引言
进入 2026 年四季度,宏观环境、资金面预期发生变化,权益市场波动放大,越来越多普通投资者调整资产思路,不再追逐高波动的权益类品种,将重心转向现金流稳定、回撤可控的低风险资产。但很多投资者对稳健资产存在认知误区,简单把低风险等同于保本,盲目跟风申购,忽略底层资产、锁定期、流动性折价等隐藏风险,最后出现资金占用、收益不及预期的情况。
各大交易所注册链接:
OKX 官方注册
Binance 官方注册
Gate 官方注册
2026 年四季度机构调研数据显示,个人投资者在稳健资产配置上的三大关注方向:公募 REITs、分布式算力服务收益项目、头部固收类产品。三者底层资产完全不同,收益来源、资金门槛、锁定期、风险等级差异明显。本文从底层资产拆解、申购实操、收益测算、风险排查、仓位配比多个维度,系统梳理三条路径,对比各自优劣势,给出适合普通个人投资者的配置框架,避开四季度资产配置常见陷阱。
 454430a2393cfcdd706021231490857.webp
一、路径一:公募 REITs 申购,基础设施资产的分红型配置
公募 REITs,全称基础设施不动产投资信托基金,投资底层为国内基础设施资产,涵盖产业园、仓储物流、高速公路、保障性租赁住房、清洁能源电站,依靠资产运营产生稳定现金流,按规定将绝大部分可供分配利润向持有人分红。
2026 四季度市场现状
截至 2026 年三季度末,全市场公募 REITs 产品数量持续扩容,新增一批保障性租赁住房、新能源基础设施 REIT。从收益结构来看,REITs 收益由两部分构成:年度现金分红收益 + 二级市场价格波动带来的资本利得。很多新手只看重分红率,忽略二级市场折价与溢价波动,误以为 REIT 是保本理财。
申购方式与门槛
公募 REITs 分为两种参与方式:一级市场新发申购、二级市场场内买入。
一级新发申购:当有新 REIT 项目发行时,个人投资者可以参与网下 / 网上申购,存在配售机制,热门项目中签率偏低。申购需要开通证券账户,满足对应风险等级要求。资金会被冻结一段时间,若未中签资金原路退回。
二级市场买入:已上市 REIT,直接在证券 APP 内像股票一样买入,T+1 交易,门槛更低,几百元即可参与。
核心优势与潜在风险
优势:底层资产是实体基础设施,现金流来源稳定;强制分红机制,分红具备持续性;可以分散股票、债券的资产相关性。
风险点:第一,二级市场价格波动风险,当市场情绪变化,REIT 会出现折价或溢价;溢价过高时买入,即便分红不错,也可能产生账面亏损。第二,底层资产运营风险,例如产业园出租率下滑、高速车流量下降,直接影响现金流与分红。第三,流动性分化,部分冷门 REIT 成交量低,大额卖出时会面临滑点。
实操建议:四季度配置 REIT 优先选择折价幅度合理、底层资产运营数据稳定的标的,避开高溢价品种;不要把全部资金集中单一 REIT,跨赛道分散配置。
二、路径二:分布式算力服务收益,实体算力资源的稳健现金流项目
分布式算力服务是 2026 年新兴的实体资产配置方向,企业整合闲置 GPU、服务器资源,面向 AI 推理、渲染、科研计算客户提供算力租赁服务。个人投资者可以通过合规算力服务商参与算力资源的份额认购,收益来源于算力出租产生的服务费,属于实体硬件服务带来的现金流收益,和股票、债券行情相关性较低。
2026 四季度行业现状
AI 产业持续扩张,算力需求长期存在,但算力市场同样存在周期波动。2026 年四季度算力供给逐步增加,算力租赁单价有所回落,优质算力项目的年化收益区间处于中等水平,相比纯固收有小幅收益提升空间,但流动性弱于银行理财。
参与方式与门槛
国内合规算力服务项目,大多以设备份额认购、收益权转让的形式开展,资金用于采购服务器、搭建机房,服务商负责硬件运维、客户对接、电费与网络成本扣除,投资者按份额获取算力租赁的分成。
门槛:多数项目起投金额高于公募基金,存在约定持有周期,锁定期从数月到数年不等,提前退出会产生折价赎回损失。
核心优势与潜在风险
优势:收益来源于实体算力租赁业务,和股市债市联动性弱,适合做资产分散;AI 产业长期需求支撑算力业务现金流。
风险点:硬件折旧风险,GPU 存在技术迭代贬值;算力市场供需变化,租金单价下行直接压缩收益;运维风险,硬件故障、机房断电、能耗成本上涨,都会侵蚀利润;流动性差,锁定期内资金难以快速取出。
实操建议:普通投资者配置算力收益项目,投入资金占总资产比例不宜过高,优先选择有实体机房、完整运维报告、可核验硬件资产的服务商,拒绝无实体硬件、承诺固定高收益的项目。
三、路径三:头部固收类产品,资产配置的底层压舱石
固收类产品是低风险组合的基础,包含纯债基金、银行固收理财、短债产品等,底层投向国债、金融债、高等级企业债、存款等固定收益资产,以票息收益为主,波动很小。
2026 四季度市场现状
2026 年四季度资金面维持平稳,市场对债市波动预期增强。纯债产品回撤概率较低,但整体收益中枢相比前几年有所下行,适合作为资产组合的基础底仓,用来平滑整体波动。
申购方式与门槛
银行固收理财可通过银行 APP 直接申购;短债、纯债基金可以在基金代销平台、券商账户申购,门槛低,1 元起投。部分产品支持 T+1 赎回,流动性较好。
核心优势与潜在风险
优势:波动低,赎回便捷,适合存放备用资金;高等级债底层违约概率极低。
风险点:不保本,固收理财打破刚性兑付,极端市场环境下会出现净值回撤;存在利率风险,市场利率上行时,债券价格下跌,产品净值短期承压;部分长期限固收产品流动性弱。
实操建议:四季度优先选择短久期纯债、高等级信用债产品,控制久期,降低利率波动冲击;根据资金使用时间选择产品,一年内要用的资金不配置长周期固收。
四、三类资产横向对比与四季度仓位分配方案
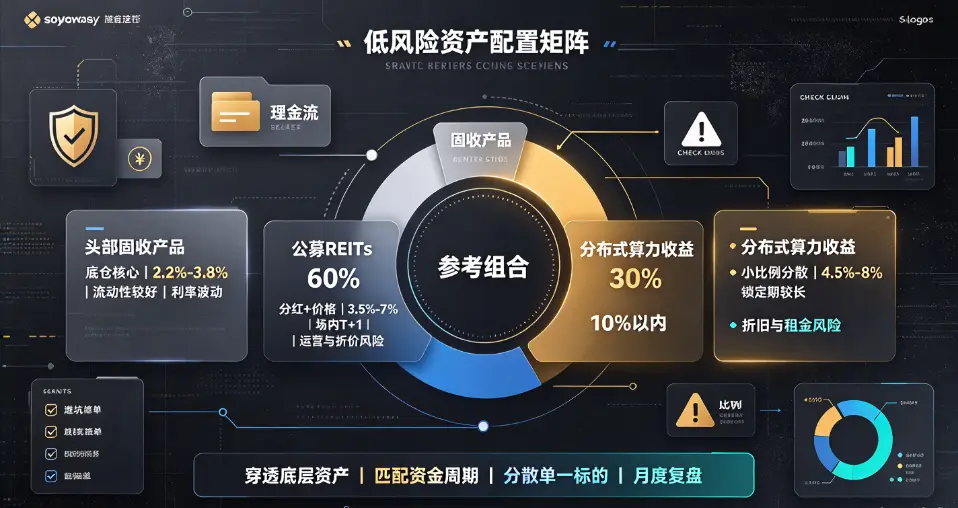
资产类型 | 预期年化收益 | 资金门槛 | 流动性 | 主要风险 | 适合定位 |
公募 REITs | 3.5%~7% | 几百元起 | 场内 T+1 | 价格波动、资产运营风险 | 增值 + 分红,卫星仓位 |
分布式算力收益项目 | 4.5%~8% | 较高 | 差,带锁定期 | 硬件折旧、算力价格下行 | 小比例分散配置 |
头部固收产品 | 2.2%~3.8% | 低 | 良好 | 利率波动、净值回撤 | 底仓核心 |
面向普通个人投资者,推荐 2026 四季度参考配置比例:
固收产品:60%,作为组合底仓,保障基础现金流与流动性;
公募 REITs:30%,获取分红收益,做资产分散;
分布式算力服务收益项目:10% 以内,小比例配置博取超额收益,严格控制上限。
重要提醒:这个配比仅为参考框架,风险承受能力偏低、一年内需要动用资金的投资者,应进一步提高固收占比,降低 REITs 与算力项目的配置比例。
五、2026 四季度低风险配置通用避坑指南
警惕 “低风险 = 高收益” 陷阱。凡是宣称低风险、年化收益远超市场正常区间的项目,大概率隐藏底层资产风险,不要轻信宣传话术。
重视流动性匹配。资金短期半年内要用,不要投入锁定期长的算力项目、长期 REIT。资产锁定期和资金使用周期必须匹配。
穿透核查底层资产。申购前一定要穿透看底层资产,不要只看产品名称和历史收益。看资产运营报告、财务数据,确认资产真实存在。
分散配置,拒绝重仓单一标的。任何单一资产都存在黑天鹅风险,分散是低风险配置最重要的原则。
定期复盘调整。四季度每个月跟踪资产运营数据、净值变化,当底层基本面发生恶化,及时调整仓位。
六、总结
2026 年四季度,想要搭建稳健的资产组合,不能简单寻找单一 “稳赚” 产品。公募 REITs 依靠基础设施分红,兼顾收益与流动性;分布式算力收益依托实体算力租赁业务,用来做小比例的资产分散;头部固收产品作为整个资产组合的压舱石,保障基础收益与资金流动性。
三类资产风险等级、收益特征、流动性完全不同,配置的核心是做好仓位控制与资金周期匹配。低风险不等于零风险,所有资产都存在对应的市场、运营与流动性风险。普通投资者需要摒弃 “无脑申购” 思维,穿透底层资产,评估自身资金周期和风险承受能力,搭建适配自己的资产组合。
资产配置是长期工程,四季度的策略重心是控制回撤、保留流动性,而不是追求短期高额收益。理性看待预期收益,不盲目追逐热点,才能在震荡市场中守住资产。
来源:
互联网
本文观点不代表区块AI立场,不承担法律责任,文章及观点也不构成任何投资意见。

评论列表