
引言
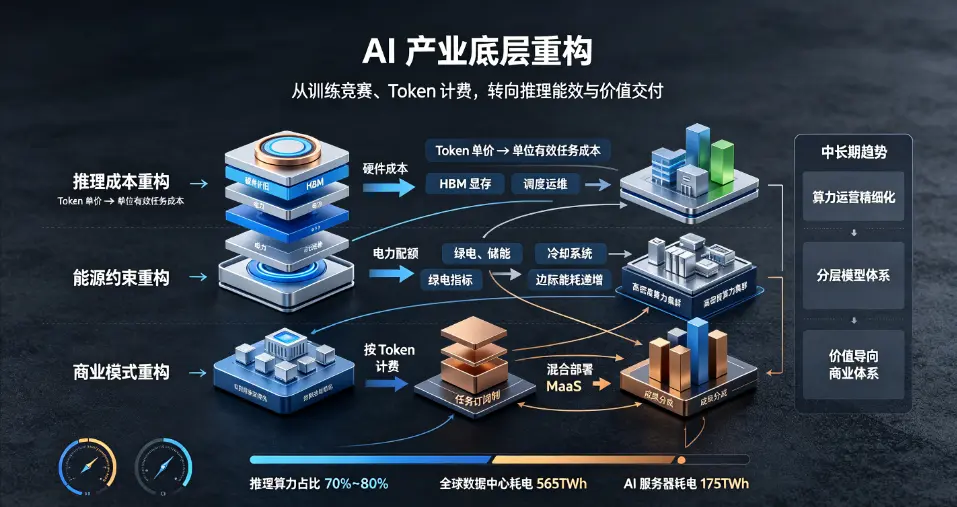
2026 年是生成式 AI 产业的分水岭。前两年行业焦点集中在大模型训练,资本比拼巨额资本开支、参数量、基准榜单分数;而进入 2026 年,产业重心已经切换至推理端。随着 AI 智能体、多模态应用、企业内部助手大规模落地,推理算力消耗占比提升至整体算力开销的 70%~80%,推理成本取代训练成本,成为决定项目盈亏的核心变量。与此同时,AI 服务器电力需求爆发,Gartner 数据显示 2026 年全球数据中心总耗电量达到 565TWh,AI 服务器单独耗电 175TWh,同比增长 84%,电力配额、电网容量、绿电指标开始限制智算中心扩建速度,能源约束不再是远期环保议题,而是当下产业扩张的硬门槛。
成本与能源双重挤压之下,过去依靠融资补贴、低价 API 抢占市场的模式难以为继。厂商开始放弃单纯的价格战,重构商业逻辑:从售卖算力资源、按 Token 收费,逐步转向交付完整业务任务、按成果付费。本文从推理成本结构、能源约束现实、商业模式重构三个维度,结合 2026 最新实测数据,解读 AI 产业正在发生的底层变化,并预判中长期产业竞争格局。
一、推理成本结构变迁:从价格战走向能效竞争
很多市场参与者简单理解推理成本就是 API 标价,而 2026 年产业实践证明,真实推理总成本包含硬件折旧、HBM 显存开销、电力、网络、调度运维、缓存管理等多项隐性成本,Token 标价只是表层表现。
从实测数据来看,行业推理成本呈现明显分化。Blackwell 架构硬件搭配 TensorRT-LLM 深度优化,前沿推理平台每百万 token 成本低至 0.12 美元;而未优化的通用大模型推理,百万 token 成本可达数美元,两者差距数十倍。国内开源模型经过稀疏注意力、上下文缓存、模型蒸馏优化,进一步压低单位 token 成本,部分轻量模型混合 API 价格降至百万 token 0.2 美元级别,相比 2023 年同能力模型下降超过 99%。但价格快速下降的背后,隐藏着新的成本陷阱:智能体类应用持续调用、长上下文窗口、多轮记忆带来 KV 缓存持续膨胀,会显著拉高显存占用,很多企业上线 Agent 系统之后,token 用量远超预期,整体支出失控。
2026 年行业降本路线分为硬件、系统、模型三层。硬件层面,新一代 AI 芯片提高每兆瓦算力产出,HBM 存储带宽提升,降低数据搬运带来的能耗浪费;系统层面,上下文缓存、请求批处理、动态负载调度成为标配,复用历史上下文,避免重复计算,这一项优化可降低 30%~60% 的推理开销;模型层面,稀疏激活、模型蒸馏、MoE 路由优化持续落地,针对不同任务自动调用模型子集,不用每次启动完整大模型计算。
行业认知出现关键转变:单纯看百万 token 单价已经不足以评估成本,单位有效任务成本成为新的核心指标。两个模型百万 token 价格接近,但一个模型一次调用就能完成业务任务,另一个模型需要多轮重试、大量纠错,后者真实落地成本反而更高。这也是 2026 年很多企业放弃盲目选用最便宜 API,转而搭建多模型路由系统,简单任务交给低成本小模型,复杂任务调用前沿大模型,通过混合调度压低整体 TCO 总拥有成本。
 d23d7725e2e4b96e48c81e14c92e069.webp
二、能源约束:AI 产业扩张不可逾越的硬边界
2026 年,能源取代芯片供给,成为限制 AI 产业扩张的核心瓶颈。过去行业最大痛点是高端 GPU 供货不足,现在大量智算中心拿到芯片之后,却卡在电力审批、变压器扩容、能耗指标环节。Gartner 预测,2027 年 AI 服务器用电量将首次超过传统服务器,成为数据中心用电主力。AI 集群单机架功率从传统服务器的数千瓦,飙升至几十千瓦,高密度机柜带来巨大散热压力,普通 IDC 机房无法承载,配套冷却系统、电网改造都需要巨额投入与漫长审批周期。
能源约束体现在三个层面。第一是电力供给总量约束,新建大型智算集群需要配套电网扩容,很多地区电网负载已经接近上限,新增算力项目需要等待电网改造,周期长达 1~2 年。第二是能源结构与低碳监管约束,全球各国陆续出台数据中心 PUE、碳排放考核机制,单纯火电供电的算力中心未来将承担更高碳成本,绿电采购、储能配套成为大型算力项目的标配。第三是边际能耗递增问题,随着 token 调用量指数增长,尽管芯片单位计算能耗持续下降,但总用电量依旧持续走高,硬件能效提升的红利,被 AI 应用规模扩张快速抵消。
产业应对能源约束,衍生出绿色算力新玩法。一方面,算力选址向绿电富集区域迁移,水电、风电基地附近的智算中心获得成本优势;另一方面,算力调度引入分时机制,在夜间用电低谷、绿电充足时段批量处理非实时推理任务,高峰时段只保留高优先级业务,通过错峰降低电费与碳排放。同时端侧推理价值重新被重视,适合简单任务的轻量化模型部署在本地终端,减少云端算力调用,分担中心数据中心的电力压力。但需要客观认识,端侧模型能力上限有限,复杂 Agent、多模态重型任务依旧离不开高密度云端算力,能源约束的长期压力不会短期消失。
能源约束重塑竞争格局。未来 AI 厂商比拼的不再只是芯片数量,而是算力 + 能源的综合运营能力。拥有稳定绿电、储能配套、高效冷却系统的算力运营商,将获得持续成本优势;单纯靠大量采购 GPU 堆集群,不考虑能源配套的项目,盈利能力会持续承压。
三、商业模式重构:告别 Token 计费,转向价值交付
在推理成本波动、能源刚性成本抬升的双重影响下,AI 行业商业模式正在发生范式迁移。2023 至 2024 年主流模式是按 Token 按量付费,简单直接,但缺陷十分明显:用户无法预估总开销,厂商收入随调用量剧烈波动,而且 Token 数量不等于业务价值,生成大量无效幻觉 token,用户依然需要付费,供需双方价值不对等。
2026 年市场分化出三类新商业模式。第一类是任务订阅制,面向企业 Agent 场景,不再统计 token 消耗,而是按照可以完成的业务任务数量、席位包月订阅收费。例如代码智能体、企业文档助手,企业支付固定月度费用,完成固定数量业务工作流,由厂商承担 token 波动、算力调度的风险,把算力波动成本留在供给侧,客户预算可控。
第二类是混合部署 MaaS 模式,企业核心涉密、高频轻量推理本地化部署,复杂重型任务调用云端大模型,厂商提供模型运维、微调、监控一体化服务,收取年度平台服务费。这种模式兼顾数据安全与成本,大型政企、金融机构的接受度快速提升,也是开源模型厂商的核心变现路径。
第三类是成果分成模式,AI 服务商嵌入客户业务流程,根据 AI 带来的业务增量、降本金额分成,不收取基础 API 费用。该模式把 AI 厂商和客户收益绑定,对模型可靠性、任务完成率要求极高,目前主要试点在客服、质检、供应链等标准化 B 端场景。
商业模式变迁同时重塑产业链价值分配。模型层不再攫取绝大部分利润,中间层的 Agent 编排、记忆管理、多模型调度、能耗优化工具价值凸显。微软纳德拉在 2026 All-In Summit 提出判断:随着模型供给充足、token 成本持续下行,模型本身的溢价会逐步降低,真正的价值沉淀在工作流嵌入、任务编排、业务场景适配层面。
与此同时行业盈利难题依旧存在。前沿大模型推理的资本投入巨大,能源、硬件折旧是刚性支出;很多 C 端订阅产品用户留存不足,B 端项目定制成本高,规模化复制难度大。市场逐步淘汰单纯依靠融资补贴低价 API 的企业,AI 行业从资本驱动,逐步转向现金流驱动,商业可行性成为比模型榜单分数更重要的考核指标。
四、产业挑战与中长期趋势预判
综合推理成本、能源约束、商业模式三个维度,2026 年 AI 产业面临三大核心挑战。第一,算力与能源的供需错配,芯片供给逐步缓解,但电力指标、冷却资源供给滞后,算力项目投产周期拉长。第二,模型幻觉、推理稳定性不足,即便成本持续下降,如果 AI 输出结果不可靠,企业付费意愿很难提升。第三,能耗监管、数据合规政策持续完善,智算中心碳排放审计、算力使用监管趋严,会增加项目合规成本。
中长期来看,产业竞争会呈现三大趋势。其一,算力运营精细化,能耗感知的智能调度系统成为算力平台标配,模型调度不仅看 token 成本,同时实时计算电力、碳排放成本。其二,分层模型体系常态化,形成 “端侧小模型处理轻量任务、本地中型模型处理企业私有业务、云端超大模型处理复杂推理” 的三级架构,平衡时延、成本、能耗。其三,价值导向商业体系成熟,行业计费基准从 token 转向业务任务完成质量,AI 服务商的核心能力转化为帮助客户落地真实业务价值。
结语
2026 年 AI 产业正处在范式切换的关键阶段。行业竞争主线从训练大模型,转向推理能效竞争;增长上限不再受限于芯片产能,而是受制于能源供给;商业逻辑从按调用量收费,转向按业务价值交付。推理成本、能源约束、商业模式三者互相影响:能效技术降低推理成本,能源刚性成本抬高算力底座门槛,两者共同倒逼商业模式重构。
未来,AI 企业的核心竞争力将是综合能力:模型优化能力、算力与能源调度能力、场景价值落地能力。资本烧钱换取流量的时代已经落幕,只有兼顾成本可控、能源可持续、能够为客户创造真实业务价值的企业,才能在本轮产业洗牌中长期生存。AI 产业正在褪去早期的泡沫,进入更加理性、务实的产业落地周期。
来源:
互联网
本文观点不代表区块AI立场,不承担法律责任,文章及观点也不构成任何投资意见。
评论列表