
2026年全球AI产业的发展已经走到了明确的历史拐点,持续三年的“模型参数军备竞赛”正式画上句号,行业彻底告别了“比拼谁的参数更大、谁的榜单跑分更高”的粗放增长上半场,正式进入“比拼落地深度、生态厚度、商业闭环能力”的高质量发展下半场。国内通过官方测评的大模型产品总量已经突破380款,第一梯队头部大模型的通用基础能力差距已经缩小到5%以内,单纯继续堆叠模型参数,已经无法带来用户体验和商业价值的线性提升,过去三年靠“大模型概念融资”的玩法已经完全失效,整个产业的价值重心开始快速向应用端迁移。
绝大多数行业分析对AI产业下半场的认知,还停留在“从做大模型转向做AI应用”的表层判断,没有看清背后整个产业底层逻辑的系统性重构。2026年最新的AI产业落地全维度数据显示,未来三年AI产业的竞争逻辑将发生根本性的变化,从底层技术架构到价值分配规则,从产业渗透路径到商业变现范式,全维度都会出现确定性的深刻变革。本次基于大量头部厂商的落地实测数据,深度拆解AI产业进入下半场之后,未来三年的四大核心确定性趋势,为行业从业者提供清晰的长期产业发展参考框架。
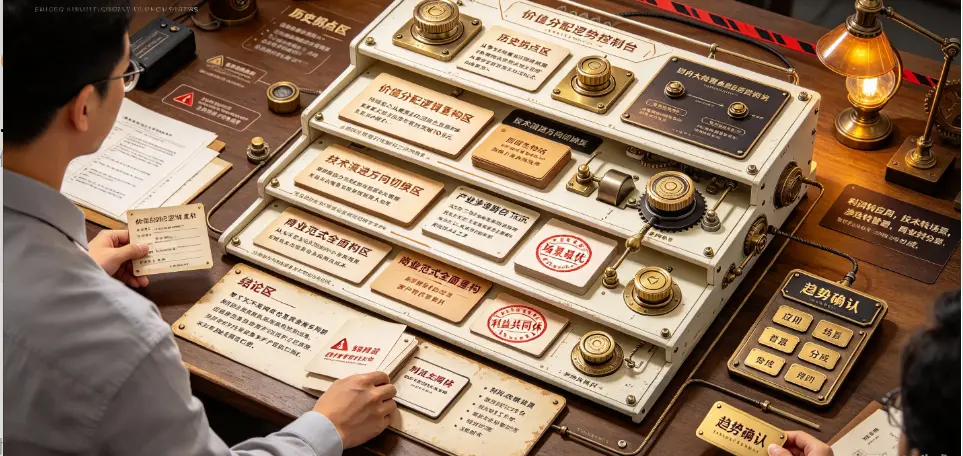
价值分配逻辑重构:利润重心从模型层向应用生态层系统性转移
AI产业上半场的核心价值分配逻辑,是“算力为王、模型层拿走绝大多数利润”,所有的行业资源和商业利润,都集中在大模型厂商和算力芯片厂商手里,大量应用层开发者只是大模型厂商的下游客户,很难沉淀自己的核心商业壁垒。但2026年的产业数据已经清晰显示,这个价值分配逻辑正在发生根本性的反转,未来三年整个AI产业的利润重心,会系统性地从模型层向应用生态层转移。
核心驱动因素有两个:第一,大模型的基础能力已经进入同质化阶段,头部梯队产品的基础体验差距极小,模型调用的单位成本每年下降超过70%,单纯靠售卖模型API调用量的盈利空间会被持续压缩,大模型厂商之间的价格战会持续升级,模型层的毛利率会从2023年的70%以上,下降到2029年的30%以内,单纯靠卖算力和模型调用量的商业模式,很难支撑大模型厂商的长期高额投入。第二,真正的差异化价值,开始沉淀在应用端的场景数据、行业Know-how、用户专属工作流体系里,这些资产完全不属于大模型厂商,是应用开发者自己独有的核心壁垒。
 262f0465d45107412f8d183e163f097.webp
2026年已经出现了明确的产业信号:很多垂直行业的头部AI应用,单款产品的年营收已经突破10亿元,毛利率超过80%,远高于很多大模型厂商的整体毛利率,这些应用的核心竞争力,根本不是背后用了哪一款头部大模型,而是在过去几年的落地过程中,积累的海量行业专属标注数据、高度定制化的业务工作流、深度绑定的付费用户群体,这些壁垒是通用大模型厂商根本无法替代的。未来三年,整个AI产业的价值分配格局会彻底重构,应用生态层的商业价值占比会从2026年的35%,提升到2029年的65%,真正的产业利润重心,会系统性地从模型厂商手里,转移到深耕垂直场景的AI应用生态开发者手里。
技术演进方向切换:从“通用能力堆叠”转向“场景化架构优化”
AI产业上半场的技术演进逻辑,是“通用能力堆叠”,所有大模型厂商都在比拼通用榜单的跑分,尽可能覆盖所有场景的通用能力,哪怕很多场景的需求极其小众,也要投入大量资源优化适配。但进入下半场之后,整个行业的技术演进方向会彻底切换,未来三年的核心技术攻坚方向,不再是把通用大模型的参数继续堆叠到几十万亿级别,而是针对不同的细分场景,做定向的场景化架构优化,用最低的推理成本,拿到特定场景下的最优效果。
2026年的实测数据已经验证了这个趋势:专门面向代码生成场景优化的垂直代码大模型,参数规模只有通用大模型的1/5,但是在代码生成场景的表现,比通用大模型高出28%,单任务推理成本只有通用大模型的1/7;专门面向长文档处理场景优化的长文档专属大模型,百万字召回准确率超过96%,远高于通用大模型的72%,长文档场景的推理效率是通用大模型的4倍以上。
未来三年,大量不同定位的场景化小模型会迎来爆发式增长,这些模型不需要追求全场景通用能力,只需要在自己的专属场景里做到极致,通过架构优化、稀疏激活、专属数据微调,用极低的推理成本,拿到远超通用大模型的场景效果。同时,异构协同的技术架构会成为主流:云端大模型负责复杂逻辑推理任务,端侧小模型负责本地实时响应、隐私敏感数据处理任务,不同场景的专属小模型互相协同,形成一个完整的分布式AI算力网络,完全不需要所有任务都在同一个超大规模通用大模型里处理,整个AI系统的运行效率会提升数倍,推理成本会降到几乎可以普惠所有场景的水平。
产业渗透路径下沉:从头部企业试点向全行业中小微企业普惠覆盖
AI产业上半场的落地渗透路径,是“从头部大客户开始试点”,所有大模型厂商和AI服务商的核心客户,都是付费能力极强的大型头部企业,做定制化的私有化部署项目,单项目的客单价从几百万到几千万不等,落地覆盖的企业总量极其有限。2026年的行业数据显示,国内已经完成AI核心业务系统部署的规模以上头部企业,占全部企业总量的比例不到3%,剩下97%的中小微企业,几乎还没有真正用上可以落地提效的AI服务。
进入下半场之后,未来三年AI产业的渗透路径会快速下沉,从服务少数头部大客户,转向覆盖海量中小微企业,实现全行业的普惠渗透。核心驱动因素是AI工具的使用门槛和部署成本已经降到了中小微企业可以承受的水平:过去给大型企业做一套定制化AI工作流系统,需要几十万甚至上百万的开发成本,现在通过低代码AI Agent搭建平台,中小微企业的普通员工,不需要任何专业开发能力,花几个小时就可以搭建出适配自己业务的专属AI工作流,整体部署成本不到过去的1%,年费成本不到1000元,完全在中小微企业的付费能力范围之内。
2026年已经出现了明确的增长信号:国内使用商用AI效率工具的中小微企业数量,同比2025年增长了320%,大量过去完全没有能力负担数字化转型成本的夫妻店、小工作室,现在已经开始用AI工具自动完成记账、客户回复、营销素材生产的日常工作,AI技术第一次真正下沉到了实体经济的毛细血管里。未来三年,AI的渗透率会从头部3%的大企业,快速覆盖到超过60%的中小微企业,成为所有实体经济主体都可以低成本使用的普惠基础生产力,这也是AI产业下半场最大的增量市场所在。
商业范式全面重构:从“售卖工具使用权”转向“按业务效果分成”
AI产业上半场的主流商业变现范式,是“售卖工具使用权”:不管是大模型厂商卖API调用量,还是AI工具厂商卖会员年费,本质上都是用户提前付费,购买工具的使用权限,工具最终能不能给用户带来对应的业务效率提升,厂商完全不承担任何责任,这种商业模式在产业落地的早期阶段是可行的,但随着大量用户对AI工具的预期回归理性,这种纯售卖使用权的商业范式的增长空间会越来越小。
进入下半场之后,未来三年整个AI产业的商业范式会全面重构,从“售卖工具使用权”转向“按业务效果分成”,AI服务商不再是单纯卖一个工具给用户,而是深度嵌入用户的业务流程里,和用户绑定成利益共同体,AI系统给用户带来了多少可量化的业务增量,双方按照约定的比例分成,没有拿到实际业务效果,用户不需要支付任何费用。
2026年已经有大量垂直场景的AI服务商开始落地这种新的商业模式:电商行业的AI内容服务商,不再向电商商家收取固定的年费,而是免费给商家部署AI内容生成和智能投放系统,最后按照AI系统带来的增量销售额的一定比例分成,商家零成本上线,只有拿到实实在在的新增收益之后才需要付费,双方的利益完全绑定,这种模式的客户付费转化率,比过去纯售卖工具会员的模式高出5倍以上,客户留存率超过90%。未来三年,这种按业务效果分成的商业范式,会逐步成为主流,整个AI产业的商业闭环会变得更加健康,AI服务商和实体经济客户的深度绑定,会进一步加速AI技术和实体产业的深度融合。
AI产业进入下半场,不是行业发展的降温,而是从过去的泡沫炒作阶段,进入真正创造大规模商业价值的黄金增长周期,未来三年整个产业的底层逻辑会系统性重构,真正能抓住应用生态红利的从业者,会拿到远超上半场的产业回报。
来源:
互联网
本文观点不代表区块AI立场,不承担法律责任,文章及观点也不构成任何投资意见。

评论列表