2026 年,Web3 行业正在经历一次底层范式重构。过去数年市场流行的财富叙事,大多建立在代币增发、流动性挖矿、合约杠杆之上,收益高度依赖市场情绪与代币价格上涨。一旦市场进入下行周期,项目解锁抛压、协议漏洞、资金撤离会造成资产快速缩水,绝大多数普通参与者最终亏损。而 2026 年行业资金明显转向,RWA 真实世界资产代币化、DePIN 去中心化物理基础设施网络(共享算力赛道)崛起,两条赛道共同构建起实体资产现金流 + 物理基础设施服务的全新收益范式,收益不再单纯依靠代币涨价,而是来自现实世界资产利息、AI 算力服务收入,为普通用户提供低杠杆、可落地的资产配置思路。
 a246cacc1f01df3cdb4ca4bcedfdf46.webp
一、RWA 资产代币化:现实资产上链,分层现金流与风险边界
RWA(Real World Assets)即真实世界资产代币化,简单来说,是通过 SPV 特殊目的载体、第三方托管机构、定期审计机制,将国债、商业信贷、大宗商品、不动产等链下资产映射为链上代币,底层资产产生的利息、租金等现金流,可以按比例分配给代币持有者。区块链提供了资产的拆分、转账、抵押、清算的可编程能力,让传统金融资产实现小额化、全天候链上流转。
根据 2026 年 DWF Ventures 与 rwa.xyz 统计数据,链上 RWA 代币化资产总规模突破 310 亿美元,其中代币化美国国债占比最高,是整个赛道最稳健的底层资产,年化收益维持 4%~5% 区间,和加密市场行情相关性较低,即使加密市场出现大幅回调,底层国债利息依旧能够稳定发放,适合作为稳定币资金的替代底仓。
各大交易所注册链接:
OKX 官方注册
Binance 官方注册
Gate 官方注册
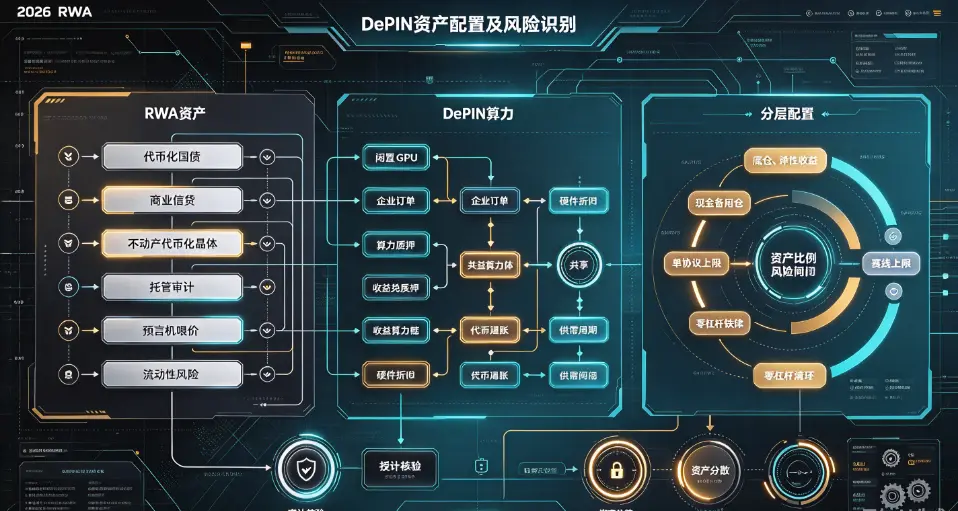
RWA 资产可以划分为三层,风险逐级抬升,普通人配置必须严格区分层级,不能混同看待:
第一,稳健底仓层:代币化国债、货币市场基金。头部产品通过合规托管、定期审计,底层资产为美国短期国债,现金流来源清晰,违约概率相对更低。但这并不代表保本,托管机构风险、跨境监管变化依然会带来不确定性。
第二,收益增强层:企业应收账款、商业信贷类 RWA。这类产品年化收益可达 6%-9.5%,收益更高,但底层资产存在企业坏账、信贷违约风险,历史上已有链上信贷项目出现底层资产逾期事件,仅适合小仓位配置,不可重仓。
第三,高风险投机层:不动产、私募股权代币化。房产、私募股权流动性极差,资产估值依赖预言机喂价与线下审计,底层资产处置周期漫长,资产确权、司法处置流程复杂,普通投资者应当尽量规避。
RWA 存在三大不可忽视的核心风险。第一,托管与合规风险,资产依托线下 SPV 主体与托管机构,一旦托管机构出现财务问题、司法查封,链上代币持有者的资产权益会受到冲击。第二,预言机喂价风险,资产净值、现金流数据依靠预言机上链,预言机故障、数据篡改会直接造成定价失真。第三,流动性风险,除代币化国债以外,多数 RWA 产品链上交易深度不足,行情出现波动时,很难快速完成卖出操作,容易出现滑点。
RWA 最大的价值,是把传统低波动固收资产引入链上,和原生加密资产形成对冲,但它不是无风险理财,低风险仅代表底层资产相对稳健,并不代表本金不会亏损。
二、DePIN 共享算力:分布式物理基础设施,AI 需求驱动的新型收益
DePIN 全称去中心化物理基础设施网络,共享算力是 2026 年增长最快的分支,其商业模式和传统加密挖矿有着本质区别。传统 PoW 挖矿依靠大量算力进行哈希竞赛争夺区块奖励,能耗高,价值完全依靠代币通胀补贴;而 DePIN 共享算力,是将全球个人闲置 GPU、服务器资源接入分布式算力网络,为 AI 大模型推理、图像渲染、模型微调提供算力服务,企业客户支付稳定币或原生代币购买算力资源,节点提供者获得对应的收益回报,收入来源于真实的 B 端算力采购需求,不再单纯依靠项目代币增发补贴维持激励。
2026 年算力类 DePIN 赛道已经落地商业化订单,Render、Akash、
io.net等头部网络拥有全球数十万活跃节点,企业客户采购去中心化算力,相比传统云厂商成本可降低 40%-70%,但同时存在服务稳定性、SLA 服务保障不足等短板。
普通人参与 DePIN 共享算力分为两种模式:
第一种,闲置硬件节点运营。适合本身已经持有高性能 GPU(RTX4090、RTX5090 等大显存显卡)的用户,将闲置显卡接入算力网络承接 AI 推理任务。以 RTX4090 为例,2026 实测月度名义收益大约 80-130 美元,但需要扣除电费、硬件折旧、网络运维成本,不建议专门高价采购显卡投入节点运营,新购置硬件会形成大额沉没成本,一旦算力供大于求,算力单价快速下跌,极易出现亏损。中端显卡显存不足,无法承接大模型推理任务,电费成本往往高于算力收入,不适合参与。
第二种,算力池代币质押。没有硬件的用户,可以质押代币参与算力池分成,门槛更低。但收益受原生代币价格波动影响巨大,代币价格下跌会直接吞噬名义收益,同时面临协议治理变更、代币通胀稀释收益的风险。
DePIN 赛道隐藏风险极易被普通用户忽略。首先是算力供需周期风险,大量新 GPU 节点不断接入网络,供给过剩会持续压低单位算力单价,压缩节点运营商利润;其次是代币通胀风险,很多项目依靠代币增发补贴节点,当代币释放量缩减,激励下降,节点大规模退出,网络收入会快速下滑;第三是硬件损耗风险,7×24 小时持续运行会加速显卡老化,硬件存在报废风险;第四是监管不确定性,分布式算力网络涉及跨境算力调度,不同地区监管政策存在灰色地带。
三、普通人低风险组合策略:RWA 底仓搭配 DePIN 弹性小仓位
针对普通用户,可搭建一套不加杠杆、分层隔离的资产组合策略,核心思路是RWA 做稳定现金流底仓,DePIN 作为弹性收益补充,严格控制加密资产在个人全部可投资资产的占比,加密总资产建议不超过个人可投资资产的 5%-10%。
底仓(加密资金 70%):代币化国债类 RWA 产品。优先选择审计完善、托管主体清晰、底层资产透明的头部产品,获取稳定的利息现金流,对冲加密市场剧烈波动。不参与 RWA 衍生品、高杠杆借贷。
弹性收益仓位(加密资金 20%):DePIN 算力赛道。拥有闲置 GPU 的用户,可少量参与节点运营;无硬件用户,仅小仓位参与算力池质押。收到代币奖励后,定期将部分奖励兑换为稳定币锁定收益,减少代币价格波动影响。
现金备用仓(加密资金 10%):稳定币。用于市场突发大幅下跌时的加仓机会,平时保持闲置,不主动投入高风险协议。
仓位风控铁律:单一个 RWA 协议投入资金,不超过 RWA 总仓位的 20%;DePIN 赛道总投入,不超过加密总资产 20%;全程禁止任何杠杆操作。
止盈止损规则:RWA 底仓以持有获取现金流为主,当底层托管机构出现负面审计、资产结构恶化,立即减仓退出;DePIN 仓位,当项目代币通胀大幅提升、算力单价持续下滑,分批止盈离场,不长期死拿。
四、两大赛道共同的认知误区与风险红线
很多投资者对 RWA 与 DePIN 存在理想化认知,认为实体资产、真实业务就等于低风险,忽略底层的多重隐患。
第一,RWA 底层资产是线下金融资产,线下法律纠纷、违约风险会传导至链上代币,区块链无法消除传统金融的信贷风险。
第二,DePIN 项目容易出现 “收入和市值脱节” 的问题,部分项目虽然有少量 B 端算力收入,但代币估值过高,行情下行时代币会出现大幅回撤,叙事估值回归基本面会带来巨大亏损。
第三,不要把 RWA、DePIN 当成暴富赛道。这套策略的目标是获取稳健现金流,而不是短期几倍暴涨,追求高收益而重仓投入,会大幅放大风险。
实操层面的安全红线:
参与任何 RWA、DePIN 项目交互前,核验项目审计报告、托管主体信息,远离无审计、匿名团队的新项目;
钱包交互后,定期使用授权扫描工具清理无用合约无限授权,防范授权盗币;
任何项目客服、社群人员索要助记词、私钥,全部属于诈骗,正规协议永远不会索要助记词;
不要将全部资金集中在单一协议、单一公链,做好资产分散。
五、总结
2026 年 Web3 财富范式的转变,本质是行业从纯代币投机,走向链上资产与现实世界业务结合。RWA 把国债、信贷等传统资产上链,提供和加密市场弱相关的稳定现金流;DePIN 共享算力依托 AI 算力需求,依靠硬件服务获取真实收入,两条赛道相互互补,为普通投资者提供一套新的低杠杆配置思路。
但投资者必须清醒认知,RWA 和 DePIN 都不存在保本收益,低风险只是相对传统山寨币、高杠杆合约而言。RWA 面临托管、预言机、线下资产违约风险;DePIN 面临算力价格下行、硬件折旧、代币通胀、监管不确定性。这套策略的核心不是追逐短期暴富,而是通过资产分层、仓位控制、不加杠杆,在控制回撤的前提下,捕捉实体资产上链与分布式算力的行业红利。
自托管、资产配置、风险校验三者缺一不可。在参与任何链上交互前,先评估自身风险承受能力,守住仓位上限,资产安全永远优先于收益。
来源:
互联网
本文观点不代表区块AI立场,不承担法律责任,文章及观点也不构成任何投资意见。

评论列表