
2026年国内金融行业大模型落地渗透率已经突破53.5%,金融行业作为数据基础最扎实、数字化程度最高的行业,已经成为AI大模型落地最深入的核心赛道之一,从国有六大行到区域性城商行,从头部券商到基金公司,几乎所有金融机构都已经启动了AI大模型相关的建设项目。但行业最新的产业调研数据显示,61%的金融机构AI项目依然停留在“演示级”应用阶段,只能做简单的问答演示,无法深度嵌入核心业务流程,投入产出比不足1.3,大量机构投入了几千万的AI建设成本,却看不到可量化的业务收益。
绝大多数金融机构AI项目落地失败的核心原因,根本不是AI技术不够成熟,而是机构把AI落地当成了一次性的技术采购项目,没有把AI和自身的业务规则、全量历史数据、合规管控体系深度结合起来,最后做出来的应用只能放在展厅里演示,根本不敢在真实业务场景里大规模推广。本文基于2026年大量一线标杆金融机构的落地实测经验,系统拆解三大核心场景的真实实践案例,提炼出全行业可复用的落地方法论。
 a1d60bc6d430dbc080fe4fcee9efc71.webp
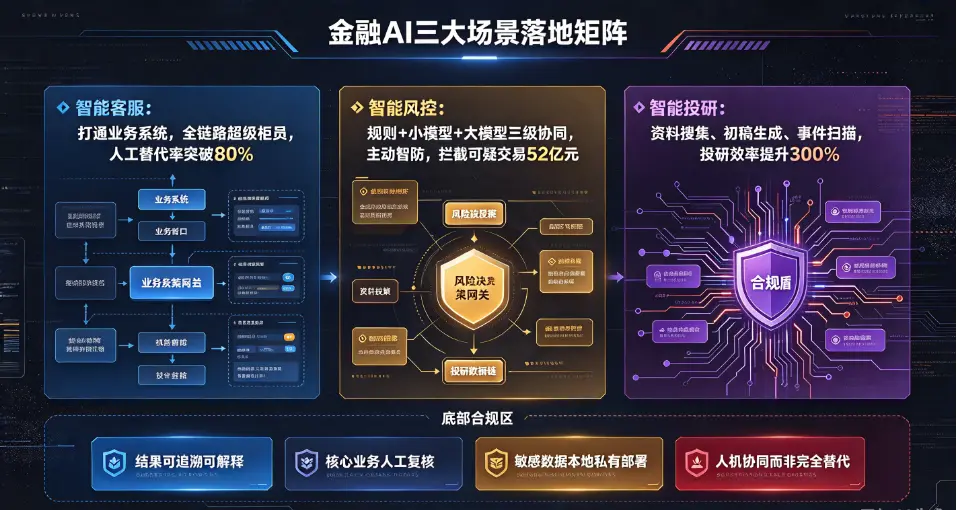
智能客服场景:从“问答机器人”到全链路超级柜员,人工替代率突破80%
智能客服是金融行业最早落地AI的场景,过去传统的第一代智能客服,只能回答提前预设好的固定FAQ问题,用户问稍微复杂一点的业务问题,就直接转人工,实际人工替代率不足30%,用户体验很差。2026年国内头部金融机构的新一代AI智能客服,已经完成了从“问答机器人”到“全链路超级柜员”的彻底升级,不再局限于回答问题,而是可以直接帮助用户完成全流程的业务办理,真正实现端到端的业务闭环。
招商银行基于自研“一招”金融垂类大模型打造的新一代智能客服,是2026年行业里的标杆实践,系统日均对话量超过100万次,问题解决准确率达到95%以上,可替代3000名坐席的等效工作量。这套系统的核心创新,是打破了过去“问答-转人工”的传统模式,AI可以直接深度打通银行的所有业务系统接口,用户在对话框里说一句“我要查询上个月的信用卡账单,办理分期还款”,AI不需要转人工,就可以自动完成账单查询、分期方案计算、用户身份核验、分期业务提交的全流程操作,10秒钟就可以完成过去需要人工坐席操作几分钟的业务,用户完全不需要跳转多个页面,也不需要等待人工坐席接入。
平安银行的新一代智能客服体系,2026年月均会话量已经超过1000万次,在线服务占比达到72%,人工替代率突破80%,平均应答率超过96%。这套系统最核心的升级,是加入了情绪识别和用户画像深度记忆能力,AI可以实时感知用户的情绪状态,遇到情绪激动的投诉用户,自动调整应答话术,优先安抚用户情绪,同时自动调取用户的全量历史业务数据,不用用户重复描述自己的历史问题,直接给出针对性的解决方案,用户投诉的一次解决率提升42%。
这个场景的核心落地启示是,金融机构的智能客服升级,绝对不能只停留在“提升问答准确率”的浅层面,必须深度打通后端所有业务系统的接口,让AI具备直接执行业务操作的能力,才能真正把人工替代率提升到80%以上,拿到实打实的降本增效成果。2026年的行业实测数据显示,完成全链路升级后的智能客服,可以让金融机构的客服相关运营成本降低65%,同时用户满意度提升37%,真正实现降本和体验提升的双重目标。
智能风控场景:从“规则判断”到“主动智防”,反诈拦截金额突破52亿元
风控是金融行业的核心生命线,过去传统的风控体系,完全依赖人工编写的静态规则,只能识别已经出现过的已知欺诈模式,遇到新型诈骗手法,规则完全失效,只能等欺诈事件发生之后,再事后补救,属于典型的被动防御模式。2026年头部银行的新一代AI智能风控体系,依托“规则引擎+小模型+大模型”的三级协同架构,实现了从“被动防御”到“主动智防”的根本性变革,把风险拦截的时间点从事中事后,提前到事前预判阶段。
平安银行2026年获得IDC中国金融行业AI创新大奖的“反诈风控体系数智化新范式建设项目”,是行业里的标杆实践,这套体系以实时计算、知识图谱、多模态大模型解析技术为底座,构建了“事前预判-事中阻断-事后根治”的全生命周期反诈闭环。在技术层面,它依托可配置化风险网关,实现高风险交易100毫秒内完成决策响应,新型诈骗识别覆盖率超过70%,通过动静结合的风险评级,实现零售、对公账户的全生命周期动态分类分级管理,AI自动化处置率超过90%,风控运营从过去的经验驱动,全面转向数据驱动。
这套体系的实际业务成效极其显著,2025年全年平安银行拦截可疑交易金额52亿元,拦截可疑交易笔数24万笔,协助公安机关抓获犯罪嫌疑人224人,劝阻受害人超过6000名,直接挽回损失3亿元。在全国涉案账户数同比上升2%的大背景下,平安银行的涉案账户数同比反而下降13%,实现逆势压降,同时通过智能化的账户自动服务,解决了90%以上客户的提额、解管诉求,行内客户相关咨询工单量同比下降71%,真正实现了“风控从严、服务不减”的平衡,没有因为风控变严而降低用户体验。
农业银行的新一代反电诈大模型平台,同样是2026年的标杆实践,系统利用大模型融合多源非结构化数据,把过去传统规则体系无法识别的诈骗聊天记录、用户行为异常轨迹、非结构化的交易背景数据全部纳入分析范围,欺诈识别的准确率提升35%,风险识别响应速度从过去的秒级,直接压缩到毫秒级,大量过去传统规则完全无法识别的新型诈骗,在刚刚发生的时候就被系统精准拦截。
这个场景的核心落地启示是,智能风控的AI落地,绝对不能完全抛弃过去积累了十几年的成熟规则体系,而是要构建“规则兜底、小模型精准识别、大模型认知增强”的三级协同架构,既保证风控体系的绝对稳定性,不会因为大模型的幻觉问题出现风控漏洞,又可以借助大模型的多模态认知能力,大幅提升新型欺诈的识别覆盖率,这才是符合金融行业强合规要求的最优落地路径。
智能投研场景:从“人工写研报”到“全链路自动生成”,投研效率提升300%
智能投研是资管、券商行业的核心高价值场景,过去传统的投研工作,分析师需要花大量时间搜集行业数据、整理上市公司财报、梳理产业链信息,一份完整的行业深度研报,往往需要花费分析师一周以上的时间,大量时间消耗在机械性的资料整理工作里,真正用于深度思考的时间不足30%。2026年AI大模型在智能投研场景的深度渗透,已经彻底重构了传统投研的工作流程,把分析师从海量的机械性资料整理工作里解放出来,投研整体效率提升3倍以上。
头部券商中信证券的新一代AI智能投研助手,是2026年行业的标杆实践,这套系统深度接入了全市场的公告数据库、行业研报数据库、产业链上下游数据、宏观经济数据库,分析师只需要输入自己的研究主题,AI就可以自动完成全量相关资料的搜集、清洗、整合,自动提取财报里的核心异常数据,生成研报的完整初稿,分析师只需要在初稿的基础上,补充自己的深度观点和判断,就可以完成最终的研报,过去需要一周才能完成的深度研报,现在2天就可以高质量交付,投研产出效率提升300%。
国内头部基金公司易方达的AI投研体系,更是实现了投研全链路的自动化升级,系统每天自动扫描全市场几千家上市公司的公告、行业动态、产业链高频数据,自动生成每日的行业动态简报,第一时间提示分析师关注行业里的重大变化,同时AI可以自动回溯历史上类似的行业事件,对比分析当时的市场行情走势,给分析师提供历史参考框架,大幅降低投研团队的信息差,避免错过重大的行业拐点。
2026年智能投研领域的里程碑事件,是盈米基金旗下的“且慢AI小顾2.0”正式获得证监会认可,标志着国内智能投顾行业从“工具辅助”正式迈入“AI原生”新纪元。这套系统不再把AI作为附加功能,而是和财富管理业务深度融合,具备长期用户记忆能力,精准记住每位用户的投资偏好、风险承受能力、历史持仓情况,提供定时执行的专属约定式服务,可以自动调用多个工具,跨场景完成持仓分析、风险评估、基金筛选到投资建议报告生成的全链路工作,让普通中小投资者也可以用极低的成本,获得过去只有高净值客户才能享有的专业资产配置服务。
这个场景的核心落地启示是,智能投研的AI落地,绝对不能追求“AI完全替代分析师”,而是要把AI定位成分析师的“超级副驾驶”,让AI负责所有机械性的资料搜集、数据整理、初稿生成工作,把分析师的时间全部释放出来,投入到最核心的深度观点输出、价值判断环节,人机协同才能拿到最高的投研效率收益。
金融AI落地的三大核心合规原则,保障业务平稳运行
金融行业是强监管行业,AI落地必须严格守住三条核心合规红线,才能在释放效率的同时,完全规避合规风险。第一,所有AI的输出结果必须全程可追溯、可解释,绝对不能出现黑盒决策,所有AI生成的风控决策、投研内容,都必须完整记录生成链路,保留全流程日志,满足监管的审计要求;第二,建立严格的人工复核机制,所有AI输出的核心业务结果,在正式对外发布或者执行之前,必须经过对应岗位的人工审核确认,绝对不能让AI完全自主控制核心业务流程,避免大模型幻觉带来的业务风险;第三,严格做好数据隐私防护,所有用户的敏感金融数据,全部在本地私有部署的大模型里完成计算,绝对不能把核心用户数据上传到公有云大模型,从根源上避免用户数据泄露的风险。
站在2026年的金融AI落地节点来看,AI应用已经从过去的“可选项”,变成了所有金融机构的“必答题”,真正的高质量落地,从来不是追求酷炫的技术概念,而是深度嵌入核心业务流程,在严格满足合规要求的前提下,实实在在地降本增效、提升用户体验,释放出AI技术的真实业务价值。
来源:
互联网
本文观点不代表区块AI立场,不承担法律责任,文章及观点也不构成任何投资意见。

评论列表