
2026年之前,大众对AI的普遍认知始终停留在“效率工具”层面:写文案的AI助手、生成图片的绘画工具、自动回复的智能客服,所有产品都扮演着“辅助人类完成特定工作”的配角角色。但进入2026年下半年,整个产业的底层逻辑已经发生不可逆的切换:AI不再是互联网行业的一款新增应用,也不是企业办公套件里的附加功能,它正在像电力、道路、互联网一样,成为支撑整个社会经济运行的通用基础设施。这种转变带来的影响远不止技术层面,它将彻底重构资本投入逻辑、产业分工体系和商业价值分配规则,定义AI产业下一个五年的发展主线。
 e17439fe08f879c16c08829d71b2851.webp
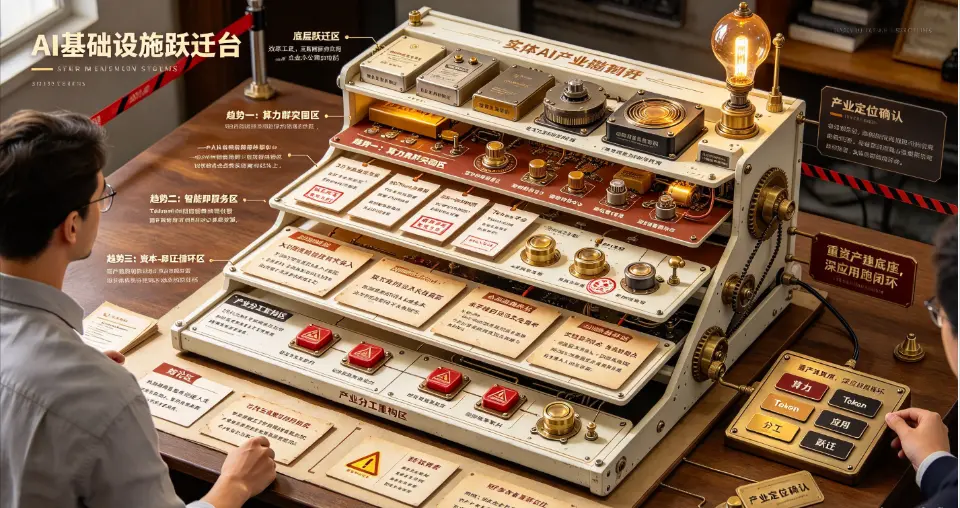
趋势一:算力竞争从“单卡性能堆叠”转向十万卡级异构集群的连接突围
过去三年,行业默认的竞争逻辑是“得大模型者得天下”,各家企业疯狂堆叠参数、比拼单卡推理速度,试图用一款通用模型覆盖所有场景。但2026年的产业现实已经给出明确答案:单纯依靠模型层面的优化,已经无法支撑AI向全行业深度渗透,真正的瓶颈早已上移到基础设施层的集群调度能力。
当前全球AI基础设施建设的核心矛盾,已经从“单卡算力不足”变成了“大规模异构集群的高效连接能力不足”。单张AI芯片的算力性能每年都在翻倍增长,但当集群规模突破十万卡级别之后,不同架构芯片之间的通信延迟、全局动态调度效率、单点故障自愈能力,成为决定整体算力实际利用率的核心变量。2026年国内落地的多个十万卡级全国产AI超集群,已经不再把峰值算力作为唯一宣传指标,转而重点强调集群内的3D Torus高速互联架构、存算一体协同调度机制和毫秒级故障自愈能力,实测数据显示,优化后的新一代集群算力实际利用率,比传统松散堆叠的同规模集群高出42%以上。
吉瓦级AI算力中心成为行业建设的新主流形态。此前建设一座万卡级算力中心,投资规模大约在几十亿级别,而当前一座1吉瓦规模的AI基础设施,整体投资需要500亿到600亿美元,相当于两座先进制程晶圆厂的投入规模。2025到2028年,全球数据中心及相关AI基础设施的资本支出将超过3万亿美元,这个数字已经远超过去十年全球AI专用基础设施的累计投资总和。
电力供应取代芯片采购,成为AI基础设施建设的第一约束条件。2026年新建的大型智算中心,几乎全部采用绿电直连、就近消纳的建设模式,不再像传统数据中心那样优先靠近一线城市,转而向风光水电资源富集的区域布局。这种变化也直接重塑了区域AI产业的发展格局,能源禀赋取代互联网产业基础,成为地方参与AI基础设施竞争的核心筹码。
基础设施化的另一个核心标志,是AI基础设施的服务边界从云端向边缘深度延伸。2026年大量工业质检、自动驾驶、本地办公场景,已经不再完全依赖远端云端算力,通过“中心超算集群+边缘智能节点”的分层架构,既保证大规模模型训练的效率,又满足低延迟场景的实时推理需求,形成覆盖云、边、端的完整智能供给网络。
趋势二:商业范式从“卖资源”全面升级为“智能即服务”,Token成为价值计量通用单位
AI基础设施的成熟,直接推动整个产业的商业范式发生根本性跃迁。传统IT时代的商业模式,先后经历了“卖硬件设备”“卖云资源租赁”两个阶段,而AI时代的全新范式,是直接售卖最终的智能能力,价值计量的基本单位从服务器、存储容量、计算时长,统一变成了Token。
2026年国内人工智能日均词元调用量已经突破140万亿,大模型调用规模在2026年2月首次超过美国,“词元经济”正式从概念变成产业运行的核心形态。这种变化带来的最直接影响,是AI服务的定价逻辑彻底重构:用户不再需要关心背后用了什么型号的芯片、占用了多少显存、运行在哪个机房,只需要为自己实际消费的智能结果付费。
头部科技企业的战略转向最能体现这种范式迁移。2026年多家全球顶尖的芯片与云服务商,都公开宣布自己从“GPU公司”“云服务公司”进化为“AI基础设施公司”,不再单纯把硬件和算力资源作为核心售卖品,而是把芯片、算力、模型、数据全部封装成标准化的Token服务,面向全行业输出智能能力。这种模式下,AI的供给变得像电网一样:用户不需要自己建设发电机,只需要接上线路,用了多少度电就付多少费,门槛被降到最低。
商业模式升级的背后,是AI基础设施全栈能力的打通。2026年市面上已经出现大量集成数据预处理、算力调度、模型推理、结果输出的一站式Token服务平台,中小开发者和传统企业不需要组建专业的AI技术团队,不需要采购昂贵的算力设备,只需要调用标准化的Token接口,就能快速搭建自己的智能应用。这直接大幅降低了AI的普及门槛,让AI能力从少数科技公司的专属资源,变成千行百业都能便捷获取的公共服务。
价值分配链条也随之重构:过去AI产业的利润大头集中在上游芯片和硬件环节,随着基础设施成熟,利润重心正在向“硬件-算力-模型-应用”的全链路运营能力转移,能够把复杂的底层技术封装成低成本、高稳定性标准化智能服务的平台,将成为产业价值的核心枢纽。
趋势三:产业分工彻底重构,全行业直面“资本-应用”正循环的生存分水岭
AI基础设施是典型的重资本、长周期行业,每一座吉瓦级算力中心的建设,都需要提前投入数百亿资金,而硬件资产的折旧周期却远短于传统基础设施。2026年整个行业正在迎来一个之前从未被充分讨论的核心挑战:大规模前置资本投入与下游商业化收入错配的矛盾,正在重新划定产业参与者的生存边界。
2026年国内头部互联网企业的财报数据已经清晰体现出这个矛盾:某头部科技企业2026年第二季度仅AI算力采购预付款就达到514亿元,直接导致当季自由现金流为负138亿元。这种“现金先走、收入后到”的模式,正在为整个行业设立极高的现金流门槛。为了应对这种资本压力,2026年全球科技巨头都在通过股权融资引入长线资本,为未来数年的重资本开支锁定资金。国内头部互联网企业在港股启动的800亿港元新股配售,获得主权财富基金等长线投资者的超额认购,所有募资100%投向全栈AI基础设施建设,本质就是在AI硬件折旧周期短、现金流承压的大背景下,优化资产负债表,平滑资本开支节奏的战略性举措。
这种资本压力正在快速重塑行业竞争格局:拥有强大自由现金流、能够持续投入重资产建设的头部企业,通过提前支付预付款锁定未来数年的核心算力资源,而现金流储备不足的中小厂商和创业公司,正在逐步失去参与底层基础设施竞争的资格。2026年全球AI基础设施领域的并购整合速度明显加快,资源快速向少数能够打通“资本投入-基础设施建设-应用落地-收入回流”完整正循环的头部平台集中。
比算力和电力更紧迫的挑战,已经变成资金能否持续支撑大规模建设,直到海量AI应用产生足够收入,反哺上游基础设施投入,形成健康的产业正循环。当前整个产业正站在这个关键临界点上:一边是数万亿美元的基础设施正在快速落地,另一边是真正能产生大规模可持续收入的杀手级应用尚未完全出现,谁能率先跑通商业化闭环,谁就能在接下来的产业格局中占据主导位置。
与此同时,产业分工也在发生彻底重构:过去“芯片-云-模型-应用”层层递进的线性链条,正在变成基础设施层开放能力、应用层垂直深耕的网状生态,大量创业公司不再需要在底层技术上重复造轮子,而是可以依托成熟的AI基础设施,聚焦行业场景的深度创新,整个产业的创新效率将提升到前所未有的水平。
从工具到基础设施,AI产业的这次跃迁,影响的绝不只是科技行业本身。当机器供给的思考总量达到人类思考总量的千倍以上,99.9%的常规思考工作都将由智能基础设施完成,每一个普通个体、每一家传统企业,都能获得前所未有的智力杠杆。这不是一场单一的技术革命,而是整个社会生产方式的底层重构,所有产业参与者都需要重新思考自己在全新智能基础设施体系中的位置。
来源:
互联网
本文观点不代表区块AI立场,不承担法律责任,文章及观点也不构成任何投资意见。

评论列表