
2026年全球AI产业的发展节奏已经发生根本性变化,过去几年行业集中力量攻坚大模型基础能力的阶段已经基本结束,产业资源快速向智能体、具身智能、边缘AI三大新兴赛道聚集。2026年10月最新行业数据显示,全球AI智能体相关的月活用户规模已经突破8000万,具身智能机器人的全年出货量同比增长217%,边缘侧AI芯片的市场规模同比增速达到129%,三大赛道全部进入发展的加速通道。
 6950d59648212cb8be493abfea25f28.webp
很多行业报告对这三个赛道的趋势预测,依然停留在“未来潜力巨大”的空泛表述,没有清晰拆解接下来1-2年的确定性发展边界。本文基于2026年最新的技术落地实测数据,深度研判三大核心赛道的真实走向,梳理出符合产业实际节奏的发展路径。
AI Agent:从“演示级工具”走向“生产级工作流”
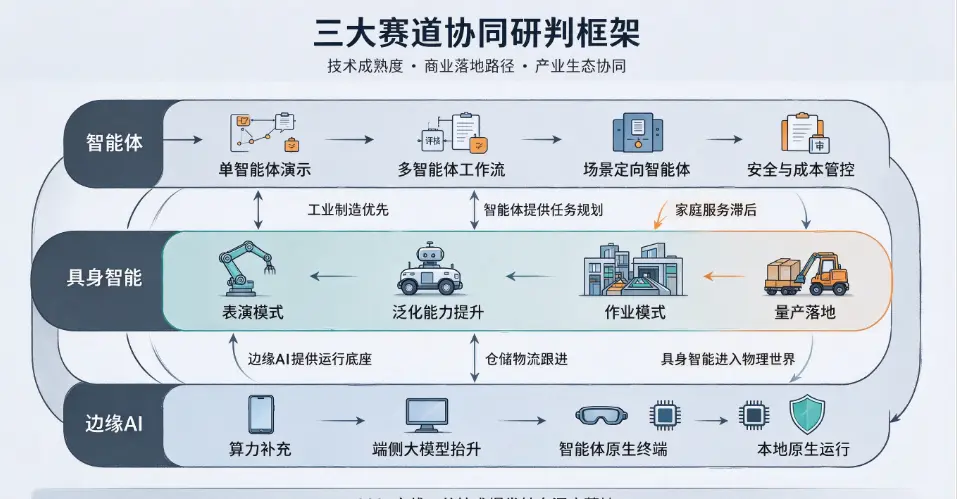
2026年AI Agent行业最核心的变化,是彻底跳出了“输入一个需求,返回一个简单结果”的初级阶段,开始真正渗透到企业的核心生产流程中,接下来1-2年,行业的核心发展方向将不再是比拼单智能体的“聪明程度”,而是转向多智能体的协同工作流搭建。
2026年10月的最新实测数据显示,单智能体处理超过20步的长周期复杂任务时,任务完成率仅为47%,错误率超过30%,根本无法直接嵌入真实生产流程。而Anthropic推出的Dynamic Workflows多智能体编排技术,已经实现了由Lead Agent自动拆解任务、调度不同子智能体分工协作的能力,处理复杂代码库迁移、全链路数据分析等长周期任务的完成率提升至89%,效率是单智能体的3倍以上。接下来行业的主流演化方向,就是把过去由人工一步步操作的完整工作流,拆解成由规划、执行、评审、记忆不同角色组成的多智能体团队,让多个专业分工的智能体自动协同完成完整任务,而不是指望一个“超级智能体”解决所有问题。
商业化落地层面,接下来的核心趋势是“场景定向智能体”全面替代通用智能体。过去很多厂商试图打造一款覆盖所有需求的通用智能体,最终发现根本无法满足不同场景的专业要求。而2026年下半年开始大量落地的财务智能体、客服智能体、供应链管理智能体,专门针对单一垂直场景做定向优化,任务完成率普遍超过90%,已经在大量企业中实现规模化部署。行业数据显示,2027年企业级场景部署的智能体中,定向场景专属智能体的占比将超过75%,成为绝对主流。
安全与成本管控将成为接下来智能体规模化落地的核心竞争点。随着智能体开始高频调用企业内部数据、操作业务系统,权限隔离、操作全链路审计、风险操作人工审批等安全机制,会成为所有企业级智能体的标配功能。同时行业会全面普及模型分级调度机制,简单任务调用低成本小模型,复杂任务才调用大模型,把智能体的运行成本降到当前的1/10以下,彻底解决当前智能体运行Token消耗过高的痛点,为更大规模的落地扫清障碍。
具身智能:从“表演模式”走向“作业模式”
2026年之前,具身智能行业长期处于“发布会演示很惊艳,实际落地难落地”的表演模式阶段,大量机器人只能在特定场景下完成预设好的演示动作,一旦放到真实的非结构化环境中,就很容易出现动作失误,根本无法承担实际生产任务。2026年工信部、国务院国资委联合启动的具身智能实景实训专项行动,已经搭建起“实景实训-数据沉淀-产品迭代-规模部署”的完整闭环,接下来1-2年,具身智能将正式从表演模式全面转向作业模式。
技术层面的核心突破方向,将不再是单纯追求机器人的运动精度,而是聚焦“泛化能力”的快速提升。过去的工业机器人,每换一个新的作业场景,都需要工程师花大量时间重新编程调试,而新一代具身智能机器人,只需要人类通过自然语言演示一次作业流程,就能自主适应新的场景,自动完成同类作业任务。2026年下半年的实测数据显示,新一代具身智能机器人在工业分拣、仓储搬运、家庭服务等场景的泛化作业成功率,已经达到87%,完全满足实际生产的基本要求。
产业落地的优先级会非常清晰,不会出现全场景同步爆发的情况。接下来率先实现规模化落地的场景,全部是“环境结构化、作业流程标准化、人力成本高”的领域:首先是工业制造场景,机械臂形态的具身智能机器人将率先在3C组装、汽车零部件装配等场景大规模部署,替代大量重复性高、劳动强度大的人工岗位;其次是仓储物流场景,具身智能移动机器人将全面替代传统的扫码搬运机器人,自主完成复杂环境下的货物拣选、盘点、运输全流程工作;最后才是家庭服务、通用人形机器人这类非结构化复杂场景,至少还需要2-3年的技术迭代才能实现大规模普及。
2027年将成为具身智能机器人的量产落地元年,头部厂商的核心机型量产成本将下探到10万元人民币以内,在很多工业场景的投入产出比已经可以完全超过人工,不需要政府补贴就能实现商业化自循环,整个行业的发展将进入正向加速通道。
边缘AI:从“算力补充”走向“原生运行底座”
很长一段时间里,边缘AI都被当成云端大模型的“算力补充”,用来分担云端的部分推理压力。但2026年随着端侧智能体原生手机、RTX Spark端侧AI平台的正式落地,边缘AI的定位已经发生根本性变化,接下来1-2年,它将从算力补充升级为AI应用的原生运行底座。
技术层面的核心突破,是端侧大模型的能力边界持续抬升。2026年旗舰级手机的本地端侧大模型参数规模已经达到70B级别,完全可以在本地流畅运行智能体、图像生成、视频生成等复杂AI任务,不需要把数据上传到云端服务器。这带来的最大价值,就是彻底解决了AI应用的数据隐私痛点:所有用户的个人数据、操作行为全部在本地处理,完全不会上传到第三方云端,从根源上避免了用户隐私泄露的风险。
产业落地的核心趋势,是“智能体原生终端”的全面普及。2026年10月阶跃终端发布的STEPX Neo智能体原生手机,英伟达与微软联合推出的RTX Spark端侧AI笔记本,都把边缘AI能力作为核心卖点,操作系统从传统的“应用容器”升级为“智能体运行时”,用户不需要安装大量独立APP,只需要用自然语言下达指令,终端上的本地智能体就能自动调用不同应用完成任务。2027年,支持原生边缘AI运行的手机、PC、AI眼镜等智能终端的出货量占比,将超过全年智能终端总出货量的60%,边缘AI会成为所有智能终端的标准配置。
边缘AI的普及还会重构整个AI产业的商业模式。过去AI应用的主要商业模式是云端订阅付费,而边缘AI普及之后,大量轻量级AI应用可以完全在本地运行,不需要持续向云端支付算力成本,AI应用的开发门槛会进一步大幅降低,大量轻量化、高隐私性的垂直场景AI应用会集中爆发,整个AI应用生态的丰富度将提升一个量级。
智能体、具身智能、边缘AI三大赛道不是孤立发展的,三者正在形成强大的产业协同效应:边缘AI为智能体提供低延迟、高隐私的运行底座,智能体为具身智能提供通用任务规划能力,具身智能把AI的能力从数字世界延伸到物理世界,三者互相推动,共同把AI产业推向全新的发展阶段。
来源:
互联网
本文观点不代表区块AI立场,不承担法律责任,文章及观点也不构成任何投资意见。

评论列表