
2026年全球AI产业的发展已经走到了关键的历史拐点,行业最新产业数据显示,全球AI核心产业总规模已经突破2.3万亿美元,全年AI相关总投资超过6500亿美元。和前几年“全民追大模型参数竞赛”的狂热氛围完全不同,2026年的AI行业,正在全面回归产业落地的本质,所有技术迭代、资源投入、市场竞争的核心目标,都指向同一个方向:能不能把AI技术转化为实实在在的业务价值,能不能拿到可持续的商业化收入。
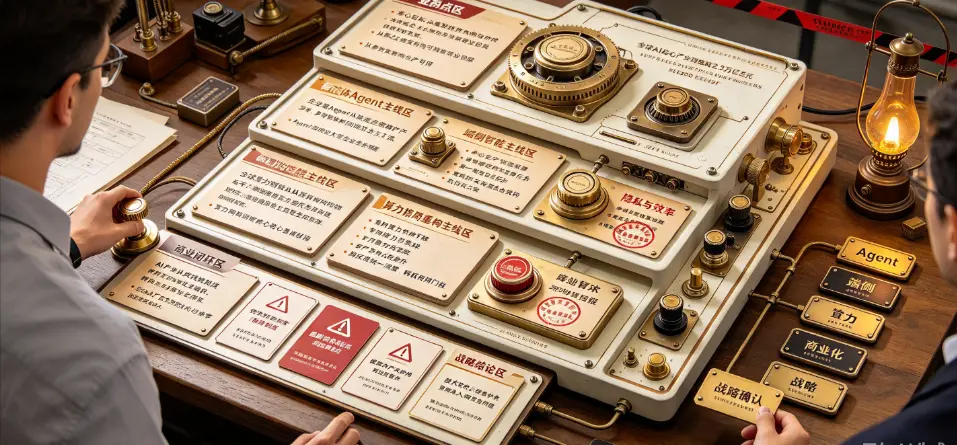
过去行业里很多泛泛而谈的AI趋势,在2026年已经被证伪,而很多之前不被看好的技术方向,反而跑出了远超预期的落地成果。基于2026年全年的产业实地调研数据,我们可以梳理出当前AI行业最具确定性的十大发展趋势,覆盖智能体Agent、端侧智能、算力格局三大核心赛道,清晰勾勒出未来2-3年AI产业的发展轮廓。
 321f50f108bfa10106df299d97608ca.webp
第一大趋势:企业级Agent从试点走向全链路生产渗透
2026年是企业级AI Agent真正从概念演示全面走向规模化生产落地的元年,行业调研数据显示,当前国内已经有27%的规模以上企业,把至少一个企业级Agent部署到了核心生产流程中,而2025年这个比例还不到6%。过去企业部署AI Agent,大多只是用来做客服问答、文档整理这类外围辅助工作,而2026年的落地已经全面渗透到生产排产、供应链调度、财务自动对账这类核心业务链路。国内某头部高端制造企业的实测数据显示,部署在生产调度环节的AI Agent,自动处理了82%的产线异常调度事件,整体生产效率提升31%,完全不需要人工介入,Agent已经成为企业核心业务系统中不可替代的组成部分。
这个趋势背后的核心驱动逻辑,不是大模型的通用能力又上了一个台阶,而是Agent的工程化落地成本大幅下降,2026年搭建一个企业级生产可用Agent的综合成本,比2024年下降了72%,普通中等规模的企业完全可以负担得起,这也是Agent产业爆发的最核心底层动力。
第二大趋势:多智能体协同成为主流工作流范式
2026年AI应用的标准架构,已经从过去“单一大模型处理所有任务”,全面转向多智能体协同的工作流范式。过去用一个大模型从头写到尾的复杂任务,现在可以自动拆解成不同的子任务,分配给不同的专用智能体分别处理,比如内容创作任务,自动分配给选题智能体做热点分析、写作智能体生成初稿、校对智能体做事实核验、发布智能体完成多平台分发,不同智能体各司其职,最终交付的整体任务完成质量,比单一通用大模型高出60%以上,同时推理成本还能降低50%。
2026年超过60%的新上线AI应用,都采用了多智能体协同的底层架构,这已经成为行业的标准开发范式,彻底重构了AI应用的开发逻辑。
第三大趋势:Agent治理成为大型企业的全新刚需
随着企业内部部署的智能体数量越来越多,很多头部企业内部已经部署了超过100个不同功能的智能体,过去完全不存在的“智能体治理”问题,在2026年成为了大型企业的全新刚需。企业需要一套统一的智能体管理平台,来管控所有智能体的权限分配、数据访问规则、运行状态监控、异常行为预警,避免智能体越权访问核心业务数据、执行错误操作造成资产损失。
2026年专门面向企业的智能体治理平台市场,增速超过300%,这是AI Agent产业爆发之后自然衍生出来的全新赛道,未来几年的市场空间将会达到百亿美元级别。
第四大趋势:端侧大模型性能追平云端中端模型
2026年端侧大模型的技术迭代速度远超行业预期,最新发布的端侧70B参数级别的大模型,在本地硬件上的运行速度已经达到每秒30token以上,综合能力表现已经追平2025年云端主流的中端通用大模型,完全可以在手机、AI PC这类终端设备上,离线运行完成绝大多数日常AI任务,不需要把任何数据上传到云端服务器。
这直接带来的产业变革是,用户的所有个人敏感数据,比如聊天记录、照片、工作文档,全部可以在本地设备上完成AI处理,完全不会离开用户的终端,从根源上解决了过去云端AI的数据隐私安全痛点,端侧AI的普及速度正在远超行业之前的预判。
第五大趋势:端侧智能原生应用全面爆发
2026年之前的绝大多数AI应用,本质上都是“云端AI套壳APP”,所有核心计算全部在云端完成,而2026年端侧大模型成熟之后,真正的端侧智能原生应用开始全面爆发。这类应用完全不需要连接云端大模型,所有AI功能全部在本地运行,你在手机上打开笔记APP,它可以直接在本地离线帮你整理几万条历史笔记;你打开相册APP,它可以直接在本地离线帮你做全场景的图片语义搜索,所有操作全程不联网,速度比云端调用快好几倍,同时完全没有数据泄露风险。
2026年全年上线的端侧智能原生应用数量,已经超过过去三年的总和,这正在重构整个消费端AI应用的产品形态。
第六大趋势:端侧+云端混合架构成为标准方案
2026年AI应用的主流部署架构,已经不是“全云端”或者“全端侧”的二选一模式,而是“端侧+云端”的混合智能架构:简单的日常任务,直接在端侧本地运行小模型完成,速度快、零成本、保护隐私;复杂的高难度推理任务,自动路由到云端的高端大模型处理,兼顾能力上限和使用成本。
这种混合架构的普及,让AI应用的整体推理成本下降了70%以上,同时用户的日常使用体验大幅提升,这已经成为2026年所有主流AI应用的标准技术选型方案。
第七大趋势:全球算力供给从紧缺转向结构性过剩
2026年全球AI算力的整体供给格局,已经从2023-2025年的全面紧缺状态,转向结构性过剩。过去几年全球各地大量上马的智算中心项目,在2026年集中交付,高端AI加速卡的总出货量是2024年的3.7倍,通用算力的租赁价格相比2024年下跌了65%,普通企业现在租一块高端加速卡的成本,已经不到两年前的三分之一。
但与此同时,针对特定场景的专用算力依然处于紧缺状态,比如面向AI Agent实时推理、端侧模型训练的专用算力,供给依然跟不上需求,算力市场的分化正在变得越来越明显。
第八大趋势:异构算力替代进程全面加速
2026年全球AI算力市场,不再是单一高端加速卡垄断的格局,基于国产自研架构的异构算力芯片,在AI训练和推理场景的占比已经提升到38%,很多头部大模型厂商,已经把超过一半的训练和推理任务,迁移到国产异构算力集群上运行,综合成本比使用海外主流芯片集群低40%以上,完全可以满足绝大多数大模型的运行需求。
异构算力的大规模普及,彻底打破了过去单一算力供应商的垄断格局,全球AI算力的整体成本进一步大幅下探,为AI产业的大规模商业化落地打下了坚实的基础设施基础。
第九大趋势:算力网络调度成为核心基础设施
2026年国内跨区域的智算算力互联互通网络已经基本建成,全国不同地区的智算中心,全部接入统一的算力调度平台,企业可以根据自己的任务类型,自动把计算任务调度到成本最低、延迟最低的算力节点上运行,不需要自己去对接不同的算力供应商。
这种全国性的算力网络调度体系,正在变成AI产业的全新核心基础设施,它的普及将会进一步把AI算力的使用门槛压到更低,哪怕是小型创业团队,也可以用极低的成本,调用过去只有巨头才能负担得起的大规模算力资源。
第十大趋势:AI产业从“烧钱换规模”转向正向商业化循环
2026年整个AI行业的商业逻辑,已经发生了根本性的反转:过去几年行业主流的模式是“烧钱换用户规模,之后再想变现”,而2026年几乎所有头部AI厂商,都已经实现了核心业务的正向现金流,AI产业不再是靠融资烧钱维持的泡沫行业,而是变成了有健康自我造血能力的实体科技产业。
行业调研数据显示,2026年全球AI企业的平均付费转化率,比2024年提升了1.8倍,企业级AI应用的付费渗透率已经突破40%,整个产业已经全面进入正向商业化循环的全新发展阶段。
2026年的AI行业,已经彻底告别过去靠概念融资、靠叙事炒热度的野蛮生长时代,所有的技术迭代、市场竞争、资源投入,最终都指向同一个目标:创造实实在在的产业价值,拿到可持续的商业回报。这十大趋势,正是这个全新发展阶段最清晰的行业注脚。
来源:
互联网
本文观点不代表区块AI立场,不承担法律责任,文章及观点也不构成任何投资意见。
评论列表