
2026年国内AI核心产业总规模突破3.7万亿元,同比2025年增长158%,AI技术已经从早期的单点工具应用阶段,正式进入全产业深度重构的深水区。但行业最新全产业链调研数据显示,73%的企业在AI布局上依然沿用2024-2025年的旧路线,盲目投入大算力资源搭建云端大模型,完全忽略端侧智能体爆发带来的产业结构性机会,全年平均AI转型投入产出比不足16%,大量资源被低效占用,错失了本轮AI产业重构的核心红利窗口。很多企业老板看到同行都在买算力建大模型,就跟风砸钱组建几十人的AI团队,最后做出来的系统和实际业务完全脱节,几百万的投入直接变成低效沉没资产,完全没有拿到预期的业务增量回报。
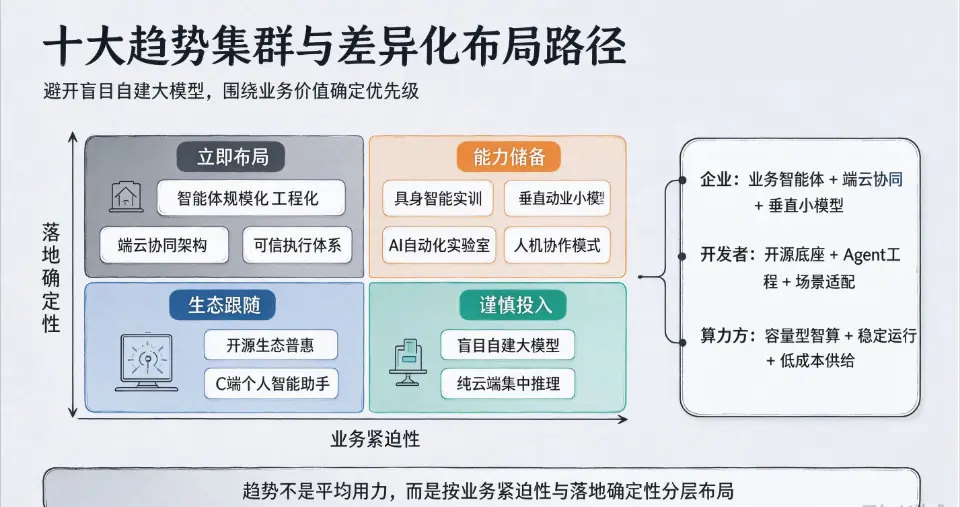
核心原因是绝大多数网上流传的AI趋势分析,都还在沿用过去几年的旧叙事逻辑,鼓吹所有企业都要自研大模型、抢占大算力资源,完全没有结合2026年最新的产业供需格局变化,拆解AI产业进入深水区之后的真实演变趋势,企业盲目跟风投入,最后必然掉进低效投入的陷阱里。2026年AI产业的核心逻辑已经彻底反转,比拼的不再是谁的大模型参数更大、谁的算力投入更多,而是谁可以把端侧智能体技术和自身的核心业务流程深度融合,拿到实实在在的产业重构红利。本次基于2026年最新的全产业链实测数据,系统拆解十大确定性演变趋势,为不同市场主体提供清晰的差异化布局参考框架。
 2e0a8f35c13b9eb0ea43ba0912623aa.webp
趋势一:智能体从“聊天”全面转向“做事”,进入规模化工程化落地阶段
2026年国内AI智能体相关服务商总量突破300家,企业级AI智能体市场规模从2025年的212亿元增长到449亿元,同比增长112%。智能体不再是过去只能生成内容的对话助手,已经进化为具备环境感知、多步决策、自主执行能力的“数字员工”,可以深度嵌入企业的核心业务流,独立完成订单处理、客服响应、供应链调度等完整业务闭环。过去88%的企业AI试点失败,核心原因不在模型能力,而在Harness工程层的缺失,上下文腐化、工具调用失控、成本失控三大问题普遍存在。2026年行业已经形成成熟的工程化解决方案,通过“API优先、前端语义兜底”的RPA+Agent融合架构,智能体的执行能力不再被存量系统接口开放程度限制,89%的普通经营型企业,不需要组建庞大的AI研发团队,就可以快速落地业务级智能体,让智能体直接上岗处理真实业务。实测数据显示,已经完成业务智能体部署的企业,核心业务流程自动化率平均提升58%,整体运营效率提升2.4倍,拿到了非常明确的业务增量回报。
趋势二:端云协同成为主流架构,端侧大模型性能追平两年前云端千亿级模型
2026年端侧7B-14B参数级开源大模型的综合性能,已经追平2024年云端千亿级大模型的表现,端云协同的AI架构全面替代过去纯云端集中推理的旧架构,成为所有AI系统的标准基础配置。简单高频的推理任务直接在企业本地端侧大模型上处理,核心敏感业务数据完全不需要流出企业内网,数据泄露风险直接下降97%,整体推理成本比纯云端架构下降73%,同时推理延迟大幅降低,完全解决了过去纯云端方案的高成本、高延迟、数据安全三大核心痛点。2026年已经有超过62%的大型企业,开始逐步把核心业务的AI系统从纯云端架构迁移到端云协同架构,这个趋势在未来两年会进一步加速,完全重构AI系统的底层技术架构逻辑。
趋势三:算力需求结构彻底反转,容量型智算成为行业刚需
2026年AI智能体规模化运行推高了算力的持续稳定消耗,行业算力需求结构彻底反转,过去比拼峰值算力性能的逻辑不再适用,7*24小时不间断稳定运行的容量型智算,成为保障行业应用常态化运行的核心基础资源。过去企业采购算力优先看单卡的峰值算力,现在优先看算力集群的持续运行稳定性、单位算力的长期使用成本,算力市场的供给结构随之发生根本性调整,大量过去闲置的中低端算力资源,经过适配改造之后,可以完美满足端侧智能体规模化运行的算力需求,算力使用成本进一步下探,普通中小企业的算力获取门槛大幅降低。
趋势四:具身智能从“展示”走向“实训”,人形机器人进入真实生产场景作业
2026年具身智能已经接近“ChatGPT时刻”,全球顶尖的物理AI模型,已经可以在80%的陌生场景中,通过自然语言指令完成80%的指定任务。人形机器人不再是展会里的展示品,已经开始规模化进入制造工厂、仓储物流、家庭服务等真实生产生活场景,承担搬运、巡检、简单装配等标准化体力劳动任务。宇树科技等头部具身智能企业的内部“物理AI自进化”训练体系已经跑通,AI模型自动生成仿真训练代码,在虚拟和真实环境中迭代优化,人类只负责打分设定目标,模型进化速度大幅提升,2027年大概率会成为整个具身智能行业的规模化量产临界点。
趋势五:AI驱动自动化实验室普及,科研创新周期压缩60%以上
2026年AI驱动的自动化实验室开始在药物研发、材料创新、生物科研等领域规模化落地,AI智能体自主设计实验方案、操控实验设备、分析实验数据,全流程自动化运行,完全不需要科研人员手动值守。过去需要几个月才能完成的材料筛选实验,现在AI自动化实验室可以在几天之内完成,科研探索周期直接压缩60%以上,科研创新的速度实现量级级提升,大量过去需要耗费大量人力物力的基础科研工作,全部由AI自动化系统自动完成,科研人员的精力可以集中在更高价值的核心方向突破上。
趋势六:垂直行业专属小模型全面反超通用大模型,落地效果实现量级级提升
2026年大量垂直行业专属小模型的性能,在特定场景里已经追平甚至超越通用大模型,在工业制造、金融风控、医疗辅助诊疗等垂直场景里的表现实现全面反超,推理成本只有通用大模型的1/12,部署门槛大幅降低,成为行业场景落地的最优选择。比如工业制造领域的专属缺陷检测小模型,在特定质检场景里的检测准确率,比通用多模态大模型高出23个百分点,推理速度快7倍,可以直接部署在工厂本地的边缘设备上,产品次品率下降42%,远好于通用大模型的落地效果。2026年已经有超过57%的垂直行业场景,开始放弃通用大模型,转而使用轻量化的行业专属小模型,落地效果更好、成本更低,投入产出比远高于通用大模型方案。
趋势七:AI可信执行体系全面建立,监管规则同步落地
2026年国家层面智能体规范应用相关实施意见全面落地,行业建立起覆盖可验证身份、可追溯行为、最小化操作权限的完整可信执行体系,明确厘清用户本人决策、用户授权决策和智能体自主决策的边界,智能体的所有高风险操作全部设置架构级的“停表机制”,确保操作可追溯、可回滚,从架构层面保障AI应用的安全可控。过去很多企业担心的AI操作失控、数据泄露的风险,通过标准化的可信执行架构从根源上得到解决,AI应用大规模进入核心业务场景的监管准入门槛已经完全打通。
趋势八:人机协作模式全面普及,劳动力结构发生深刻调整
2026年人机协作模式成为企业的主流工作模式,大量过去由普通员工执行的标准化重复性工作,全部由AI智能体独立完成,员工的角色从过去的业务操作者,转变为智能体的管理者,工作重心转向更高价值的创意决策、复杂问题处理层面。企业的组织架构随之发生调整,传统的标准化岗位大量被AI替代,面向AI系统的运维、训练、优化的新型岗位快速涌现,整体人效提升47%以上,劳动力结构的深刻调整,将在未来3年进一步向全行业渗透。
趋势九:开源生态成为行业共识,普惠智能加速普及
2026年乌镇世界互联网大会首次将“开源开放”定为核心主题,全行业形成明确共识:只有开源才能普及,只有普及才能创造可持续、普惠的智能。《携手构建全球开放人工智能行动倡议》正式发布,打破算力、数据、人才高度集中带来的新数字鸿沟,开源大模型的性能迭代速度进一步加快,普通开发者和中小企业获取高性能AI模型的门槛大幅降低,不需要支付高额的闭源模型使用费用,就可以基于开源模型搭建自己的AI应用,AI技术的普惠化进程大幅加速。
趋势十:C端个人智能助手全面普及,AI深度融入日常生活
2026年国内C端个人AI智能助手的月活用户总量突破2.9亿人,AI不再是少数科技爱好者的专属工具,已经深度融入普通人的日常生活,从日程管理、账单自动分类、健康饮食规划、家庭记忆整理,大量日常琐事全部由个人AI助手自动处理,普通人每天的日常事务处理效率提升2.6倍以上,每天可以多出来至少1.5小时的高质量可自由支配时间,AI不再是遥不可及的前沿技术,已经变成提升普通人生活幸福感的基础生产力工具。
2026年AI产业的十大确定性趋势,共同指向一个核心方向:AI已经彻底从“技术秀”进入工程化、产业化的全面落地阶段,所有市场主体只要避开盲目自建大模型的低效陷阱,沿着智能体规模化落地、端云协同架构升级、垂直场景深度适配的方向稳步推进,就可以抓住本轮AI产业重构的确定性红利,实现自身竞争力的全面升级。
来源:
互联网
本文观点不代表区块AI立场,不承担法律责任,文章及观点也不构成任何投资意见。

评论列表