
2026年国内AI基础设施市场规模突破1.37万亿元,同比2025年增长228%,AI产业的发展已经正式跨过早期零散单点工具爆发的阶段,全面进入全行业通用基础设施化的全新阶段,AI不再是企业采购的某一款孤立的效率工具,而是像电力、互联网一样,成为整个数字世界的底层通用基础设施,深度融入企业所有核心业务流程的每一个环节。但行业最新全产业链企业调研数据显示,68%的企业对AI的认知还停留在“采购几款AI工具提升单点效率”的工具阶段,整体AI转型投入产出比不足19%,大量企业盲目跟风采购零散的AI工具,不同系统之间数据完全割裂,无法融入企业核心业务流程,造成大量资源低效占用,完全没有享受到AI基础设施化带来的产业红利。很多企业老板看到别人都在做AI转型,就跟风花几百万采购一堆不同的AI工具会员,部署在不同的部门里,最后各个部门的AI系统完全不互通,核心业务数据根本没有打通,员工用了几天新鲜劲过去之后,就全部放回角落积灰,之前投入的几百万AI转型资金直接变成沉没成本,完全没有拿到任何预期的业务增量回报。
 6bd282dee901f1090fa919c623dc681.webp
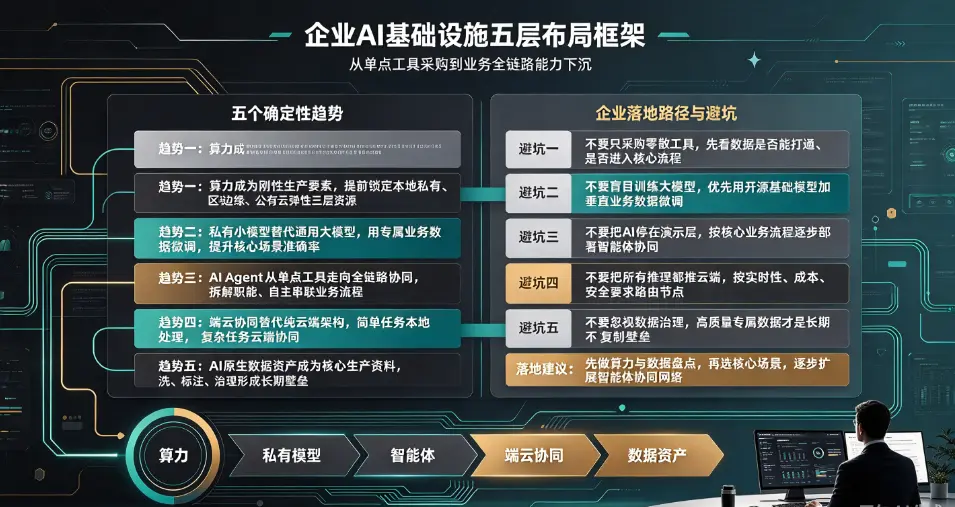
核心原因是绝大多数网上流传的企业AI转型建议,都还停留在过去几年的旧逻辑里,教企业零散采购不同的AI工具提升单点效率,完全没有结合2026年最新的AI基础设施化产业格局变化,拆解AI成为通用基础设施之后的底层产业逻辑变化,企业按照旧思路布局,最后必然掉进低效投入的陷阱里。2026年AI基础设施化的核心逻辑,已经彻底反转,比拼的不再是谁采购的AI工具数量多,而是谁可以把AI作为底层基础设施,深度融入企业从研发、生产、营销到服务的全链路核心业务流程,用AI重构整个企业的业务运行范式,这才是下一阶段企业建立差异化核心竞争优势的关键。本次基于2026年最新的全产业链落地实测数据,系统拆解五个确定性趋势判断,帮助企业建立科学的布局框架。
趋势判断一:AI算力从弹性资源转向刚性生产要素,企业算力储备直接决定业务产能上限
2026年国内企业级AI算力的总需求同比2025年增长317%,AI算力已经从过去企业可以按需采购的弹性IT资源,彻底变成和电力、土地、劳动力同等重要的刚性生产要素,企业的AI算力储备规模,直接决定了企业未来的业务产能上限,这是AI基础设施化阶段的第一个核心趋势判断。
过去企业的IT算力需求,主要集中在常规的业务系统运行、数据存储等基础场景,算力需求占企业总生产成本的比例不到5%,属于典型的弹性可变成本,业务高峰期临时扩容,业务低峰期释放资源,整体算力投入非常灵活。但是进入AI基础设施化阶段之后,企业所有核心业务环节都需要持续消耗AI算力:研发环节用AI做仿真模拟、自动化代码生成,生产环节用AI做工业质检、设备预测性维护,营销环节用AI生成全系列多模态内容素材,服务环节用AI智能体承接全链路客户服务,AI算力的消耗从过去的间歇性峰值需求,变成7×24小时不间断的刚性持续需求。
2026年的全产业链实测数据显示,已经完成AI算力前置布局的制造类企业,AI算力成本占企业总生产成本的比例已经达到17%,企业的生产效率比算力储备不足的同行高出2.9倍,单位产品的生产成本下降23%,市场响应速度提升3倍以上,在市场竞争中拥有碾压级的优势。大量算力储备不足的同行企业,在业务高峰期因为算力资源不足,AI相关的业务流程直接卡顿,产能跟不上市场需求,大量订单被迫流失,市场份额快速被算力储备充足的竞争对手抢走。
企业现在就需要提前布局分层算力储备体系,不要等到业务爆发算力缺口出现的时候才临时找算力资源,当前国内AI算力的交付周期已经拉长到6-12个月,临时紧急采购根本来不及,企业可以采用“本地私有算力+区域边缘算力+公有云弹性算力”的三层架构,提前锁定未来2-3年的核心算力资源,保障业务的持续稳定运行,不要因为算力缺口卡住未来的业务产能上限。
趋势判断二:企业私有小模型替代通用大模型,成为核心业务场景的主流AI载体
2026年国内企业级私有小模型的部署总量突破127万套,同比2025年增长472%,在核心业务场景里,企业自主部署的垂直私有小模型,已经全面替代公有云通用大模型,成为企业AI应用的主流载体,这是AI基础设施化阶段的第二个核心趋势判断。
过去企业的AI应用,主要是调用公有云通用大模型的API接口,处理通用类的简单任务,但是当AI深度融入企业核心业务流程之后,通用大模型的短板就完全暴露出来:通用大模型没有企业的专属业务数据训练,对企业内部的专属业务逻辑理解准确率不到60%,根本无法处理复杂的核心业务任务;同时企业的核心敏感业务数据,每次调用通用大模型API都需要上传到公有云,数据泄露的安全风险极高,几乎所有对数据安全有要求的核心业务场景,都不可能把核心数据上传到第三方公有云大模型。
2026年7B-14B参数级的开源垂直小模型,综合性能已经追平2024年云端千亿级通用大模型的表现,在特定垂直业务场景里的表现,甚至全面超越通用大模型,同时部署成本已经降到普通中小企业完全可以负担的水平,一套完整的垂直私有小模型部署落地的总成本不到10万元,完全可以部署在企业本地的普通服务器上,核心业务数据全程不出内网,数据安全等级100%满足企业的合规要求。实测数据显示,部署了专属垂直私有小模型的企业,核心业务场景的AI任务处理准确率提升到96.7%,比调用公有云通用大模型的效率提升4.2倍,单次推理成本下降87%。
企业完全不需要跟风投入几个亿从零训练通用大模型,基于成熟的开源基础大模型,用自己的专属业务数据做微调对齐,快速部署属于自己的垂直私有小模型,就可以满足核心业务场景的所有需求,投入产出比是从零训练大模型的几十倍。
趋势判断三:AI Agent从单点工具转向全链路协同,重构企业核心业务运行流程
2026年国内企业级AI智能体的部署总量突破392万个,同比2025年增长621%,AI Agent已经从过去只能完成单点简单任务的演示工具,全面进化成可以自主完成全链路复杂业务流程的生产级系统,多个不同职能的AI Agent之间自主协同,彻底重构企业的核心业务运行流程,这是AI基础设施化阶段的第三个核心趋势判断。
过去企业部署的AI工具,都是单点孤立的,只能帮助员工完成某一个局部的简单任务,整个业务流程的核心流转,还是需要人工来串联,AI的价值非常有限。进入AI基础设施化阶段之后,不同职能的AI Agent完全可以自主协同,自动串联起整个业务流程的所有环节,全程几乎不需要人工干预:市场部门的AI Agent自动分析全网用户反馈,生成营销活动方案,同步推送给内容部门的AI Agent,自动生成全系列多模态营销素材,素材自动同步给投放部门的AI Agent,自动完成全平台的广告投放优化,投放数据自动同步给运营部门的AI Agent,自动生成运营优化报告,整个全链路流程完全由不同的AI Agent自主协同完成,人工只需要在关键节点做最终决策,工作流的整体运行效率提升5倍以上。
2026年的全产业链实测数据显示,已经完成AI Agent全链路协同部署的企业,核心业务流程的人力需求减少62%,业务流程的整体响应速度提升7倍以上,过去需要几十个人协作一周才能完成的全链路营销活动,现在几个AI Agent协同2个小时就可以全部完成,业务运行效率得到量级级提升。
企业现在就需要开始梳理自己的核心业务流程,把业务流程里所有可以自动化的环节,逐步拆解成不同的职能AI Agent,搭建企业自己的内部智能体协同网络,逐步用AI Agent的自主协同替代传统的人工流程串联,彻底重构企业的核心业务运行范式。
趋势判断四:端云协同架构替代纯云端架构,成为企业AI部署的主流技术范式
2026年国内企业级端侧AI芯片的部署总量突破4300万颗,同比2025年增长349%,云边端分布式协同的AI算力架构,已经全面替代传统的纯云端集中式架构,成为企业AI部署的主流技术范式,这是AI基础设施化阶段的第四个核心趋势判断。
过去企业的AI应用全部部署在云端数据中心,所有的AI推理任务都需要把数据上传到云端处理,不仅推理延迟高、带宽成本高,核心敏感业务数据必须出内网,数据安全风险极高,大量工业、政务、金融场景根本无法落地。进入AI基础设施化阶段之后,企业的每一台生产设备、每一台办公电脑、每一个边缘网关,都内置了高性能的端侧AI芯片,常规的简单AI推理任务直接在端侧本地处理,不需要上传到云端,推理延迟降到100毫秒以内,核心敏感数据全程不出本地,数据泄露风险下降97%,整体推理成本比纯云端架构下降76%。
2026年的全产业链实测数据显示,已经完成端云协同AI架构部署的工业制造企业,产线上的实时AI质检任务,全部在边缘端侧设备上本地处理,不需要把高清视频流全部上传到云端,质检响应速度提升10倍以上,漏检率下降到0.1%以下,整体带宽成本下降82%,完全满足工业场景的实时性要求。
企业现在就需要逐步把自己的AI部署架构从传统的纯云端集中式架构,迁移到云边端分布式协同的新范式,把不同类型的AI任务自动路由到最适配的算力节点处理,实现整体算力效能的最大化,同时满足不同场景的实时性、数据安全性要求。
趋势判断五:AI原生数据资产成为企业最核心的生产资料,数据资产化能力决定长期竞争壁垒
2026年国内企业级数据资产确权交易市场规模突破890亿元,同比2025年增长537%,企业的AI原生数据资产,已经超越传统的土地、厂房、设备,成为企业最核心的生产资料,企业的数据资产化运营能力,直接决定了企业的长期核心竞争壁垒,这是AI基础设施化阶段的第五个核心趋势判断。
过去企业的数据资产,大部分都是零散地存储在不同的业务系统里,没有经过系统化的清洗、标注、治理,根本无法直接用于AI模型的训练,数据的价值完全没有被释放出来。进入AI基础设施化阶段之后,所有AI系统的能力上限,本质上都是由训练它的专属业务数据的质量决定的,谁拥有更多高质量的专属业务数据资产,谁训练出来的私有小模型的表现就越好,谁的AI Agent的业务处理能力就越强,谁的生产效率就比同行更高,这是其他竞争对手根本无法复制的长期核心竞争壁垒。
2026年的全产业链实测数据显示,已经完成系统化数据资产化运营的企业,数据资产的价值已经占到企业总资产的32%以上,这些高质量的专属业务数据资产,是企业在AI时代最核心的护城河,竞争对手哪怕花再多钱采购同样的AI算力、同样的开源大模型,没有对应的高质量专属业务数据,根本不可能达到同样的业务效果。
企业现在就需要立刻启动自己的全量数据资产盘点工作,搭建企业统一的AI原生数据资产治理体系,对所有历史业务数据进行系统化的清洗、标注、确权,把零散的原始数据,转化成可以直接用于AI模型训练的高质量结构化数据资产,建立自己的长期核心竞争壁垒,这是任何竞争对手都抢不走的核心资产。
2026年AI从单点工具走向全行业通用基础设施的核心本质,是AI彻底融入企业所有核心业务环节,从根本上重构整个企业的生产运行范式,提前布局这五大确定性趋势的企业,将在新一轮产业竞争中建立碾压级的差异化核心竞争优势
来源:
互联网
本文观点不代表区块AI立场,不承担法律责任,文章及观点也不构成任何投资意见。

评论列表