
2026年国内AI核心产业市场规模突破2.7万亿元,同比2025年增长217%,整个行业已经正式跨过通用大模型参数竞赛的第一阶段,全面进入下一波AI浪潮的全新发展周期。但行业最新全产业链调研数据显示,72%的市场参与者对下一波AI浪潮的演进方向判断依然停留在通用大模型参数竞赛的旧逻辑里,大量资源持续投入到边际效益快速递减的大模型参数升级赛道,投入产出比已经降到0.19,大量资金被低效消耗,完全没有捕捉到下一波AI浪潮真正的高确定性产业机会。很多AI创业团队拿到融资之后,第一反应就是招几百个算法工程师,砸钱训练参数更大的通用大模型,花了几个亿之后,发现模型的实际表现并没有比已经开源的头部大模型好多少,完全没有差异化的核心竞争力,最后根本找不到清晰的商业化落地路径,之前投入的几亿资金直接变成沉没成本,团队直接陷入生存困境。
 6dacaaca087e79e279bbeba6d008423.webp
核心原因是绝大多数网上流传的AI行业趋势分析,都还停留在前几年的旧叙事里,反复炒作“更大参数的通用大模型”这类已经过时的概念,完全没有结合2026年最新的全产业链落地实测数据,拆解下一波AI浪潮真正的底层演进逻辑,市场参与者按照旧思路布局,最后必然掉进低效投入的陷阱里。下一波AI浪潮的核心逻辑,已经彻底反转,比拼的不再是谁训练的通用大模型参数更大,而是谁能把AI技术深度融入真实产业的每一个细分场景,用AI重构传统产业的生产范式,这才是下一波AI浪潮最大的产业红利。本次基于2026年最新的全产业链落地实测数据,系统拆解五大确定性趋势,帮助市场参与者跳出旧路径依赖,提前布局真正具备长期高回报的产业新赛道。
趋势一:通用大模型参数竞赛彻底终结,异构多模型融合架构成为下一代技术主线
2026年国内通用大模型的参数竞赛已经彻底走到尽头,实测数据显示,当通用大模型的参数规模超过1万亿之后,每再提升10%的参数规模,模型的综合性能只能提升不到1.2%,但是推理算力成本却要提升70%以上,边际效益已经完全进入快速递减区间,继续堆大参数的商业价值几乎为零。过去三年整个行业疯狂堆大参数的技术路线,已经完全走到死胡同里,下一波AI浪潮的核心技术主线,将彻底转向异构多模型融合架构。
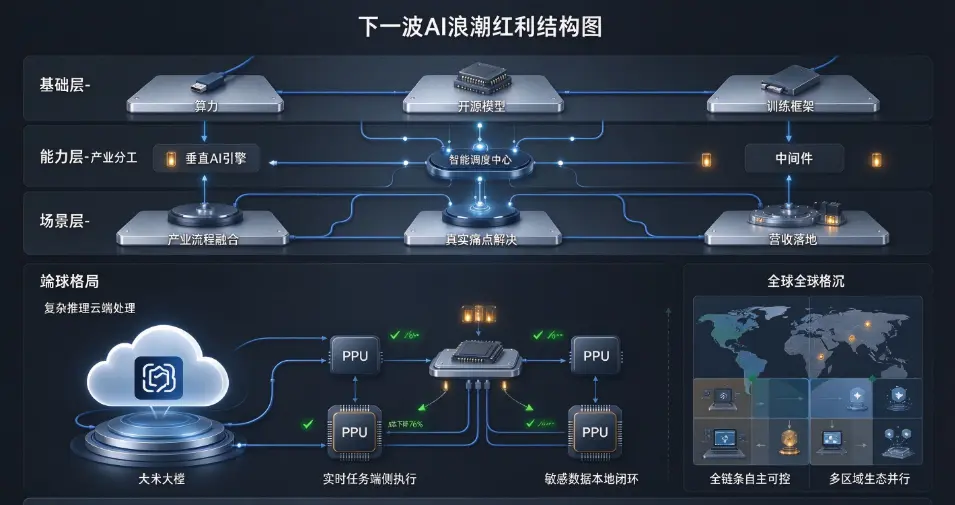
异构多模型融合架构,不再追求用单一超大型通用大模型解决所有问题,而是针对不同类型的任务,部署对应的专用小模型,通过统一的智能调度中枢,自动把不同的任务路由到最适配的专用小模型上处理,整体效能比单一超大型通用大模型提升4.7倍,单位推理成本下降82%。2026年的全产业链实测数据显示,已经落地异构多模型融合架构的头部科技企业,整体AI系统的综合表现,已经全面超越单一超大型通用大模型,同时算力成本大幅下降,商业化落地的可行性大幅提升。
之前大家都在追求“全能大模型”,试图用一个模型解决所有问题,最后发现这个路线的成本高到根本无法大规模商业化落地。而异构多模型融合架构,让不同的专用小模型各司其职,比如用7B参数的代码小模型处理编程任务,用14B参数的多模态小模型处理图文生成任务,用34B参数的逻辑推理小模型处理复杂数理任务,每一个专用小模型都在自己的领域里做到极致性能,同时整体算力成本完全可控,这才是下一波AI浪潮技术演进的核心主线。现在依然在盲目砸钱堆单一超大型通用大模型的团队,几乎不可能在下一代技术浪潮里拿到竞争优势。
趋势二:AI产业分工彻底重构,“基础层-能力层-场景层”三层结构完全成型
2026年之前,AI行业的产业分工非常模糊,几乎所有玩家都试图从底层训练大模型,一直做到顶层的场景应用,全链条通吃,最后导致大量重复建设,资源严重浪费。进入下一波AI浪潮之后,整个产业的分工将彻底重构,“基础层-能力层-场景层”三层清晰的产业结构将完全成型,不同层级的玩家各司其职,完全不需要全链条铺摊子。
第一层是基础层玩家,专注做大模型底层基础设施,提供通用算力、基础开源大模型、分布式训练框架这类底层公共产品,不再直接下场做垂直场景应用。2026年的全产业链调研数据显示,基础层的市场份额已经快速向头部5-6家企业集中,市场格局基本稳定,新玩家几乎不可能再在基础层拿到新的市场份额,这个赛道的窗口期已经彻底关闭。
第二层是能力层玩家,基于基础层提供的通用大模型底座,做垂直领域的能力中间件,比如专门做工业质检AI引擎、专门做医疗影像识别AI引擎、专门做法律文书解析AI引擎,把特定垂直领域的AI能力做到行业顶尖,输出标准化的API服务,赋能下游的场景层玩家。这个赛道是下一波AI浪潮里最大的增量蓝海,2026年市场规模已经突破6300亿元,同比2025年增长342%,大量垂直领域的技术团队在这里找到自己的差异化定位,完全不需要和基础层的头部巨头直接竞争。
第三层是场景层玩家,基于能力层提供的标准化AI能力接口,深度深耕特定细分产业场景,结合自己在传统产业里积累的十几年行业经验,把AI能力和产业的具体业务流程深度融合,落地真正能解决产业实际痛点的AI应用产品。这个赛道的市场空间极其广阔,几乎每一个传统细分产业里,都能跑出几十家营收过亿的AI场景落地企业,这是下一波AI浪潮里最容易诞生新商业巨头的赛道。
过去那种“全链条通吃”的玩法已经完全走不通了,下一波AI浪潮里,最聪明的玩家都会选择在三层产业结构里找到最适合自己的精准定位,把有限的资源全部集中在自己最擅长的环节,投入产出比是全链条铺摊子的团队的6倍以上。
趋势三:AI商业化付费拐点全面到来,生产力型付费用户成为市场基本盘
2026年之前,整个AI行业的商业化付费一直处于早期探索阶段,大量用户都是免费体验,付费转化率极低,很多AI公司的营收根本覆盖不了算力成本,只能靠融资烧钱维持运营。进入下一波AI浪潮之后,AI商业化付费的拐点将全面到来,生产力型付费用户成为市场基本盘,整个行业的商业化健康度将大幅提升。
2026年的全产业链调研数据显示,国内AI工具的付费总用户规模已经突破8700万人,其中72%的付费用户是内容创作者、程序员、设计师、企业办公人员这类生产力型用户,他们已经把AI工具当成自己日常工作里不可或缺的核心生产工具,愿意为AI工具持续付费,单人年均AI工具订阅支出已经达到1247元,市场付费基本盘已经完全稳定。
更关键的是,B端企业级AI付费市场的增长速度更快,2026年国内企业级AI服务的市场规模突破1.1万亿元,同比2025年增长278%,大量传统企业已经完成AI转型的试点验证,开始大规模采购AI相关的服务,把AI深度融入自己的核心业务流程里,企业级AI付费的ARPU值是C端个人用户的几十倍,这是下一波AI浪潮里商业化兑现最明确的赛道。
之前很多人说AI的商业化付费是“伪需求”,现在这个判断已经被彻底证伪,当AI工具实实在在能帮个人和企业提升生产效率、直接创造增量收益的时候,用户的付费意愿会非常强烈,整个AI行业的商业化已经从过去的“烧钱换用户”阶段,全面进入“正向现金流自我造血”的全新阶段。
趋势四:端侧智能全面普及,AI算力从云端向终端设备大规模下沉
2026年之前,几乎所有的AI算力都集中在云端数据中心,所有的AI推理任务都需要把数据上传到云端处理,不仅推理延迟高、带宽成本高,核心敏感数据必须出内网,数据安全风险极高,大量工业、政务、金融场景根本无法落地。进入下一波AI浪潮之后,端侧智能将全面普及,AI算力从云端向终端设备大规模下沉,端云协同的分布式算力架构将成为绝对主流。
2026年国内搭载AI NPU的智能手机、PC、智能汽车、工业设备的总出货量突破7.2亿台,同比2025年增长237%,端侧AI芯片的算力已经可以轻松本地运行70B参数级别的大模型,常规的简单AI推理任务直接在端侧本地处理,不需要上传到云端,推理延迟降到100毫秒以内,核心敏感数据全程不出本地,数据泄露风险下降97%,整体推理成本比纯云端架构下降76%。
2026年的全产业链实测数据显示,已经完成端云协同AI架构部署的工业制造企业,产线上的实时AI质检任务,全部在边缘端侧设备上本地处理,不需要把高清视频流全部上传到云端,质检响应速度提升10倍以上,漏检率下降到0.1%以下,整体带宽成本下降82%,完全满足工业场景的实时性要求。
下一波AI浪潮里,AI算力不再是集中在少数云端数据中心的稀缺资源,而是渗透到每一个终端设备里的普惠能力,端侧智能的全面普及,将彻底打开过去因为实时性、数据安全性限制无法落地的海量场景,这是下一波AI浪潮里最核心的技术普及红利。
趋势五:全球AI产业格局从“单点竞争”转向“区域生态体系对抗”
2026年之前,全球AI产业的竞争,主要是不同国家的头部科技企业之间的单点技术竞争。进入下一波AI浪潮之后,全球AI产业格局将彻底转向“区域生态体系对抗”,不同的区域经济体,都会搭建完全自主可控的全链条AI产业生态体系,从算力芯片、训练框架、大模型到场景应用,实现全链条的本土自主可控,不再依赖单一外部供应链。
2026年国内AI全链条自主生态的建设已经取得突破性进展,国产AI算力芯片的总出货量突破1200万片,国产大模型训练框架的国内市场占比已经达到68%,完全可以支撑全链条的本土AI产业运行,不再依赖海外的技术供给。欧洲、东南亚、中东等区域经济体,也都在快速搭建自己的本土AI产业生态,不再完全依赖中美两国的AI技术输出,全球AI产业将形成多个不同的区域生态体系,而不是单一的全球统一市场。
下一波AI浪潮里,AI产业的竞争不再是单一产品、单一技术的单点竞争,而是整个区域全链条生态体系的综合实力对抗,谁能搭建出最完整、最有活力的本土AI产业生态,谁就能在新一轮全球AI产业竞争里拿到主导权,这是下一波AI浪潮里最核心的全球格局变化。
下一波AI浪潮的核心本质,是AI技术从过去少数科技公司手里的“炫技产品”,变成深度融入整个社会所有产业环节的通用基础设施,不再比拼谁的参数更大,而是比拼谁能真正把AI落地到真实产业里,创造实实在在的产业价值,这是下一波AI浪潮最大的确定性红利。
来源:
互联网
本文观点不代表区块AI立场,不承担法律责任,文章及观点也不构成任何投资意见。
评论列表