
2026 年 9 月,全球 AI Agent 日活规模突破 1.2 亿,大幅超出行业年初预期。此前多家机构预测,多智能体协同工作流要等到 2027 年才会大规模落地,而当前产业实践证明,智能体组队完成复杂任务的商业化进程正在加速。AI 产业竞争重心,已经从大模型跑分转向多智能体编排、任务闭环与工程化落地。
从用户结构来看,1.2 亿日活由个人轻量化智能体和企业专业智能体共同构成,其中个人端 Agent 占比约 72%,多用于文档处理、信息检索、内容创作;企业端智能体占 28%,并且超过 41% 的企业生产任务已经采用多智能体协作模式。传统单智能体仅支持单次问答与简单工具调用,而多智能体协作本质是搭建虚拟团队:由调度智能体接收目标,拆解任务,分配给不同专业子 Agent 并行执行,最后汇总结果、交叉核验,形成完整任务闭环。
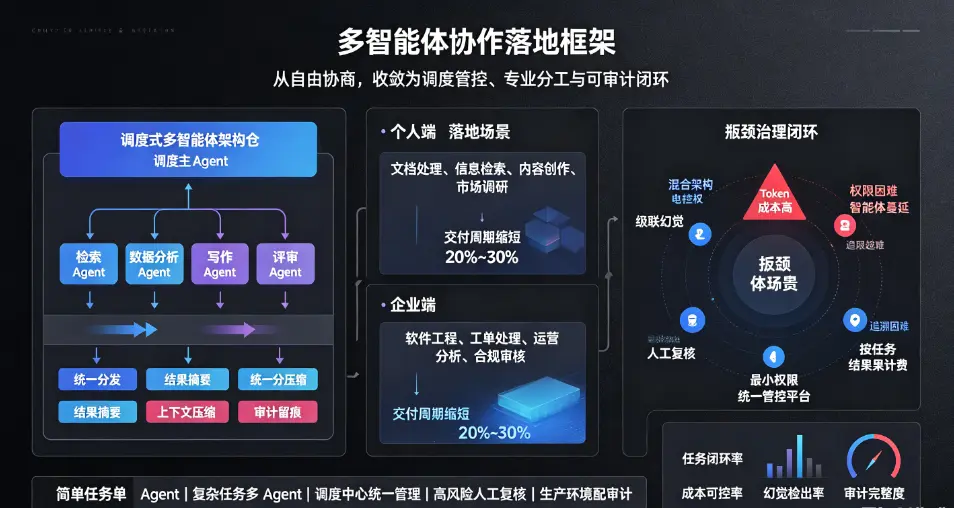
当前产业主流架构已经收敛为调度器 + 专业化子智能体模式,淘汰了早期多个 Agent 自由对话的方案。实测数据显示,自由协商模式极易造成上下文膨胀、Token 消耗暴涨、任务偏离目标。而调度中心统一管控任务分发与结果摘要,在稳定性、成本、可审计性上优势明显。MCP 模型上下文协议与 A2A 智能体通信协议的成熟,是本次规模化落地的底层基础设施,实现不同厂商、不同模型底座的智能体互通,打通跨模型协同壁垒。
 fd5fdbdab0906aa7ee21998f88127c0.webp
落地场景分为个人与企业两大方向。个人场景下,多 Agent 组合可以自动完成市场调研:检索 Agent 采集资料,数据分析 Agent 清洗数据,写作 Agent 生成文稿,评审 Agent 校验事实,用户只需要提出最终目标。企业端价值更加突出,软件工程场景中,多智能体团队可以分工完成需求拆解、代码编写、单元测试、安全审计;运营场景则自动完成工单分类、信息提取、合规审核。2026 年企业调研显示,引入多智能体工作流的团队,业务交付周期平均缩短 20%~30%。
各大交易所注册链接:
但高速增长背后,产业仍面临不可忽视的技术瓶颈。首要问题是算力开销,多智能体系统 Token 消耗量最高可达普通单轮对话的十余倍,流程设计不当会带来成本失控,侵蚀项目 ROI。其次是级联幻觉,上游智能体产生的错误信息会沿链路向下传递,层层放大,即便增加校验 Agent,也只能降低出错概率,无法彻底根除,因此高风险决策场景仍需要人工复核。另外,多 Agent 系统存在权限治理难题,多工具调用容易引发越权访问,长链路任务出现问题时,故障追溯难度远高于单智能体。同时不少企业出现智能体蔓延问题,业务线独立部署 Agent,缺少统一管控平台,造成能力重复建设。
从产业阶段判断,当前多智能体工作流仍处于半自动阶段,由人设定目标,AI 负责执行,遇到异常场景依旧需要人工介入。市场上 “全自动 AI 团队” 的宣传存在夸大成分,完全自主运行的智能体系统距离成熟商用还有很长距离。未来产业演进方向集中在三点:编排工具持续轻量化,降低业务人员搭建多 Agent 工作流门槛;A2A 与 MCP 协议持续标准化,打通不同厂商生态;计费模式从单纯按 Token 计费,逐步转向按任务结果计费,帮助企业评估投入产出。
监管层面同样在跟进,智能体具备自主调用工具的能力,全球各地陆续出台治理规范。多智能体链路责任界定复杂,生产级系统必须配套完整操作日志、人工熔断机制,合规审计将成为企业落地的硬性要求。
总体来看,1.2 亿日活是 AI Agent 产业的重要拐点。多智能体协作正在重塑数据分析、软件开发、办公运营等生产力场景,但技术存在刚性短板。未来最佳实践不是全面替换单 Agent,而是混合架构:简单高频任务使用轻量化单智能体,复杂长周期任务启用多智能体协同,坚持人机协同。智能体赛道竞争,最终比拼的不再是单个模型能力,而是整套编排、成本管控、风险治理的综合工程能力。
评论列表
Loading...