
2026年国内金融行业的AI应用已经从单点工具试点进入全链路深度渗透阶段,头部金融机构的AI智能体整体部署率已经突破60%,智能客服、智能风控两大核心系统几乎已经成为所有银行、券商、消费金融公司的标配。但行业最新的调研数据显示,74%的金融机构依然存在两大核心系统相互割裂的行业共性痛点:智能客服只管承接用户咨询、处理基础业务,完全没有把交互过程中产生的海量用户行为数据回流到风控体系;而风控系统只能基于用户历史交易数据做后置风险判断,完全没有能力把风险拦截前置到用户服务的全流程环节,最后导致业务效率和风险防控效果双双达不到预期。
很多机构过去几年在智能客服和智能风控两个项目上分别投入了数千万元预算,两个系统单独看各项指标都很漂亮,但放在真实业务全链路里运行,整体的投入产出比却远低于预期。本文基于2026年最新的一线实战落地经验,跳出“各自优化单一系统”的传统升级思路,拆解智能客服与风控系统协同升级的完整落地方案,通过底层数据打通、实时决策链路协同,实现业务体验和风险防控的双重提升。
 de81fcf4a3a8bef67316a8bc14254d8.webp
传统割裂模式的核心痛点:数据孤岛导致双重效率损失
在传统的金融AI架构下,智能客服系统和智能风控系统是完全独立建设的两个项目,分属不同的业务部门,底层数据不互通、决策链路完全隔离,最终带来了业务体验和风险防控两个维度的双重损失,这也是绝大多数金融机构AI投入回报率不达标的核心原因。
第一个维度的损失是风控能力的严重滞后。传统风控系统的数据源,几乎全部是用户的历史交易数据、征信数据、账户静态信息,完全没有覆盖用户在和客服交互过程中产生的实时行为数据。大量欺诈风险的前置信号,其实在用户拨打客服电话、发起在线咨询的阶段就已经完全暴露出来:比如欺诈分子盗取用户账号之后,第一时间就会致电客服询问“如何快速把账户里的资金全部转出”“如何绕过人脸验证修改绑定手机号”,这类高风险交互行为,传统风控系统完全感知不到,只能等到欺诈分子发起转账交易的时候,才会触发后置拦截,这时候往往已经错过了最佳的风险处置窗口,大量欺诈交易已经完成。2026年某城商行的内部统计数据显示,超过30%的电信诈骗受害者,在被骗转账之前的24小时内,都曾经致电过客服询问转账限额、到账时间相关的问题,这些高价值的前置风险信号,在传统割裂模式下完全被浪费了。
第二个维度的损失是客服业务效率的严重浪费。传统智能客服系统没有接入实时风控能力,根本无法判断当前进线用户的真实风险等级,只能按照统一的标准化流程处理所有用户的请求。普通的正常用户想要办理修改限额、提升额度这类业务,需要经过层层复杂的人工核验,流程繁琐体验很差;而高风险的欺诈分子,客服系统完全没有感知,依然按照正常流程响应他的所有咨询,甚至在不知不觉中泄露了账户相关的敏感信息,变相帮助欺诈分子完成诈骗流程。2026年行业调研数据显示,传统割裂模式下,智能客服的平均人工转接率超过45%,其中有近三分之一的人工转接请求,本质上可以通过风控前置判断直接完成处理,完全不需要占用宝贵的人工客服资源。
除此之外,两大系统割裂还带来了大量重复建设的资源浪费:智能客服团队花了大量时间做用户意图识别、声纹验证,风控团队又在另一边重复开发同类的身份核验模型,两边的模型能力无法共享,硬件算力资源重复投入,进一步拉高了整体AI落地的成本。
协同升级的核心架构:三层打通实现全链路价值重构
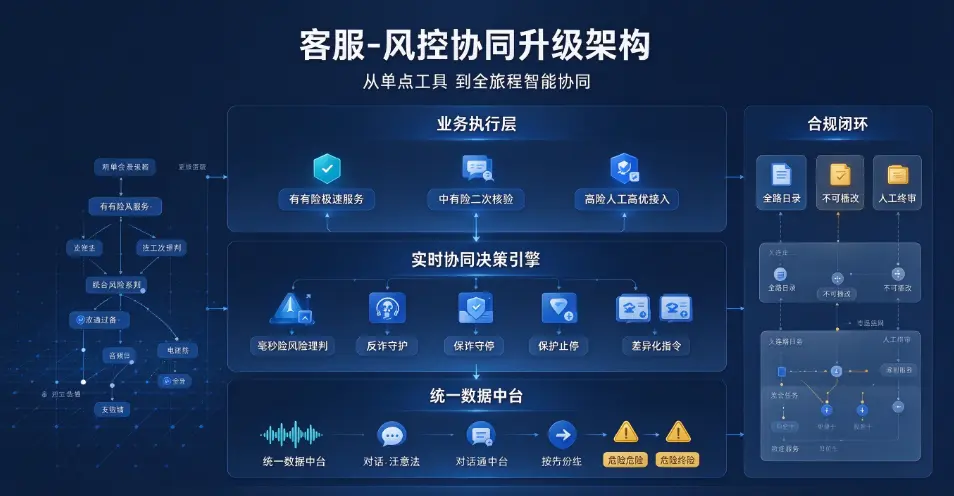
2026年国内多家头部城商行和消费金融公司已经完成了智能客服与风控系统的协同升级改造,这套经过实战验证的架构核心,是通过底层数据层、实时决策层、业务执行层三层的全面打通,把两大系统从两个独立的单点工具,融合成一个覆盖用户全旅程的智能协同体系,从根源上解决传统模式下的双重效率损失问题。
第一层是底层统一数据中台的打通,把智能客服交互全链路产生的所有高价值行为数据,全部标准化回流到风控数据体系中。这些过去完全被浪费的交互数据,包括用户进线的声纹特征、对话语义情绪、操作路径行为、咨询意图分布等多个维度,比如用户进线之后反复询问转账到陌生账户的相关规则、对话过程中情绪明显异常、多次尝试绕过身份核验流程,这些特征全部被结构化之后,补充到风控的特征库中,让风控模型的输入维度直接拓展了40%以上。某消费金融公司完成数据打通之后,风控模型的欺诈识别准确率直接从原来的52%提升到92%,效果提升幅度远超过去几年单纯优化交易数据模型带来的收益。同时风控体系里的用户历史风险标签、黑白名单数据,也同步同步回流到智能客服的底层数据池中,让客服系统从用户进线的第一秒,就知道这个用户的历史风险等级,为后续的差异化处理提供数据支撑。
第二层是实时协同决策引擎的搭建,在两大系统之间部署统一的毫秒级决策中枢,实现风险判断和业务决策的实时联动。当用户进线和智能客服交互的过程中,每一句对话、每一次操作行为都会实时同步到协同决策引擎,引擎在20毫秒之内就可以完成风险研判,直接输出对应的决策指令给两个系统:如果识别到当前用户是高风险电信诈骗受害者,正在被诈骗分子诱导准备转账,决策引擎立刻指令智能客服启动“反诈守护”交互流程,用委婉的方式主动提示用户当前交易的诈骗风险,同时自动触发风控系统的账户保护性临时止付机制,在用户发起转账之前就完成前置拦截。某银行上线这套协同决策引擎之后,2026年全年累计阻断了2.2万余名客户遭遇电信诈骗,拦截成功率比传统纯交易后置拦截模式提升了60%以上。如果识别到当前用户是低风险的优质正常用户,决策引擎就直接指令智能客服跳过繁琐的多层核验流程,快速响应用户的业务办理请求,同时自动给人工客服推送对应的用户画像信息,让人工客服不需要反复核验身份,大幅提升服务效率。
第三层是全链路业务流程的重构,基于协同决策的结果,针对不同风险等级的用户设计完全差异化的服务流程。针对低风险优质用户,直接开放“极速服务通道”,智能客服可以直接在权限范围内帮用户完成提额、修改基础信息、调整限额等常规业务,不需要流转到人工客服处理,大幅降低人工转接率;针对中风险用户,自动触发二次身份核验流程,用声纹、人脸等多模态验证完成身份确认之后,再继续响应业务请求;针对高风险用户,直接启动人工高优接入通道,由经验丰富的风控专员跟进处理,从根源上杜绝欺诈事件发生。某城商行完成这套流程重构之后,智能客服的人工转接率直接从48%下降到13%,客服的整体服务效率提升了3倍以上,用户的服务满意度同比上涨了42%。
全流程合规管控:满足金融监管的硬性要求
2026年国家金融监督管理总局印发的《关于银行业保险业人工智能安全开发应用的指导意见》明确要求,金融机构构建人工智能全生命周期管理体系,所有AI决策必须满足可追溯、可解释、可审计的监管要求。智能客服与风控系统的协同升级,必须同步搭建完整的全流程合规管控体系,才能满足强监管下的落地要求。
这套合规管控体系的核心,是给所有协同决策的每一步操作,都留存完整的全链路日志,从用户进线的每一句对话、每一个行为数据,到协同引擎输出的每一条决策指令,再到客服系统和风控系统执行的每一个动作,全部实现全程留痕、不可篡改,完全满足监管的审计追溯要求。同时所有高风险的核心决策,比如账户临时止付、大额交易拦截,都保留人工终审权限,AI只负责输出预警和建议,最终的核心决策必须由人工确认之后才能执行,完全符合“人工主导、AI辅助”的监管原则,避免AI自主决策带来的合规风险。
站在2026年的行业节点来看,金融行业AI应用的下一个核心增长曲线,从来不是不断采购更多新的单点AI工具,而是把过去已经部署的智能客服、智能风控等独立系统全面打通,通过协同升级释放出1+1远大于2的业务价值。很多机构过去在AI单点项目上投入了大量资源,只要做好系统之间的协同联动,不需要新增巨额投入,就可以实现业务效率和风险防控能力的双重大幅提升,这也是未来几年金融行业AI应用升级的核心主流方向。
来源:
互联网
本文观点不代表区块AI立场,不承担法律责任,文章及观点也不构成任何投资意见。

评论列表