
2023 至 2025 年,全球 AI 产业的主线是基础大模型军备竞赛,行业评价标准高度集中在参数量、MMLU、代码能力等通用基准榜单。而 2026 年的行业数据清晰揭示拐点来临:斯坦福 AI Index 监测显示,2026 年上半年,头部闭源模型与主流开源模型在通用知识基准上的差距基本抹平,开源模型在绝大多数企业办公、文案、基础代码任务上,可以达到闭源模型 85%~90% 的性能,推理成本仅为闭源模型的 16%~40%。通用大模型的边际能力提升持续放缓,投入巨额算力训练下一代旗舰模型,所能带来的业务增益越来越有限,性能趋同,成为 2026 年之后 AI 产业最核心底色。
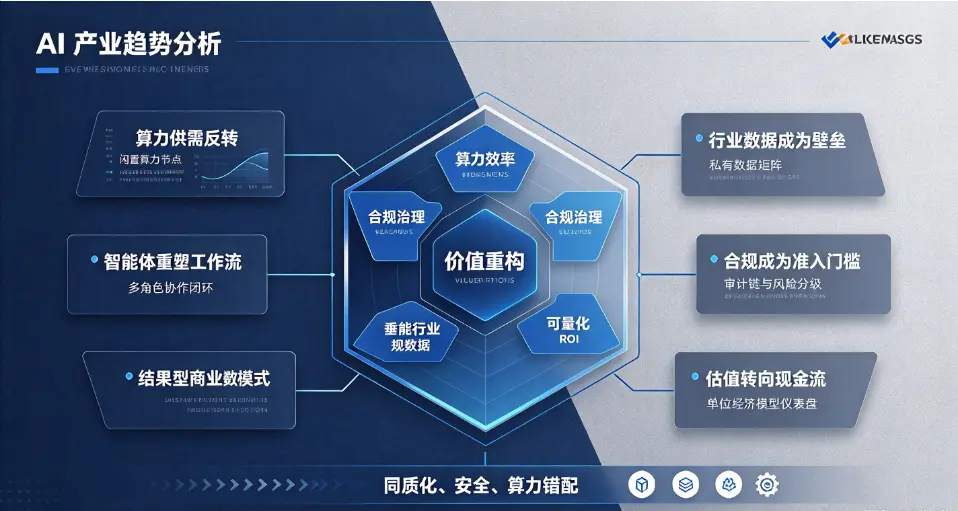
基于 2026 年全球 AI 产业现状,预判 2027—2030 年,AI 产业将完成一轮完整的范式切换:竞争重心从 “比拼模型性能” 转向 “挖掘业务价值”,行业进入价值重构新周期。过去依靠算力、资本堆砌模型底座就能获得估值溢价的时代落幕,未来真正的壁垒藏在行业私有数据、业务流程嵌入、智能体编排能力、全链路合规体系之中。
首先,基础模型赛道进入产能过剩与效率优先阶段,算力供需格局迎来结构性反转。Gartner 2026 预测数据显示,2026 全球 AI 总支出达到 2.7 万亿美元,同比增长 49.5%,大量资本持续投入 AI 服务器与算力集群建设,全球算力供给将在 2028 年前后迎来阶段性过剩。2027 年之前,行业主要矛盾是算力紧缺;2028 到 2030 年,矛盾转变为算力利用率不足,大量闲置算力需要寻找场景消化。模型研发策略也随之改变,不再一味追求超大参数,而是转向 “旗舰底座 + 轻量化 Flash 小模型” 分层架构。旗舰模型承担复杂推理、科学计算等高难度任务,大量重复性业务任务交给低成本、低延迟的轻量化模型,形成高低搭配的模型矩阵。模型厂商的核心竞争力不再是 “能做多强”,而是单位 Token 成本、稳定性、任务可复现性。基础大模型赛道的利润空间持续压缩,单纯卖 API 调用的商业模式,将难以独立支撑企业长期盈利,模型厂商必须向下*业场景延伸。
 a96f0875d7d1de7606a825609d1115f.webp
第二,AI 智能体从试点走向规模化部署,重塑软件与企业工作流。2026 年已经是 Agent 技术验证元年,企业内置任务型智能体的应用占比达到 40%。进入 2027-2030 年,单智能体逐步升级为多智能体协作系统,跨系统自动完成多步骤业务流程,成为企业数字化的标准组件。麦肯锡 2026 调研显示,当前仅有 37% 企业能够从 AI 项目中实现 EBIT 正向贡献,大量企业 AI 投入停留在 Demo 与单点试点,无法转化为真实业务收益。未来三年,企业采购 AI 产品的核心标尺将从 “模型好不好” 转向 “能不能自动完成业务流程、降低人力成本、带来可核算收益”。RAG、知识图谱、提示词工程不再是独立技术项目,而是内嵌在智能体中的标配组件。多智能体将广泛应用于制造业质检与预测性维护、金融风控、供应链自动调度、客户全生命周期运营等场景。软件行业会发生结构性变革,传统 SaaS 软件将逐步被具备自主执行能力的 Agent 原生系统替代。
第三,产业重心下沉垂直行业,行业私有数据成为新的核心壁垒。当通用模型能力趋于一致,公开互联网数据训练带来的能力红利基本耗尽,行业内沉淀的私有、高价值数据,成为差异化竞争的核心资产。通用大模型只能解决通用问题,而工业、医疗、金融、能源等行业场景,存在大量行业规则、工艺参数、历史工单、合规流程,这些数据无法在公开网络获取,也是通用模型无法天然掌握的知识。2027 到 2030 年,“通用底座 + 行业微调 + 行业知识库” 将成为行业 AI 落地的主流方案。基础模型厂商提供底层能力,垂直领域企业掌握场景、数据、业务规则,双方形成深度协同。行业 AI 项目的交付不再是一次性模型部署,而是持续迭代、数据闭环、效果持续优化的长期服务。这也意味着 AI 行业的盈利重心,会从底层模型 API,向行业解决方案、运营服务转移。
第四,全球 AI 治理体系逐步落地,合规能力成为企业 AI 落地的准入门槛。2026 年全球 AI 监管已经进入执法阶段,各区域监管规则差异形成监管碎片化格局。2027-2030 年,各国 AI 法规持续完善,高风险 AI 应用的备案、安全评估、可解释性、数据溯源、AI 水印等要求会全面落地。AI 项目不再只看技术效果,合规能力直接决定项目能否上线。企业必须建立 AI 全生命周期治理体系,覆盖数据采集、模型训练、部署监控、内容审计、下线销毁全流程。跨国企业需要搭建多法域适配的 AI 治理架构,针对不同地区的监管要求调整数据存储、风险分级、披露规则。合规不再是事后补充的法务工作,而是嵌入 AI 产品设计阶段的原生能力。无法完成合规审计的 AI 项目,无论模型性能多强,都无法实现规模化商用。
第五,商业模式重构,行业估值逻辑由 “技术想象力” 转向现金流与 ROI。2026 年之前,资本市场追捧大模型企业的技术潜力,看重模型能力、算力储备。进入 2027-2030 新周期,资本将更加看重 AI 项目的客户留存、复购率、单位经济模型与投入产出比。一次性软件采购模式逐步减少,按业务结果付费、按自动化任务量计费的结果导向商业模式会兴起。AI 厂商不再单纯售卖算力、模型接口,而是和客户共享降本增效带来的收益。同时,行业竞争格局分化,通用底座赛道会出现头部集中,而垂直行业 AI 赛道会出现大量细分领域专精企业,很难出现一家模型厂商通吃全部行业的局面。
当然,新周期下依然存在多重风险。一方面,模型同质化加剧会引发价格战,大量缺乏场景落地能力的基础模型企业会在 2027-2028 年出清。另一方面,智能体自主执行带来的业务风险、算法偏见、数据泄露、深度伪造等安全风险持续存在,对企业风控体系提出更高要求。此外,算力投资周期错配,若算力大规模集中投产而场景落地不及预期,会出现算力资产贬值。
整体来看,2027 至 2030 年,AI 产业将完成从技术竞赛到价值兑现的历史性切换。性能趋同不是产业的终点,而是 AI 真正深度融入实体经济的起点。对于企业而言,战略重心应当从追逐最前沿大模型,转向深度梳理自身业务流程,沉淀高质量行业数据,构建 AI 治理与工程化能力。未来胜出者,不是拥有最强模型的企业,而是能把 AI 能力稳定嵌入业务流程、持续创造可量化商业价值的组织。
来源:
互联网
本文观点不代表区块AI立场,不承担法律责任,文章及观点也不构成任何投资意见。
评论列表