
回顾 2023-2025 年,AI 产业的主线是大模型底座能力竞赛,行业焦点集中在模型参数量、上下文窗口、多模态能力的比拼。而进入 2026 年,产业逻辑发生根本性转变:资本、技术研发重心从 “训练更大的基础模型” 转向 “如何低成本、安全地把 AI 能力嵌入真实业务流程”。基于 2026 年信通院、Gartner、IDC 等机构的产业数据,2027 年 AI 产业将迎来三重共振变革:推理成本持续骤降打开商业化空间,AI 智能体实现规模化生产落地,全球 AI 合规治理体系全面成型。三大趋势相互驱动,共同定义下一阶段 AI 产业的发展底色。
 f4135d925c77c28ae42e07259c3b40f.webp
一、推理成本骤降:算力重心转移,为规模化应用扫清经济门槛
2026 年行业数据显示,AI 算力支出结构已经发生历史性切换,推理算力消耗占整体 AI 算力负载达到 70.5%,推理支出规模首次超过模型训练,算力投入重心彻底从训练阶段转向持续在线推理服务阶段。在 2024 年,持续运行 AI 智能体的高额 Token 成本,是绝大多数企业不敢大规模部署 Agent 的核心障碍。而 2026 年,算法优化、硬件迭代、工程架构创新三重力量共同推动推理成本快速下行,为 2027 年大规模落地铺平经济基础。
技术层面,模型量化、稀疏化、MoE 动态路由、模型蒸馏、缓存检索等技术广泛商用。大量轻量专用模型将非核心参数做压缩,只在复杂任务调用高算力的旗舰模型,形成 “大小模型混合调度” 的推理架构。2026 年 Q2 行业数据显示,中端能力模型的单位 Token 推理价格,相比 2026 年初最高降幅可达 95%;开源权重模型私有化部署方案,百万 Token 推理成本相比闭源 API 可降低一个数量级。同时,专用推理 ASIC、异构算力集群、NPU 终端硬件普及,进一步降低端侧推理成本,大量任务可以在本地 PC、边缘设备完成推理,减少云端调用开销。
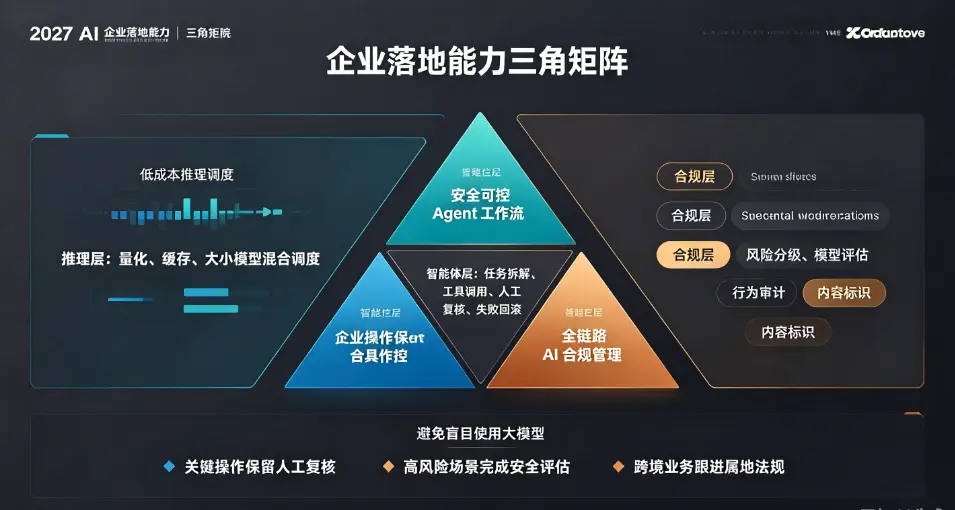
成本下降带来的产业变化,不只是省钱,而是商业模式重构。过去 AI 产品大多局限于一次性问答、单次调用场景;当持续运行、高频调用、长时间保持任务状态的智能体具备可接受的成本,企业才愿意把 AI 嵌入 7×24 小时业务流程。但成本下降并非无边界,行业呈现两极分化:轻量化任务推理成本持续暴跌,而高安全、超高复杂推理的旗舰模型,算力成本依旧维持高位。企业需要建立分层推理调度策略,避免盲目使用大模型处理简单任务,这将成为 2027 年 AI 工程团队的基础能力。
二、智能体规模化落地:从演示原型走向生产系统,重塑业务流程
AI 智能体(AI Agent)是 2027 年产业落地的核心载体。区别于传统 Copilot 被动式辅助,智能体可以自主理解目标、拆解子任务、调用外部工具、执行操作、复盘结果并迭代优化,形成完整闭环。2026 年的数据显示,截至年末,40% 新增企业应用已经内置任务型智能体模块,但仅有 31% 企业将 Agent 真正部署到生产业务链路,大量项目仍停留在试点灰度阶段,存在明显的 “试点到规模化” 鸿沟。而 2027 年,这一鸿沟将被填平,智能体从实验室 Demo 进入规模化商用阶段。
从落地行业来看,金融风控、合同审核、研发代码自动化、供应链异常监控、企业客服将成为智能体渗透率最高的赛道。金融行业智能体落地率领先,多用于交易对账、合规监测、欺诈识别;研发领域代码 Agent 可以自动完成仓库迁移、单元测试、bug 排查,显著降低工程师重复工作。IDC 预测,2027 年企业级 AI 智能体市场规模将迎来跨越式增长,企业在智能体相关软硬件、平台、定制开发的总支出大幅提升,人机协同的工作流将重构岗位分工。
但规模化落地的同时,行业会暴露显著短板。当前大量智能体存在长任务幻觉、工具调用错误、多步骤任务失败率高、权限管控缺失等问题。很多企业高估智能体自主执行能力,直接开放高权限给 Agent,带来业务操作风险。2027 年行业共识将形成:智能体不是完全自主替代人,而是 “人在回路” 的任务助手。成熟落地方案会设置权限分级、操作审批、任务审计、失败回滚机制,仅把标准化、低风险的重复性任务交给智能体自主执行,关键决策、高风险操作保留人工复核。同时,智能体平台化、低代码化,降低企业定制开发门槛,让中小团队无需从零搭建 Agent。
三、合规体系全面成型:全球分级监管落地,从 “先发展后治理” 转向 “发展与治理并行”
2026 年是全球 AI 立法集中落地的关键年份,欧盟《人工智能法》正式扩大适用范围,中国发布 AI 伦理审查、智能体规范应用相关文件,新加坡发布全球首个 AI 智能体专项治理框架,韩国 AI 基本法落地,多国同步建立高风险 AI 评估机制。一系列政策的落地,意味着到 2027 年,AI 行业野蛮生长时代彻底终结,覆盖模型研发、训练数据、部署运行、内容输出、智能体自主操作的全链路合规体系将全面成型。
本次 AI 监管的核心特征是风险分级管理,不再一刀切管控所有 AI 产品。低风险的通用问答、娱乐 AI 合规门槛较低;而高风险场景,包括金融决策、医疗辅助、身份核验、自主执行操作的智能体,需要完成模型安全评估、风险备案、可审计日志留存、事故应急处置。针对 AI 生成内容,深度伪造音视频、图像必须添加机器可读标识,AI 生成内容溯源、版权、训练数据合规成为硬性要求。尤其针对 AI 智能体,监管重点聚焦在自主操作权限、决策可解释性、任务行为审计,防止 Agent 自动执行高风险操作带来的人身、财产损害。
合规体系成型,短期会增加企业 AI 项目的前期评估、审计成本,淘汰大量无安全能力、无数据治理能力的小型 AI 项目;长期来看,清晰的监管框架会降低行业不确定性,降低大企业落地顾虑,推动 AI 从 “黑盒实验” 走向可信可控的产业应用。企业 AI 团队将新增合规岗位,模型安全评估、数据脱敏、算法审计、行为日志留存将成为 AI 产品上线前的标准流程。同时,跨境 AI 业务将面临多国法规叠加约束,出海企业需要同时满足不同地区的数据、安全、透明度要求。
四、三大趋势的内在联动与产业机遇、风险研判
推理成本下降、智能体规模化、合规成型三者并非独立,而是相互驱动的整体。推理成本下降,让智能体持续在线运行具备商业可行性;智能体具备自主执行能力,带来全新安全与伦理风险,倒逼全球加速完善 AI 监管规则;而清晰合规框架,又让企业敢于投入资金大规模部署智能体,反过来拉动推理基础设施持续迭代优化。三者共振,共同塑造 2027 年 AI 产业格局。
机遇层面,垂直行业解决方案服务商、AI 推理基础设施厂商、AI 安全与合规审计赛道将迎来增长红利。单纯做大模型底座的竞争红利逐步减弱,具备行业知识、Agent 编排能力、安全审计能力的厂商拥有更强壁垒。中小企业无需自建大模型底座,可直接采购推理服务与智能体平台,低成本完成业务智能化改造。
风险层面,行业仍存在三大隐忧。第一,智能体技术成熟度跟不上规模化落地速度,大量上线的 Agent 存在隐性缺陷,业务事故风险上升;第二,合规成本分化,大型企业可以搭建完整安全审计团队,中小厂商合规压力陡增;第三,算力供需结构性矛盾,尽管推理成本下降,但高算力芯片、专业人才依然紧缺,资源向头部企业集中。
五、结语
2027 年,AI 产业将告别单纯比拼模型参数的时代,进入工程落地、成本可控、合规可信的新阶段。推理成本持续下行,解决 AI 应用的经济性难题;AI 智能体规模化落地,把 AI 能力从对话框推向真实业务流程;全球 AI 合规体系成型,划定产业安全底线。
对于企业而言,新周期下的核心竞争力不再是能否调用最强大模型,而是能否构建低成本推理调度体系、搭建安全可控的智能体工作流、建立全链路 AI 合规管理机制。AI 技术不再是单纯的技术噱头,而真正成为渗透各行各业的生产力基础设施。未来,能够平衡技术创新、成本控制、安全合规的企业,将在本轮产业变革中占据优势位置。
来源:
互联网
本文观点不代表区块AI立场,不承担法律责任,文章及观点也不构成任何投资意见。

评论列表