
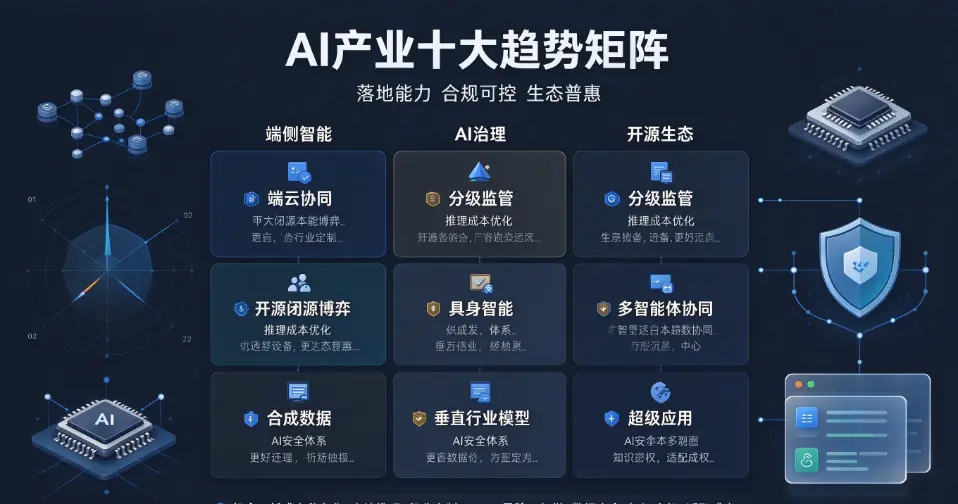
经历 2024 大模型爆发、2025 智能体概念普及之后,2026 年被行业定义为 AI 从实验室走向全社会规模化落地的转折之年。行业竞争逻辑彻底改写:不再单纯比拼模型参数规模,而是转向落地能力、隐私安全、合规可控、生态普惠的综合比拼。端侧智能、AI 全球治理、开源生态三大主线贯穿全年产业变革,叠加推理成本下降、多智能体协同、具身智能、合成数据、垂直行业模型、AI 安全体系、绿色算力,共同构成 2026 年 AI 十大核心趋势。
 e3198f52bb5d94bf0aa2cefe5427b8d.webp
趋势一:端侧智能规模化落地,端云协同成为标准架构
2026 年是端侧 AI 商业化元年。IDC 数据显示,云端 AI 芯片增速明显放缓,而边缘端 AI 芯片同比增长 45%,手机、AI PC、智能汽车、可穿戴设备、工业终端成为轻量化模型的主要载体。国内多款手机端侧大模型完成备案,旗舰手机、AI PC 原生内置本地模型,无需联网即可完成摘要、翻译、本地文档处理、图像理解等高频任务。
端侧模型的核心价值,是解决隐私与延迟两大痛点。个人敏感数据保存在本地设备,不用上传云端;离线任务毫秒级响应,不受网络波动影响。但端侧并非完全替代云端,端云动态协同是主流方案:简单任务、隐私类任务在本地端侧模型运行,复杂逻辑、长文本深度推理、多模态复杂任务交由云端大模型处理,设备根据网络、电量、任务难度自动调度算力。
行业瓶颈同样突出:终端内存、功耗约束限制模型上限;不同硬件厂商的模型适配碎片化,跨设备标准缺失;端侧模型存在被逆向提取数据的安全隐患。未来端侧模型不会追求无限增大参数,而是持续提升 “智能密度”,在更小参数量下保持更高任务能力。
趋势二:全球 AI 治理落地,分级监管覆盖至智能体
2026 年,全球 AI 治理从政策文本走向落地执行,差异化监管格局成型。欧盟《人工智能法案》全面落地,基于风险分级对 AI 产品实施管控;美国以行政令构建自愿安全评估框架;我国出台《智能体规范应用与创新发展实施意见》,监管范围从基础大模型延伸到具备自主执行能力的 AI 智能体,强调全生命周期风险管控、伦理审查与备案管理。
AI 治理的核心变化,从 “监管模型本身” 转向 “监管 AI 行为”。随着 AI 智能体可以自主调用工具、访问数据、完成链式任务,监管重点聚焦在自主决策、数据访问权限、内容生成溯源、风险审计。同时,AI 安全评估、模型水印、内容溯源、风险测试成为高风险 AI 产品的硬性准入门槛。治理的底层目标是平衡创新发展与安全底线,避免技术野蛮生长带来的深度伪造、数据泄露、算法歧视等系统性风险。
趋势三:开源 AI 生态崛起,与闭源模型形成双线博弈
开源大模型在 2026 年迎来生态爆发,Qwen、DeepSeek 等国产开源底座,与海外 Llama 系列形成全球开源双极格局。开源的核心优势在于低成本、可私有化部署、可二次微调,极大降低中小企业、科研机构进入 AI 赛道的门槛,不再必须依赖闭源巨头的 API 服务。
开源生态竞争的核心不再是模型权重本身,而是开发者工具链、算子库、微调框架、社区支持。Hugging Face 等平台持续完善模型分发、评估、部署流水线,开源社区成为 AI 创新的重要试验场。但开源生态也面临知识产权争议、模型安全后门、算力部署成本等难题。产业形成清晰分工:闭源大模型主打顶尖综合能力、标准化 API 服务;开源模型主打私有化、行业定制、本地部署,二者互补共存,而不是简单的替代关系。
趋势四:推理成本持续下降,算力重心从训练转向推理
前几年行业资本大量投入大模型预训练,2026 年行业资本开支重心转移至推理优化。SGLang、vLLM 等推理引擎广泛普及,量化、稀疏化、动态批处理技术持续压缩 token 成本。算力不再是单纯堆 GPU,算力利用率、能耗优化、调度算法成为核心竞争力。
绿色算力成为新要求,智算中心开始和新能源电站联动,利用清洁能源低谷时段运行推理任务,降低 AI 算力带来的能源消耗。算力普惠化加速,中小团队无需自建大规模集群,通过弹性算力、按需调用的方式获取大模型推理能力。
趋势五:多智能体(Agent)规模化协同,从单智能体走向多角色团队
2026 年,AI 智能体从单 Agent 独立执行任务,升级为多智能体协作系统。不同专业角色的智能体分工完成市场调研、文档撰写、代码开发、数据可视化,智能体之间通过标准化协议通信,自动分配任务、校验结果、迭代纠错。
多智能体落地仍存在显著短板:任务规划的逻辑幻觉、子任务冲突、复杂场景下的决策不可控。企业落地时,普遍采用 “人在回路” 模式,AI 负责执行,人类负责目标设定、结果审核、风险兜底,避免完全自主的高风险决策。
趋势六:具身智能走出实验室,在工业、机器人场景试点落地
具身智能打通 AI 与物理世界,大模型不再只处理文本图像,而是可以理解环境、规划机械动作,控制机器人完成分拣、装配、巡检等物理任务。2026 年,人形机器人、工业机械臂、自动驾驶座舱大量接入多模态大模型,从预设脚本执行升级为环境感知 + 自主规划。
现阶段具身智能仍处于试点阶段,硬件成本高、环境泛化能力弱,只能在结构化、固定场景落地,距离通用家用机器人仍有较长周期。
趋势七:合成数据成为模型迭代核心燃料,缓解高质量数据枯竭
互联网公开高质量文本数据接近枯竭,合成数据成为 2026 年模型迭代的核心数据来源。由大模型自动生成、经过过滤校验的合成文本、多模态图像、仿真交互数据,用于微调、对齐、安全测试。
但合成数据存在固有缺陷:容易放大模型固有偏见,长期使用会造成模型能力退化。行业共识是合成数据不能完全替代真实世界数据,需要真实数据与合成数据混合训练,同时建立严格的数据质量校验机制。
趋势八:垂直行业专用模型爆发,通用大模型向行业底座转型
通用大模型的边际收益递减,行业客户不再盲目追求通用能力,转而选择经过行业数据微调的垂直小模型。医疗、工业、金融、法律、教育领域专用模型快速落地,针对行业术语、业务流程、合规规则做深度优化,推理成本更低、专业准确度更高。
产业模式发生变化:通用大模型厂商提供底层底座,行业 ISV 基于底座做二次微调、应用开发,形成 “基础大模型 + 行业应用” 的分层产业生态。
趋势九:AI 安全与可信技术体系产业化,模型安全走向工程化
AI 安全不再是理论概念,成为独立产业化赛道。模型水印、模型溯源、幻觉检测、提示注入防护、后门检测、红队测试等可信 AI 工具进入企业采购清单。随着 AI 深度进入生产系统,企业开始建立 AI 全生命周期安全管控,从模型训练、数据输入、部署推理到输出审计全流程风险管控。
安全需求倒逼技术升级,很多企业在选型时,把安全能力、可审计能力放在和模型能力同等重要的位置。
趋势十:AI 超级应用涌现,多模态一体化入口重塑用户交互
2026 年,多模态一体化超级应用成为消费端趋势。不再是单一的写作、绘图工具,而是一站式 AI 入口,整合文本、图像、语音、视频、文档理解,根据用户需求自动调用不同模型、工具完成全链路任务。个人用户可以通过一句话指令,完成调研、文档撰写、图表生成、短视频素材制作。
超级应用的核心壁垒,不在于大模型本身,而是任务编排、工具调用、记忆管理、用户隐私保护。同时,应用层竞争加剧,单纯调用大模型 API 的浅层应用红利消退,具备行业深度、私有数据治理能力的产品才能留存用户。
三大主线交织:端侧、治理、开源的相互影响
这十大趋势并不是孤立存在,端侧智能、AI 治理、开源生态三者互相驱动。开源模型降低端侧模型的开发门槛,大量轻量化开源模型可供硬件厂商二次开发;AI 治理的合规要求,推动企业选择可私有化部署的开源方案与本地端侧推理,减少敏感数据上传公共云;端侧本地推理,反过来降低数据出境、数据泄露的监管风险,让 AI 更容易满足全球监管合规要求。
同时三者也存在矛盾冲突:开源模型带来的安全漏洞、模型滥用风险,增加全球 AI 治理的监管难度;端侧硬件碎片化,拉高开源模型跨平台适配成本;全球不同国家差异化监管,提升开源模型出海合规门槛。
产业机遇与风险预判
站在 2026 年的节点,AI 产业正在从 “技术狂热期” 进入理性落地阶段。机会不再属于单纯堆算力、堆参数的团队,而是能够结合场景、兼顾安全合规、用好端云协同与开源底座的企业。
企业落地 AI,需要避开三大误区:第一,盲目追求最强通用大模型,忽略业务场景实际需求与合规成本;第二,高估端侧模型能力,期待端侧可以完成所有复杂任务;第三,低估开源模型的安全、版权风险,直接上线未经过安全审计的开源权重。
结语
2026 年的 AI 产业变革,本质是 AI 从云端巨型模型,走向分布式、可治理、普惠化的新阶段。端侧智能把 AI 能力交付到每一台终端设备;AI 治理为高速发展的技术划定安全边界;开源生态打破巨头技术垄断,降低创新门槛。
十大趋势共同指向同一个方向:未来 AI 竞争,不是单一维度的技术比拼,而是算力、硬件、合规、生态、场景落地的综合竞争。对于开发者与企业决策者,理解端侧、治理、开源这三条主线,才能在产业变革中识别真实机会,规避潜在风险,在 AI 落地浪潮中找到适合自身的路径。
来源:
互联网
本文观点不代表区块AI立场,不承担法律责任,文章及观点也不构成任何投资意见。

评论列表