
2026 年,AI 智能体已经从程序员、创作者的生产力工具,下沉到普通人的日常生活。很多人听过 AI 管家、个人智能助手,但大多停留在概念层面,不清楚普通人如何低成本落地,也分不清哪些任务可以交给 AI、哪些事项必须由人亲自决策。本文记录一套为期 30 天、普通人可以直接复刻的 AI 生活实验,覆盖健康管理、家庭理财、旅行规划三大场景,完整展示搭建流程、实测效果、成本门槛,同时重点拆解隐藏风险,建立人机分工的边界。
本次实验的核心原则:AI 做信息整理、数据汇总、方案初稿;人负责最终判断、风险把关、关键决策。AI 是生活助理,不是医生、理财师、旅行顾问。整套方案不需要代码能力,仅使用通用大模型、RAG 知识库、多模态智能体,月订阅成本可控制在百元级别,普通上班族、家庭用户都可以复制。
 c7e9d2eb657a711378658e7a37e0206.webp
一、AI + 健康:可穿戴数据聚合,建立个人健康档案(不替代医疗诊断)
2026 年消费级 AI 健康工具持续普及,国内智能可穿戴设备市场规模突破 826 亿元,大量用户使用智能手表采集心率、睡眠、活动、血氧等数据,但绝大多数人只是被动看每日数据,缺少长期结构化管理手段。本次实验搭建的 AI 健康工作流,目标不是 AI 看病,而是做个人健康数据管家。
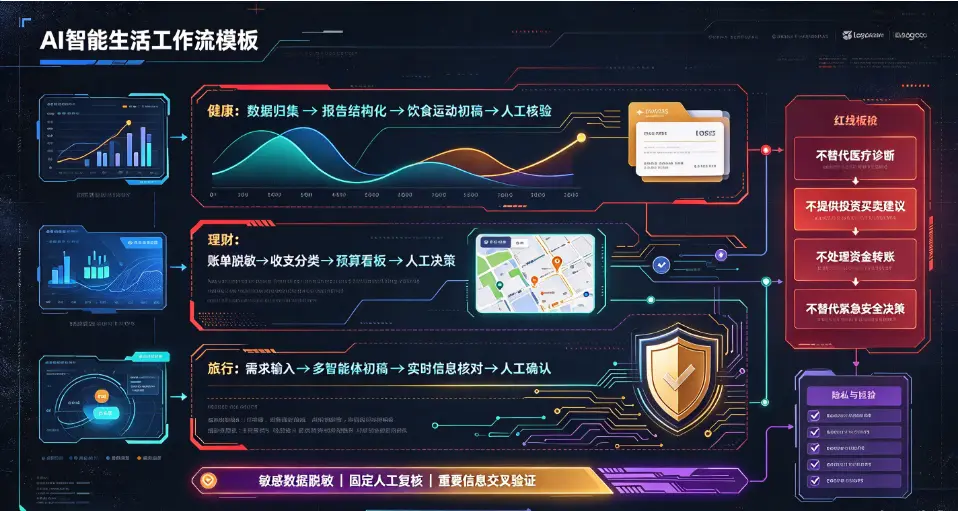
整套流程分为三步。第一,数据归集。把智能手表、体脂秤的每日数据定期导出,上传至私有知识库,AI 自动按周、按月汇总,生成趋势图表,识别异常波动。第二,体检报告结构化解析。上传体检 PDF,AI 提取指标、标注异常项,生成简明清单,整理需要咨询医生的问题列表。第三,生成个性化饮食、运动、睡眠方案。AI 结合体重、作息、基础指标,给出可执行的每日运动计划与食谱。
实测发现,这套方案的优势在于把零散数据长期沉淀,发现长期趋势变化,例如连续数月睡眠质量下滑、静息心率持续走高,提前预警生活方式问题。但短板非常突出:消费级可穿戴设备数据达不到医疗级标准,睡眠监测、心率估算存在明显误差,容易造成数据焦虑,不少用户看到 AI 给出的低分,产生不必要的恐慌,甚至自行用药。AI 还存在医学幻觉,对于症状判断极易漏诊、误诊。
因此,实验设定硬性边界:AI 只做数据整理、科普资料检索、就医提问清单整理;绝不允许 AI 给出疾病诊断、用药方案。一旦出现身体不适,AI 的任务是帮你整理症状清单、整理要问医生的问题,最终必须前往正规医疗机构面诊。隐私层面,不将包含姓名、身份证、完整病历的原始敏感信息直接丢入公共大模型,优先使用私有化知识库处理健康资料。
二、AI + 家庭理财:收支自动化梳理,预算管控,拒绝 AI 投资决策
很多人对 AI 理财存在误解,希望 AI 推荐股票、基金、预测涨跌。2026 年监管明确,AI 不能直接提供投资交易建议,金融场景 AI 工具核心定位是辅助记账、预算管理、资产梳理,而不是自动交易、荐股工具。本次实验中 AI 理财模块,严格限定在家庭现金流管理,不触碰任何投资买卖决策。
工作流搭建流程:每月把银行卡、微信支付宝账单导出,脱敏后交给 AI。AI 自动分类消费类目(餐饮、房租、交通、娱乐),生成月度收支看板,对比预算,识别异常支出,例如某月份外卖、网购消费大幅上涨,自动给出节流建议。AI 还可以整理家庭资产清单,统计存款、负债,生成现金流压力测试,模拟不同收入波动下家庭抗风险能力。
实测效果:人工记账需要花费数小时,AI 可以在几分钟内完成账单分类,自动生成可视化报表,极大降低家庭财务管理的门槛。但核心缺陷是,AI 无法识别账单背后真实业务场景,容易出现分类错误;同时 AI 会基于历史数据做简单推演,不能预判市场波动,无法预测理财收益。
实验设定铁律:AI 只做记账、预算、资产盘点;任何基金、股票、理财产品的买入卖出,全部由人自主决策,AI 不给出任何买卖建议。同时严格保护金融隐私,上传账单前脱敏,隐藏完整卡号、身份证信息,避免敏感财务数据泄露。很多网上宣称 AI 自动套利、AI 智能选股的工具,存在巨大风险,普通人应当远离。
三、AI + 旅行:多智能体协同生成行程初稿,人工核验细节
2026 年 AI 旅行智能体快速落地,多智能体分工模式取代单一对话生成行程。由检索智能体查询景点开放时间、交通方案,规划智能体搭建时间线,预算智能体核算预估花费,最后输出完整行程方案。同程、飞猪等平台 AI 旅行助手,已经可以完成机票酒店检索、行程动态调整,用户需求从单纯查攻略升级为复杂行程决策。
实验搭建的 AI 旅行工作流分为四层。第一步,输入基础约束:出行人数、出行天数、预算、出发地、偏好(喜欢小众景点 / 美食打卡 / 休闲躺平)、禁忌(是否晕车、饮食禁忌)。第二步,多智能体生成初稿,规划每日路线、景点顺序、餐厅推荐、交通方案,给出预算拆分。第三步,AI 检索实时信息,核对门票、开放时间、节假日限流政策。第四步,人工复核、二次校验,修改不合理路线,核对机票酒店实时价格。
实测中,AI 生成行程的优势是快速产出多套备选方案,快速迭代调整,比如临时修改预算、更换出行日期,几分钟就能重新生成路线。但实测发现普遍存在几个问题:AI 容易推荐网红热门景点,忽略小众点位;价格估算存在 10%-20% 的误差;部分景点开放时间、公交班次信息存在滞后,直接按 AI 方案出行,容易跑空、踩坑。
因此,人机分工规则:AI 负责生成初稿、备选方案、整理攻略素材;人负责核验实时票务、预约信息、确认节假日政策,决定最终行程。AI 适合做繁琐的资料整理,而旅行中的体验取舍、突发情况应对,依然依靠人自主判断。
四、整套生活实验的通用搭建框架,普通人直接复制
这套 AI 生活体系不需要复杂技术,通用搭建步骤可以直接复用。
建立个人私有知识库:把体检报告、账单、出行记录、个人基础信息统一存放,供 AI 读取,实现个性化输出。
角色拆分,分场景使用智能体:健康智能体、理财智能体、旅行规划智能体分开,避免不同场景的敏感数据互相混杂,降低隐私泄露风险。
设置固定校验节点:每一项 AI 输出结果,必须经过人工复核,建立交叉验证习惯,重要信息至少两个来源核对。
划定红线清单:明确哪些任务绝对不能交给 AI。医疗诊断、用药、手术方案;金融投资买卖决策;涉及资金转账、合同签署;紧急人身安全决策,全部禁止交由 AI 决定。
在成本层面,2026 年主流方案可以选择免费额度 + 基础订阅组合,月花费几十至一百多元,即可完成整套生活场景的 AI 辅助,不需要昂贵的企业级算力。
五、实验暴露的共性风险,普通人必须重视
第一,幻觉风险。三大场景都会出现 AI 幻觉:健康场景误读指标;理财场景账单分类错误;旅行场景引用过时景点信息。幻觉无法完全消除,不能无条件信任 AI 输出。
第二,隐私泄露风险。健康记录、财务账单属于高度敏感数据,直接上传到公共大模型,存在数据泄露风险,敏感资料尽量脱敏后再上传。
第三,过度依赖风险。当 AI 持续给出方案,人会慢慢丧失独立判断能力,把 AI 建议当成标准答案,在健康、理财这类高影响场景,会带来严重后果。
第四,算法偏见。AI 训练数据自带偏向,生成的食谱、理财建议、旅行推荐,未必适配你的个人特殊情况。
结语
本次 30 天 AI 生活实验证明,普通人完全可以搭建一套低成本、可复制的 AI 辅助体系,用 AI 处理健康数据归集、家庭收支整理、旅行行程初稿等大量繁琐、重复性工作,节省大量时间。但 AI 的定位始终是辅助工具,而不是全权代劳的决策者。
2026 年 AI 走进日常生活的核心,不是让 AI 替我们做人生决定,而是把人从枯燥的数据整理、资料搜集、方案初稿工作中解放出来,把精力留给判断、体验、决策。健康要遵从医生指导,理财要保持理性,旅行保留自主探索的乐趣。掌握人机分工边界,守住风险底线,才能安全、高效地把 AI 融入日常,真正打造属于普通人的智能生活。
来源:
互联网
本文观点不代表区块AI立场,不承担法律责任,文章及观点也不构成任何投资意见。
评论列表