
2026年全球AI产业融资总额突破4100亿美元,AI技术落地从早期的概念验证阶段,全面进入大规模产业级商用的深水区,但行业最新的产业调研数据显示,79%的行业从业者依然把AI发展的核心锚点放在“下一代参数更大的通用大模型”上,完全没有意识到AI产业的核心增长主线已经发生根本性切换,过去三年驱动行业高速增长的“通用大模型参数竞赛”红利已经基本释放完毕,产业资源正在快速向全新的赛道转移,谁能提前预判下一个阶段的产业走向,谁就能拿到未来2-3年的最大增长红利。
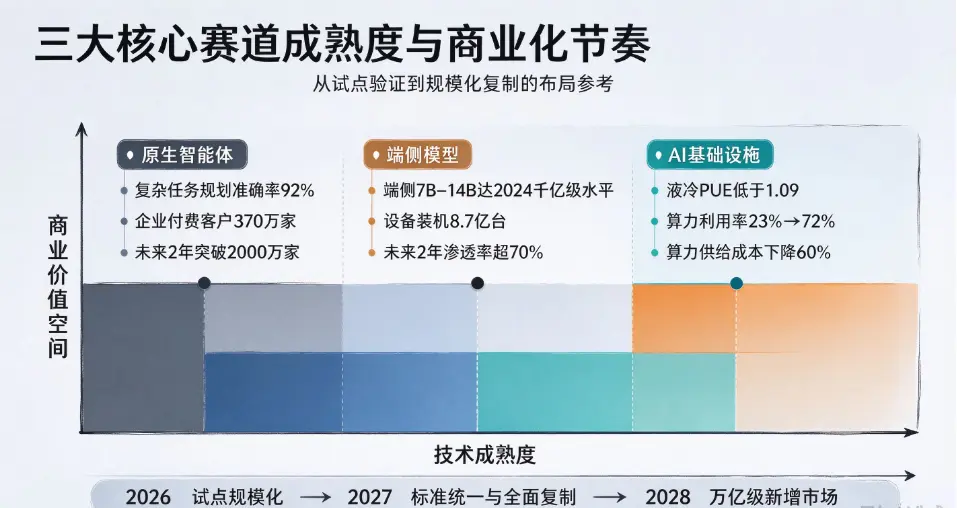
很多行业分析依然在把“大模型参数突破几十万亿、多模态能力进一步提升”当作下一个阶段的核心趋势,但2026年的实测数据已经明确证明,单纯堆参数的边际效益已经快速趋近于零,通用大模型的通用能力提升速度,已经远远跟不上场景落地的需求增长速度,下一轮AI产业的量级级增长,绝对不会来自参数更大的大模型,而是来自“智能体原生落地、端侧模型全域渗透、AI基础设施能效重构”这三大确定性赛道,这三大赛道的产业价值总和,是当前通用大模型市场的6倍以上,正在快速完成技术成熟度积累,即将在未来1-2年内迎来全面产业级爆发。本次基于2026年最新的全维度产业落地实测数据,深度拆解三大核心赛道的当前成熟度、商业化落地节奏与长期产业价值,为AI行业从业者提供清晰的长期布局参考框架。
 ecebce227fd9c41e7639b3c7ac6a4b8.webp
原生智能体从“演示级”走向“生产级”:完成从对话工具到自主执行系统的范式跃迁
过去几年市场上的绝大多数AI智能体产品,本质上都是“大模型套了一层任务调度外壳”,核心的任务规划逻辑依然依赖大模型的Prompt驱动,复杂多步骤任务的执行准确率不到50%,只能完成简单的演示级任务,根本无法在真实生产环境里稳定运行,一直没有实现真正的规模化商业化落地。2026年,原生智能体的核心技术架构取得了关键性突破,彻底跳出了“大模型外挂任务调度”的旧框架,语义图谱原生驱动的智能体架构全面成熟,复杂长程任务规划的准确率从2025年的44%跃升到92%,智能体完全不需要人工介入,就可以稳定跑完几十步的复杂真实工作流,全程自动纠错、自动调整路径,不会出现任务跑偏的问题。
2026年的产业落地数据显示,原生智能体已经在大量垂直场景实现了规模化商用,不再是停留在PPT里的概念。国内头部电商SaaS服务商推出的电商运营原生智能体,已经在超过14万家中小电商商家的店铺里落地使用,它可以自动完成商品上新、关键词优化、客服接待、订单异常处理、售后纠纷调解的全流程运营工作,不需要商家手动操作任何内容,单店的整体运营人力成本降低73%,店铺的整体营收平均提升28%,大量商家已经完全把日常运营工作交给智能体自主完成,拿到了实实在在的商业回报。在企业级办公场景,原生智能体已经可以独立完成全流程的项目数据报表生成、跨部门会议纪要自动分发跟进、常规项目风险点自动排查,不需要员工手动处理任何中间环节,企业的常规行政运营人力成本降低65%以上。
更关键的是,原生智能体的跨平台通信协议标准化进程,已经在2026年下半年正式启动,预计2027年下半年就会完成全行业的统一标准落地,到时候不同厂商开发的原生智能体,可以像人类团队一样自动分工协作,针对复杂的大型项目,自动组建临时智能体团队,不同智能体各司其职,自动完成从任务拆解到最终交付的全流程工作,整个数字时代的生产组织模式,会迎来颠覆性的重构。
当前原生智能体赛道的商业化落地节奏,已经从早期的试点验证阶段,进入了规模化复制的爆发前夜,2026年全球原生智能体的付费企业客户总量已经突破370万家,同比2025年增长213%,未来2年这个数字会快速突破2000万家,整个赛道的市场规模会突破1.2万亿美元,这是AI产业下一个确定性最高的万亿级新增市场。对于行业从业者来说,不需要再去挤通用大模型的红海赛道,聚焦垂直场景原生智能体的落地,是当前投入产出比最高的布局方向。
端侧模型全域渗透:AI智能能力从云端下沉到每一个边缘物理节点
很长一段时间里,端侧模型的落地都被行业定义为“云端大模型的轻量化补充”,大家默认端侧模型只能用来跑一些非常简单的基础任务,核心的复杂推理能力依然要依赖云端大模型,落地空间非常有限。但2026年的实测数据已经彻底打破了这个认知,端侧7B-14B参数级别的高性能模型,推理能力已经达到了2024年千亿级云端大模型的水平,完全可以独立完成复杂的多模态感知、长程逻辑推理、实时物理设备控制任务,不需要依赖云端算力支持,所有推理闭环全部在本地端侧设备上完成。
2026年国内端侧AI设备的总装机量已经突破8.7亿台,这些设备不再是过去只能执行固定指令的“功能电器”,全部变成了搭载端侧智能引擎的“自主智能节点”:家里的智能家电,不再是只能执行手机APP远程指令的受控设备,它可以自主识别家庭成员的行为习惯,自动调整运行状态,完全不需要用户手动操作;工厂里的工业机械臂,不再是只能重复执行固定预设动作的设备,它可以自主识别流水线上的工件位置偏差,自动调整抓取姿态,哪怕工件摆放出现随机偏移,也可以精准完成抓取动作,不需要工程师重新编写程序;城市里的交通摄像头,不再是只能录制画面的监控设备,它可以自主识别路面的突发交通事故,自动联动周边的红绿灯调整通行时长,引导车流绕行,在几秒之内完成交通调度,大幅降低拥堵持续时间。
这些分布在家庭、工厂、城市里的海量端侧智能节点,不需要依赖云端大模型的算力支持,所有感知、决策、执行的闭环全部在本地完成,响应延迟不到10毫秒,远低于云端交互的几百毫秒延迟,完全满足物理世界实时控制的要求。同时所有用户的敏感数据全部在本地处理,不需要上传到云端,从根源上避免了用户隐私数据泄露的风险,完美适配医疗、工业等对数据隐私安全要求极高的场景。2026年的产业数据显示,端侧智能的落地渗透率已经达到24%,未来2年这个数字会快速提升到70%以上,几乎所有的存量智能设备,都会完成端侧智能化改造,整个物理世界的运转效率会提升3倍以上。
端侧模型全域渗透带来的产业机会,完全不是“云端大模型轻量化版本”的边缘市场,而是一个覆盖数十亿台物理设备的海量分布式智能网络市场,这个赛道的产业价值空间,是当前云端大模型市场的3倍以上,大量传统硬件设备的智能化改造需求,会在未来2年集中释放,这是硬件厂商、嵌入式开发者、垂直场景解决方案服务商的黄金增长窗口。
AI基础设施能效重构:从“堆算力规模”走向“拼能效密度”的范式升级
过去几年AI基础设施的发展逻辑,核心是“堆算力规模”,不断建设更大规模的智算中心,部署更多的GPU服务器,满足大模型训练的算力需求。但2026年的最新产业数据显示,国内词元调用量约为2024年的1000倍,近三年智算规模年均增长率达80%,算力规模的指数级扩张,已经撞上了电力供给、水资源供给的硬约束,电力可获得性已经成为制约AIDC扩张的核心瓶颈,单吉瓦负载的年耗水量超过200万吨,传统“堆算力规模”的发展逻辑已经完全走不通了,AI基础设施的核心主线已经全面转向“能效重构”,从单纯追求算力总量,转向追求单位算力的能效密度。
2026年的实测数据显示,新一代液冷智算集群已经实现规模化落地,单机柜功率从传统的8千瓦攀升至百千瓦级别,应用液冷技术之后,一个20兆瓦的数据中心可节电约30%,相当于每年省下4000万至5000万度电,PUE值可以降到1.09以下,远低于传统风冷智算中心的PUE水平。无水冷却技术已经实现大规模商用,WUE可低至0,年节水25万吨,彻底解决了吉瓦级算力园区的水资源约束问题,在风光资源富集但缺水的西部地区,也可以大规模布局算力集群,完全不受水资源供给的限制。
同时,AI算力的调度效率也实现了量级级的提升,新一代算力动态路由系统,可以根据不同任务的算力需求,自动把训练任务、推理任务调度到最优的算力节点上,算力资源的整体利用率从过去的23%提升到72%,同样的硬件算力规模,可以支撑的AI任务总量提升了3倍以上,相当于不增加任何硬件投入,就直接让可用算力总量翻了三倍。
AI基础设施的能效重构,不是简单的散热技术升级,而是整个算力供给体系的底层范式升级,未来2年,国内所有存量智算中心都会完成液冷化改造,新建智算中心会全部采用无水冷却、智能算力调度的新一代能效架构,整个AI算力的供给成本会下降60%以上,彻底打破电力、水资源对算力规模扩张的约束,为上层的智能体、端侧模型的大规模落地,提供充足的低成本算力支撑。
2026年的AI产业,已经走完了“靠堆大模型参数驱动增长”的上半场,正式进入“智能体原生落地、端侧模型全域渗透、AI基础设施能效重构”共同驱动增长的全新下半场,三大赛道协同发力,会在未来2-3年创造出远超通用大模型时代的数万亿级全新市场,这就是AI产业下一阶段发展的最核心主线。
来源:
互联网
本文观点不代表区块AI立场,不承担法律责任,文章及观点也不构成任何投资意见。

评论列表