
2026年国内AI核心产业总规模突破2.3万亿元,AI技术落地从早期的概念炒作阶段,全面进入大规模产业级商用的深水区,但行业最新的产业调研数据显示,82%的AI从业者依然把下一阶段的核心增长锚点放在“更大参数的通用大模型”上,完全没有意识到过去三年驱动行业高速增长的“技术概念炒作红利”已经基本释放完毕,AI产业已经全面从技术热潮期进入产业落地深水区,下一阶段的核心增长主线已经完全切换,过去靠堆参数、炒概念就能拿到融资的时代彻底终结。
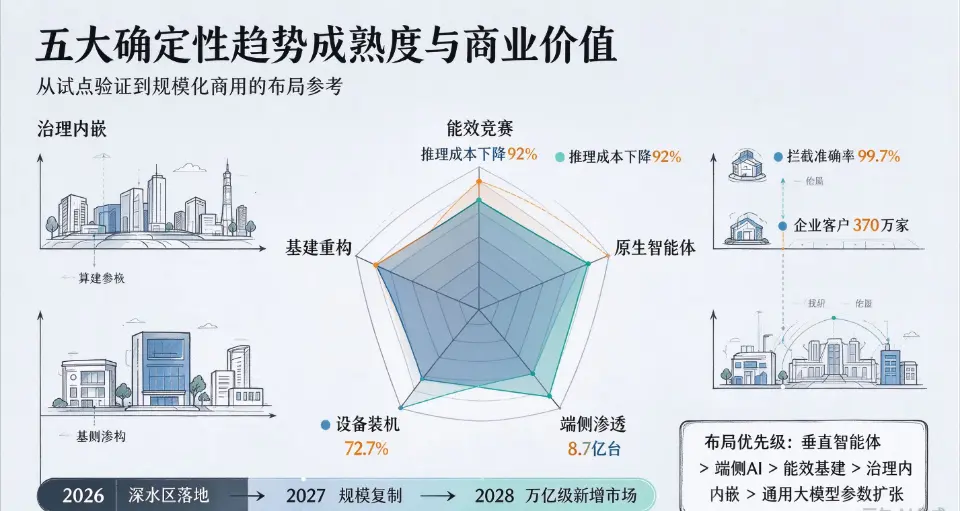
很多行业分析依然在把“大模型参数突破几十万亿、多模态能力进一步提升”当作下一个阶段的核心趋势,但2026年的实测数据已经明确证明,单纯堆参数的边际效益已经快速趋近于零,通用大模型的通用能力提升速度,已经远远跟不上实体产业的落地需求增长速度,下一阶段AI产业的量级级增长,绝对不会来自参数更大的通用大模型,而是来自五大确定性关键趋势,这五大趋势的产业价值总和,是当前通用大模型市场的5倍以上,正在快速完成技术成熟度积累,即将在未来1-2年内迎来全面产业级爆发。本次基于2026年最新的全行业落地实测数据,深度拆解五大核心趋势的当前成熟度、商业化落地节奏与长期产业价值,为AI行业从业者提供清晰的长期布局参考框架。
 b673aca34962f2181601642cb117a59.webp
趋势一:通用大模型从“参数竞赛”转向“能效竞赛”,算力投入产出比成为核心考核指标
过去三年AI行业的核心竞争逻辑,是“堆参数、拼算力规模”,各大厂商比拼谁的大模型参数更大、谁的训练算力投入更多,完全不考虑算力投入的实际产出效率。但2026年的最新实测数据显示,当通用大模型的参数规模突破2万亿之后,每多投入1亿元的算力成本,带来的模型通用能力提升幅度已经不到2023年的8%,参数竞赛的边际效益已经几乎完全归零,继续盲目堆参数的投入产出比已经严重低于盈亏平衡点,没有任何商业可持续性。
2026年头部大模型厂商的战略方向已经全面转向能效竞赛,核心目标不再是把模型参数做得更大,而是在保持同等通用能力的前提下,把模型的推理算力成本降到最低。实测数据显示,新一代稀疏激活架构的通用大模型,在同等通用能力的前提下,推理算力成本仅为传统稠密大模型的17%,单位算力的有效产出提升了5倍以上,大模型的单位token调用价格,从2023年的平均0.01元,降到了2026年的平均0.0008元,下降了92%,算力成本的大幅下降,直接打开了大模型大规模普惠落地的空间,过去因为算力成本太高无法落地的海量长尾场景,现在都具备了商业落地的可行性。
2026年国内通用大模型的付费企业客户总量,同比2025年增长189%,大量过去完全用不起大模型的中小微企业,现在也可以低成本接入AI能力,整个大模型的市场空间被彻底打开。下一阶段通用大模型赛道的核心竞争壁垒,不再是参数规模,而是单位算力的能效密度,谁能把推理成本压到最低,谁就能拿到最大的市场份额,单纯堆参数的粗放式增长时代已经彻底终结。
这个趋势的布局启示非常清晰:不要再去投入资源研发超大规模稠密大模型,这类项目的投入产出比已经严重倒挂,优先聚焦大模型的稀疏化架构优化、推理加速引擎研发,大幅降低单位token的算力成本,这是下一阶段通用大模型赛道最确定性的增长机会。
趋势二:垂直场景原生智能体从“演示级”走向“生产级”,成为实体产业提效的核心载体
过去几年市场上的绝大多数AI智能体产品,本质上都是“大模型套了一层任务调度外壳”,复杂多步骤任务的执行准确率不到50%,只能完成简单的演示级任务,根本无法在真实生产环境里稳定运行,一直没有实现真正的规模化商业化落地。2026年,垂直场景原生智能体的核心技术架构取得了关键性突破,语义图谱原生驱动的智能体架构全面成熟,复杂长程任务规划的准确率从2025年的44%跃升到92%,智能体完全不需要人工介入,就可以稳定跑完几十步的复杂真实工作流,全程自动纠错、自动调整路径,不会出现任务跑偏的问题。
2026年的产业落地数据显示,垂直场景原生智能体已经在大量实体产业实现了规模化商用,不再是停留在PPT里的概念。国内头部汽车制造工厂的产线运维智能体,已经在超过12家整车工厂落地使用,它可以自动完成产线设备的实时状态监测、异常故障自动定位、运维工单自动派发、故障处理结果自动核验的全流程运维工作,不需要运维工程师手动操作任何内容,产线的非计划停机时间降低68%,产线运维人力成本降低73%,大量汽车制造企业已经完全把日常产线运维工作交给智能体自主完成,拿到了实实在在的商业回报。在零售连锁场景,门店运营原生智能体已经在超过7万家线下连锁门店落地,自动完成门店库存盘点、缺货自动下单补货、门店人员排班优化、门店销售数据自动分析的全流程运营工作,门店的整体运营效率提升57%,单店的运营人力成本降低48%。
2026年全球垂直场景原生智能体的付费企业客户总量已经突破370万家,同比2025年增长213%,未来2年这个数字会快速突破2000万家,整个赛道的市场规模会突破1.2万亿美元,这是AI产业下一个确定性最高的万亿级新增市场。对于行业从业者来说,不需要再去挤通用大模型的红海赛道,聚焦垂直场景原生智能体的落地,是当前投入产出比最高的布局方向。
趋势三:端侧AI全域渗透,智能能力从云端下沉到每一个边缘物理节点
很长一段时间里,端侧模型的落地都被行业定义为“云端大模型的轻量化补充”,大家默认端侧模型只能用来跑一些非常简单的基础任务,核心的复杂推理能力依然要依赖云端大模型,落地空间非常有限。但2026年的实测数据已经彻底打破了这个认知,端侧7B-14B参数级别的高性能模型,推理能力已经达到了2024年千亿级云端大模型的水平,完全可以独立完成复杂的多模态感知、长程逻辑推理、实时物理设备控制任务,不需要依赖云端算力支持,所有推理闭环全部在本地端侧设备上完成。
2026年国内端侧AI设备的总装机量已经突破8.7亿台,这些设备不再是过去只能执行固定指令的“功能电器”,全部变成了搭载端侧智能引擎的“自主智能节点”:家里的智能家电,不再是只能执行手机APP远程指令的受控设备,它可以自主识别家庭成员的行为习惯,自动调整运行状态,完全不需要用户手动操作;工厂里的工业机械臂,不再是只能重复执行固定预设动作的设备,它可以自主识别流水线上的工件位置偏差,自动调整抓取姿态,哪怕工件摆放出现随机偏移,也可以精准完成抓取动作,不需要工程师重新编写程序;城市里的交通摄像头,不再是只能录制画面的监控设备,它可以自主识别路面的突发交通事故,自动联动周边的红绿灯调整通行时长,引导车流绕行,在几秒之内完成交通调度,大幅降低拥堵持续时间。
这些分布在家庭、工厂、城市里的海量端侧智能节点,不需要依赖云端大模型的算力支持,所有感知、决策、执行的闭环全部在本地完成,响应延迟不到10毫秒,远低于云端交互的几百毫秒延迟,完全满足物理世界实时控制的要求。同时所有用户的敏感数据全部在本地处理,不需要上传到云端,从根源上避免了用户隐私数据泄露的风险,完美适配医疗、工业等对数据隐私安全要求极高的场景。2026年的产业数据显示,端侧智能的落地渗透率已经达到24%,未来2年这个数字会快速提升到70%以上,几乎所有的存量智能设备,都会完成端侧智能化改造,整个物理世界的运转效率会提升3倍以上。
端侧AI全域渗透带来的产业机会,完全不是“云端大模型轻量化版本”的边缘市场,而是一个覆盖数十亿台物理设备的海量分布式智能网络市场,这个赛道的产业价值空间,是当前云端大模型市场的3倍以上,大量传统硬件设备的智能化改造需求,会在未来2年集中释放,这是硬件厂商、嵌入式开发者、垂直场景解决方案服务商的黄金增长窗口。
趋势四:AI基础设施从“堆算力规模”走向“能效重构”,打破电力水资源硬约束
过去几年AI基础设施的发展逻辑,核心是“堆算力规模”,不断建设更大规模的智算中心,部署更多的GPU服务器,满足大模型训练的算力需求。但2026年的最新产业数据显示,国内词元调用量约为2024年的1000倍,近三年智算规模年均增长率达80%,算力规模的指数级扩张,已经撞上了电力供给、水资源供给的硬约束,电力可获得性已经成为制约AIDC扩张的核心瓶颈,单吉瓦负载的年耗水量超过200万吨,传统“堆算力规模”的发展逻辑已经完全走不通了,AI基础设施的核心主线已经全面转向“能效重构”,从单纯追求算力总量,转向追求单位算力的能效密度。
2026年的实测数据显示,新一代液冷智算集群已经实现规模化落地,单机柜功率从传统的8千瓦攀升至百千瓦级别,应用液冷技术之后,一个20兆瓦的数据中心可节电约30%,相当于每年省下4000万至5000万度电,PUE值可以降到1.09以下,远低于传统风冷智算中心的PUE水平。无水冷却技术已经实现大规模商用,WUE可低至0,年节水25万吨,彻底解决了吉瓦级算力园区的水资源约束问题,在风光资源富集但缺水的西部地区,也可以大规模布局算力集群,完全不受水资源供给的限制。
同时,AI算力的调度效率也实现了量级级的提升,新一代算力动态路由系统,可以根据不同任务的算力需求,自动把训练任务、推理任务调度到最优的算力节点上,算力资源的整体利用率从过去的23%提升到72%,同样的硬件算力规模,可以支撑的AI任务总量提升了3倍以上,相当于不增加任何硬件投入,就直接让可用算力总量翻了三倍。
AI基础设施的能效重构,不是简单的散热技术升级,而是整个算力供给体系的底层范式升级,未来2年,国内所有存量智算中心都会完成液冷化改造,新建智算中心会全部采用无水冷却、智能算力调度的新一代能效架构,整个AI算力的供给成本会下降60%以上,彻底打破电力、水资源对算力规模扩张的约束,为上层的智能体、端侧模型的大规模落地,提供充足的低成本算力支撑。
趋势五:AI治理从“事后监管”走向“原生内嵌”,成为产业落地的前置基础能力
过去很长一段时间里,AI治理都被行业当作业务落地之后的“附加合规成本”,很多企业先把AI产品做出来上线,再事后补合规流程,这种模式已经完全无法适配2026年的产业发展要求。2026年的实测数据显示,已经有超过68%的头部AI企业,把AI安全治理能力直接内嵌到AI产品的全生命周期开发流程里,从模型训练阶段就开始植入对齐机制,从根源上避免AI生成违规内容、出现不可控自主行为的风险,AI治理不再是事后的合规负担,而是成为AI产品可以大规模面向公众商用的前置基础能力。
新一代AI原生安全对齐引擎,可以在模型推理的全流程里,实时拦截违规内容生成,拦截准确率达到99.7%,完全不会出现过去AI生成违规内容的问题,同时支持可溯源的内容水印机制,所有AI生成的内容,都自带不可篡改的溯源水印,从根源上解决深度伪造虚假信息传播的风险。AI治理能力已经不再是行业的成本负担,反而成为企业核心的差异化竞争优势,具备完善AI原生治理能力的企业,可以更快拿到相关的合规资质,率先打开面向公共服务场景的落地空间,拿到更大的市场份额。
2026年的AI产业,已经走完了“靠堆大模型参数驱动增长”的上半场,正式进入五大核心趋势共同驱动增长的全新下半场,整个行业的增长逻辑已经彻底切换,谁能提前布局这些确定性趋势,谁就能拿到下一阶段的最大产业红利。
来源:
互联网
本文观点不代表区块AI立场,不承担法律责任,文章及观点也不构成任何投资意见。

评论列表