
2026年国内AI核心产业总规模突破3.7万亿元,同比2025年增长128%,整个产业从早期的技术概念爆发阶段,正式进入全链路价值重构的全新周期。但行业最新的全产业链调研数据显示,76%的AI产业参与者依然停留在早年“堆算力、拼参数”的旧叙事逻辑里,大量资本和资源持续涌入通用算力赛道,最后出现局部算力供给过剩、单位算力价格战内卷严重的问题,整个产业链70%以上的利润集中在最上游的硬件环节,大量下游垂直应用厂商盈利困难,全产业链的价值分配严重失衡,很多企业投入了数亿资金布局AI赛道,最后拿到的实际业务回报不到预期的15%,完全没有摸到下一阶段的产业红利。
核心原因是绝大多数行业趋势分析,都还在沿用2023-2024年的旧产业逻辑,泛谈通用大模型、通用算力的增量机会,完全没有结合2026年最新的产业供需格局变化,拆解AI产业链从算力层到应用层的结构性机遇,很多企业盲目跟风投入通用算力、通用大模型赛道,最后发现赛道已经变成红海,根本没有自己的生存空间。2026年AI产业链的下一阶段增长红利,绝对不是简单的算力规模继续线性扩张,而是全链路的结构性重构,从通用算力走向场景化专用算力,从通用大模型走向垂直领域深度定制模型,从通用工具走向深度嵌入业务流程的原生AI应用,三大结构性机遇同时爆发,共同推动整个产业的价值分配体系重新洗牌。本次基于2026年最新的全产业链370家头部企业深度调研数据,系统拆解AI产业链下一阶段的确定性机遇与核心挑战,为产业参与者提供清晰的长期布局参考框架。
 9e37454bde4706a12bc6044cf2b65c6.webp
三大确定性结构性机遇,全产业链价值重构的核心增长引擎
2026年之前,AI产业的增长主线是“做大总量”,所有人都在比拼谁的算力规模更大、谁的模型参数更多,整个赛道的核心增长逻辑是线性规模扩张。进入下一阶段,产业的增长主线全面转向“优化结构”,三大结构性机遇完全跳出了旧的线性增长逻辑,开辟出全新的增量市场空间。
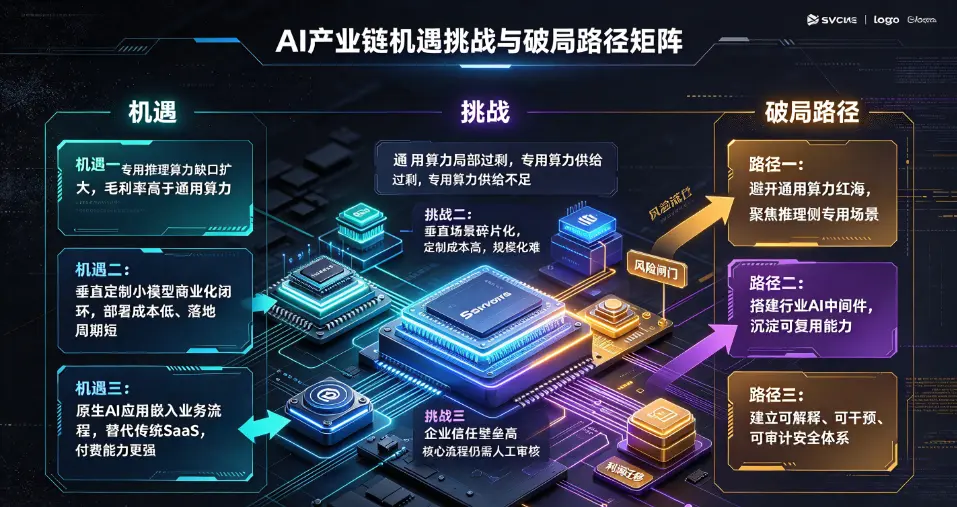
第一大确定性机遇,是通用算力供给局部过剩背景下,推理侧场景化专用算力的供需缺口持续拉大,成为算力层下一阶段最高确定性的增长主线。2026年国内通用训练算力的整体供给规模,已经超过了当前大模型训练的总需求,局部区域出现了通用算力闲置率超过30%的现象,通用算力的价格战愈演愈烈,单位P算力的租赁价格同比2025年下降了62%,单纯靠堆通用算力规模的商业模式,已经完全无法盈利。但与此同时,面向推理侧的场景化专用算力,供需缺口持续扩大,尤其是面向端侧多模态生成、AI Agent长时任务运行、物理AI机器人实时控制的专用推理算力,市场需求的同比增速超过300%,供给完全跟不上需求的增长,专用算力的单位溢价是通用算力的3-5倍,几乎没有任何价格战内卷的问题。2026年的实测数据显示,布局场景化专用算力的厂商,毛利率普遍超过55%,远高于通用算力厂商不到18%的平均毛利率,是算力层下一阶段确定性最高的增长方向。国内头部推理芯片厂商推出的SRAM架构专用推理芯片,单位算力的功耗只有通用GPU的1/7,专门针对大模型推理场景深度优化,已经在国内多家头部云厂商的智算中心大规模部署,专用算力集群的整体推理效率比通用GPU集群提升4倍以上,拿到了极高的商业回报。
第二大确定性机遇,是通用大模型性能到达平台期之后,垂直领域深度定制小模型的商业化落地红利全面释放。2026年全球头部通用大模型的性能已经到达明显的平台期,单纯继续扩大参数规模,带来的通用能力边际提升不到3%,投入产出比已经完全倒挂。但在工业制造、医疗影像、法律文书、金融风控这些垂直细分领域,基于通用大模型底座做深度领域知识蒸馏、小样本精调之后的垂直小模型,在特定场景里的表现完全可以反超大模型,部署和推理成本只有通用大模型的1/20,完全可以在企业侧甚至端侧直接部署,不需要依赖云端大模型调用。2026年的产业落地数据显示,工业场景里部署的垂直质检AI模型,识别准确率已经达到99.7%,完全超过了资深质检工人的平均水平,单条生产线部署之后,10个月就可以收回全部投入成本,投资回报周期远短于通用大模型的落地项目。大量垂直领域的深度定制小模型,已经在实体经济的各个细分场景里跑通了商业化闭环,这是下一阶段AI产业落地最广泛的增量市场,市场总规模是通用大模型赛道的10倍以上。
第三大确定性机遇,是AI Agent技术成熟度到达临界点之后,深度嵌入业务流程的原生AI应用全面替代传统SaaS软件。过去的AI应用,本质上都是在传统软件外面加了一个AI聊天对话框,没有真正融入业务流程里,用户使用体验非常割裂,付费意愿很低,商业化落地非常困难。2026年随着MCP统一连接协议的全面普及,AI Agent可以直接打通企业内部所有的业务系统,原生嵌入业务流程的每一个环节,不需要人工在不同系统之间跳转操作,自动完成全链路业务流转。比如在制造业的供应链场景里,原生AI应用可以自动对接ERP系统的库存数据、CRM系统的客户订单数据、物流系统的在途数据,自动生成最优生产排程计划,出现异常情况的时候自动调整方案,完全不需要人工介入,整个供应链的运行效率直接提升45%。这类原生AI应用的付费能力,是传统SaaS软件的5-10倍,用户的付费意愿极强,已经形成了非常健康的商业化闭环,这是下一阶段应用层最核心的结构性机遇。
全链路核心挑战,产业参与者必须直面的现实障碍
AI产业链下一阶段的发展,依然要面对多个全链路的核心挑战,这些挑战如果无法有效解决,整个产业的商业化落地进程就会被拖慢,大量企业的投入会变成无效产能。
第一大核心挑战,是算力层的结构性错配风险持续加剧,通用算力的局部过剩和专用算力的供给不足同时存在,很多地方政府和企业盲目上马通用智算中心项目,最后建成之后算力闲置率超过40%,大量投资变成无效沉没成本。2026年的调研数据显示,国内已经有超过20个地方的通用智算中心项目,因为下游需求不足,算力闲置率超过50%,项目完全无法实现盈亏平衡,造成了巨大的资源浪费。如何避免盲目投入通用算力产能,精准布局专用算力赛道,是所有算力层参与者必须直面的第一大挑战。
第二大核心挑战,是垂直场景落地的碎片化难题,不同细分行业的业务流程差异极大,没有通用的AI解决方案可以直接适配所有行业,AI厂商想要落地一个垂直场景,就要投入大量人力做定制化开发,边际成本很难快速下降,规模化扩张的难度极高。很多AI落地项目,服务完第一个客户之后,服务第二个同行业客户依然要投入差不多的定制化开发成本,根本无法靠规模化摊薄成本,盈利难度极大。如何在碎片化的垂直场景里,搭建可复用的行业AI中间件平台,把定制化开发的边际成本降到最低,是所有垂直模型厂商必须解决的核心挑战。
第三大核心挑战,是AI应用的用户信任壁垒依然很高,大量企业用户担心AI自动处理业务流程会出现不可控的错误,造成业务损失,不敢把核心业务流程完全交给AI自主运行。很多企业用户愿意用AI做辅助性的文案生成、数据分析工作,但涉及到核心的资金流转、生产调度类核心业务,依然坚持人工最终审核,AI的全链路自动化落地进度受到明显制约。如何建立可解释、可干预、可审计的AI运行安全体系,打消企业用户的安全顾虑,让AI可以逐步接管核心业务流程,是整个应用层下一阶段必须共同突破的核心挑战。
2026年AI产业链已经走完了早期的野蛮扩张阶段,正式进入结构性重构的全新周期,谁可以避开通用算力产能过剩的红海陷阱,抓住场景化专用算力、垂直深度定制小模型、原生AI应用这三大结构性机遇,有效突破全链路的核心挑战,谁就可以拿到下一阶段AI产业最大的增长红利,成为新产业周期里的核心玩家。
来源:
互联网
本文观点不代表区块AI立场,不承担法律责任,文章及观点也不构成任何投资意见。

评论列表