
在传统审计范式中,受限于人力成本与数据处理能力,审计师只能采用抽样法开展测试。从海量交易中抽取部分样本推断整体错报风险,天然存在样本偏差与舞弊漏检的缺陷。2026 年,财会审行业迎来范式变革:四大会计师事务所全面部署审计多智能体(Audit Agent)网络,AI 智能体不再是单点辅助工具,而是形成分工协作的数字审计团队,实现对企业全部交易、合同、凭证、账务数据的 100% 全量扫描,打破延续数十年的抽样审计局限。
 a0eba81c771cafd3859e6fcc738fcb5.webp
四大事务所的智能体平台在 2026 年进入规模化商用阶段,不再停留在小范围试点。德勤在 Omnia 审计平台上线互联智能体网络,面向全球 85000 名审计鉴证人员开放,多智能体协同完成风险识别、证据采集、底稿撰写、披露合规校验全流程任务,所有智能体操作全程留痕,纳入可信 AI 管控框架。安永将智能体嵌入 EY Canvas 全球审计平台,单项目可处理万亿级分录数据,覆盖全球 16 万审计项目,计划在 2028 年实现全审计流程 Agent 化。毕马威在 Clara 平台基础上推出 Workbench 多智能体编排平台,集成 50 个专用审计智能体,聚焦流程编排、审计轨迹可追溯,帮助审计团队压缩控制测试周期约 18%。普华永道投入 10 亿美元下一代审计平台项目,[GL.ai](GL.ai) 分录审查智能体正式上线,2026 财年审计项目全面接入端到端 AI 智能体工作流,覆盖资产、收入、金融资产等高风险科目核验。
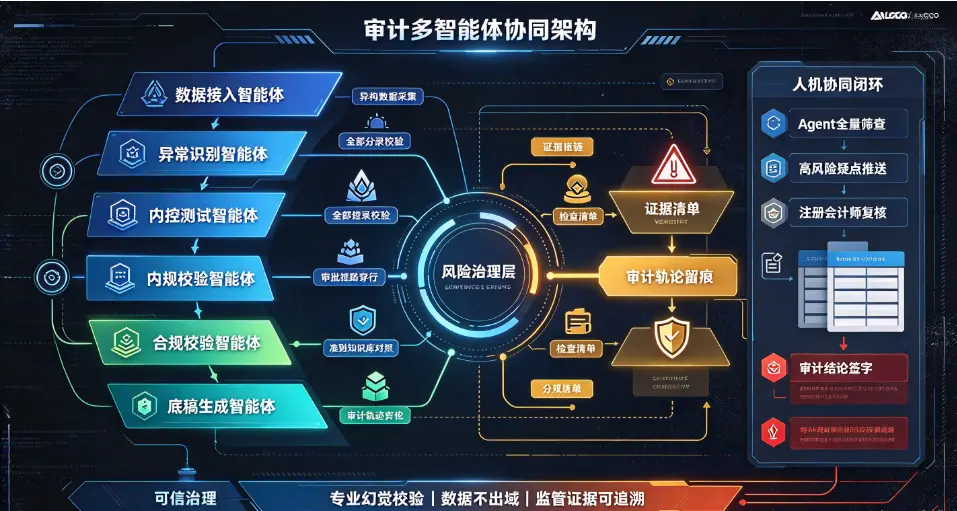
审计智能体实现 100% 全量审计的底层逻辑,是采用多角色分工的 Agent 集群架构,不同专业智能体各司其职、互相调用,串联完整审计生命周期。整套智能体体系包含数据接入智能体、异常识别智能体、内控测试智能体、准则合规智能体、底稿生成智能体五大核心角色。
数据接入智能体负责异构数据统一采集,自动对接企业 ERP、财务系统、银行流水、合同 PDF、扫描发票、业务台账,通过 OCR、多模态文档解析,将非结构化合同、会议纪要、电子票据转化为标准化数据,打通财务、业务、资金多源数据孤岛。不同于过去 RPA 仅做固定流程点击,2026 年新一代 Agent 具备自主规划能力,可自动识别缺失证据,主动向企业发起资料调取请求。
异常识别智能体是全量审计的核心。传统数据分析工具只能执行预设规则,而审计 Agent 可以自主学习企业历史交易基线,对全部分录、资金流水、关联交易进行逐笔校验。它同时执行两类检测:一是规则校验,核对借贷平衡、发票与合同金额匹配、关联方交易定价;二是基于大模型的异常推理,识别交易时间异常、对手方异常、商业逻辑矛盾、隐性资金闭环等舞弊特征。所有异常交易都会打上风险标签,形成疑点清单,高风险事项自动推送给人类审计师复核。
内控测试智能体专门针对企业内部控制流程做全量穿透检验,自动穿行测试审批流、权限变更、采购付款全链路,判断内控设计缺陷与执行失效。合规智能体内置 IFRS、中国企业会计准则、监管披露规则知识库,依托 RAG 检索实时对照最新准则,自动识别报表附注披露遗漏、会计估计差错。最后底稿智能体自动将所有证据、测试结果、疑点信息,按照事务所审计模板生成标准化工作底稿,所有 AI 推理过程、原始数据来源、判断依据全部记录,形成可追溯审计轨迹,满足监管对审计证据留痕的硬性要求。
四大事务所的落地策略各有侧重,但都坚持 \\ 人主导、AI 赋能(human-led, AI-powered)\\ 的核心原则,智能体负责全量筛查、重复核验、文档处理,涉及重大会计判断、舞弊定性、重大错报评估等高风险决策,依旧由执业审计师完成最终专业判断,AI 输出仅作为审计证据,不能直接替代审计意见。从 2026 年实测项目数据看,全量智能体审计项目,交易覆盖度从抽样模式的不足 30% 提升至 100%;常规凭证、分录核查人力工时下降 40%~60%;隐蔽异常交易、关联方舞弊线索检出率提升 2 倍以上。
但智能体全量审计落地,仍存在行业无法回避的三大难题。第一,财会领域专业幻觉风险。财务准则、收入确认、资产减值等场景存在大量需要职业判断的场景,智能体容易出现准则误用、业务实质误判。四大均搭建可信 AI 治理框架,对 Agent 输出结果强制增加校验节点,设置人工复核阈值,高风险疑点必须人工二次确认,同时记录每一步推理链路,实现 “可解释审计”。
第二,数据治理与客户数据安全问题。全量审计要求接入企业海量敏感财务、业务数据,数据采集、存储、模型推理环节的隐私保护是红线。四大普遍采用私有部署、数据不出客户环境、模型微调本地化方案,隔离客户项目数据,防止跨项目数据泄露,同时满足各国数据合规与审计保密要求。
第三,监管层面对 AI 审计证据的认定问题。全球各国审计监管机构正在逐步建立 AI 审计的规范框架,要求事务所证明智能体算法逻辑、测试范围、偏差控制,证明 AI 全量测试程序具备审计证据效力。当前监管并未允许 AI 独立出具审计结论,所以四大在落地时,全部将 Agent 定位为审计程序执行工具,所有结论必须经过注册会计师复核签字。
从行业演进来看,审计智能体正在重塑财会审全链条。除外部年报审计之外,内部审计、税务复核、财务尽调、内控评估场景都在引入 Agent 集群。过去审计受成本约束,只能做抽样;智能体把逐笔全量核验的边际成本大幅降低,实现对每一笔交易、每一份合同的穿透体检。这一变革不仅仅是效率提升,更是审计底层逻辑的重构:审计从 “基于样本推断整体”,转向 “全量扫描 + 高风险疑点人工深度研判” 的新模式。
同时行业也需要理性看待技术边界。AI 智能体擅长结构化、标准化、海量数据筛查,但面对复杂商业实质判断、管理层舞弊串通、特殊交易会计处理,依旧高度依赖注册会计师的专业经验。Agent 的价值,是把审计人员从海量机械的凭证核对、底稿整理工作中释放,将精力集中在风险研判、重大会计判断、客户业务理解等高价值工作。
整体而言,2026 年是审计智能体规模化落地的元年。四大事务所的实践证明,多 Agent 协同架构已经具备落地条件,能够实现 100% 交易全量覆盖,破解传统抽样审计的固有短板。未来,随着审计大模型知识库持续迭代、监管规则完善,审计智能体将进一步向持续审计、实时风险预警演进,审计工作将从年度时点审计,转变为常态化、动态化的连续风险监控。财会审行业的人才结构、审计方法论、项目交付模式,都将迎来长期而深刻的变革。
来源:
互联网
本文观点不代表区块AI立场,不承担法律责任,文章及观点也不构成任何投资意见。
评论列表