
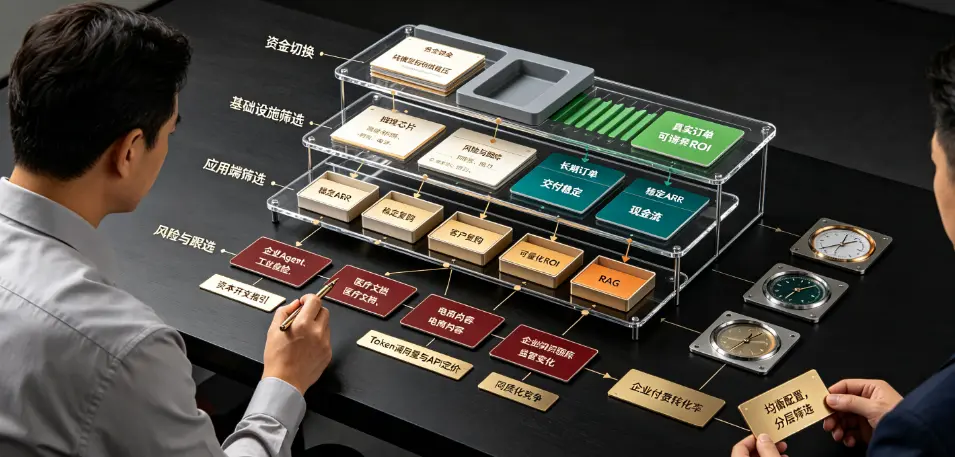
经历前两年的快速估值扩张,2026 年全球 AI 板块进入结构性调整阶段。市场开始反思:万亿级算力资本开支之下,AI 商业化收入兑现速度能否匹配投入规模。资金偏好发生明显切换,单纯依靠故事、无客户落地的前沿模型项目估值持续压缩;而拥有真实订单、可测算 ROI 的基础设施和垂直行业应用,在回调中逐步显现配置价值。2026 至 2027 年,AI 投资主线将从 “模型军备竞赛” 转向算力基础设施刚性需求 + 行业应用商业兑现的双轮驱动。
本轮板块调整的核心矛盾,是资本开支高速扩张与 AI 变现滞后之间的错配。瑞银测算,2026 全球 AI 资本支出将达到 9980 亿美元,2027 年增长至 1.447 万亿美元,北美头部云厂商持续上调资本开支指引,算力服务器、高速存储、光模块、数据中心电力配套维持高景气。但 IDC 数据显示,生成式 AI 软件市场收入体量远不及硬件投入规模,大量云厂商持续加杠杆,债务规模累积,市场开始担忧算力产能过剩与折旧压力。这意味着,未来两年很难再现全板块普涨行情,行情将高度分化,选股核心标准是现金流与订单确定性。
基础设施赛道内部,投资重心正在发生结构迁移。前两年市场集中追逐训练用高端 GPU;2026 下半年至 2027 年,推理算力、高速内存、存储、网络与供电配套的需求占比持续抬升。随着 AI 智能体、多模态应用大规模落地,推理负载持续增长,推理芯片、低延迟服务器、高速内存成为新的增长极。同时,算力租赁、数据中心运营、温控与电力配套这类重资产服务具备持续性订单,相比芯片制造,现金流更稳定。但基础设施赛道同样存在风险:硬件价格周期性波动、地缘贸易限制、算力供给快速扩张引发价格战,会压缩产业链利润。
 2af55b822793b2014fc6b6a7c4c9309.webp
在应用端,市场关注点从通用大模型转向垂直场景落地。通用基础大模型赛道已经高度内卷,市场集中度极高,初创企业突围难度极大。具备行业 Know-how 的 AI 应用,例如企业智能体、工业质检、医疗文档处理、电商内容自动化、企业知识库 RAG,更容易产生可量化的降本增效价值。Gartner 预测,2026 年全球 AI 软件支出增速接近 50%,企业客户采购决策更看重项目回报周期,不再为概念买单。2027 年,Agentic AI 将在企业内部流程自动化场景批量落地,能嵌入现有业务系统、可审计、可管控的应用产品,变现确定性更强。应用端最大风险是同质化竞争,很多 AI 工具难以形成客户粘性,一旦大模型 API 降价,毛利会快速收缩。
对于 2026-2027 的投资策略,机构普遍倾向 “均衡配置,分层筛选”。基础设施侧优先锁定有长期框架订单、交付稳定的上游硬件与算力服务标的;应用端聚焦已经产生稳定 ARR、客户复购率高的垂直 AI 服务商,避开纯 demo 型项目。同时需要持续跟踪三大核心指标:云厂商资本开支指引、Token 调用量与 API 定价、企业客户付费转化率。
整体来看,本轮板块调整并非 AI 产业周期终结,而是从概念炒作走向价值兑现的阵痛期。2026-2027 年,AI 产业将进入 “资本开支与商业变现赛跑” 的阶段。短期宏观利率、行业债务、监管政策会带来持续波动,但算力基础设施的长期刚性需求、垂直行业数字化转型的底层逻辑不变。投资者需要摒弃 “AI 普涨” 的旧思维,在板块回调中,筛选具备真实订单、可验证收益的基础设施与垂直应用标的,同时严格控制仓位,警惕估值透支、落地不及预期的风险。
来源:
互联网
本文观点不代表区块AI立场,不承担法律责任,文章及观点也不构成任何投资意见。

评论列表