
2026 年之前,大众认知中的 AI,大多停留在虚拟交互层面:对话问答、文案生成、图像视频创作,所有输入输出都在数字空间流转。大模型擅长语言逻辑,但不理解物理世界的重力、摩擦力、空间遮挡,无法直接干预现实环境。而 2026 年,物理 AI(Physical AI)迎来规模化落地拐点,AI 完成从 “只会说话思考” 到 “进入现实环境自主执行任务” 的跃迁。AI 智能体搭配机器人本体、多传感器与执行机构,构建感知、推理、行动、反馈的完整闭环,将数字世界的认知能力映射到物理场景,驱动实体经济生产力重构,开启全新一轮产业变革。
 5cb60b14fa089d60fac4e9097a9115d.webp
一、范式变革:从虚拟对话 AI 到物理闭环智能
传统对话式大模型的核心是语言概率生成,输入是文本、图片等数字化信息,输出仍是数字内容,没有物理执行能力。哪怕模型推理逻辑完美,也无法动手操作设备、搬运物料、巡检设备。而 2026 年的具身基座模型,训练数据融合大量真实世界物理交互样本,把空间几何、物体动力学、环境不确定性纳入模型预训练,实现对现实世界常识的理解。
物理 AI 的核心逻辑发生根本性转变:不再是被动应答人类提问,而是接收目标指令,自主规划动作序列,通过视觉、激光雷达、力觉传感器感知环境变化,实时调整动作,完成实体操作,并将执行结果反馈回模型持续迭代学习。简单来说,虚拟 AI 回答 “这件事怎么做”,物理 AI 直接动手 “把这件事做完”。
技术架构上,行业形成 “大脑 + 躯干” 的分层体系。大模型作为智能大脑,负责任务拆解、路径规划、异常判断;机器人本体、减速器、灵巧手、多传感器构成物理躯干,承担感知与执行。2026 年具身基座模型实现跨机型泛化,一套模型可适配轮式、四足、人形等多种硬件形态,大幅降低厂商定制开发成本,加速场景落地。
二、2026 产业落地全景:三大赛道释放实体生产力
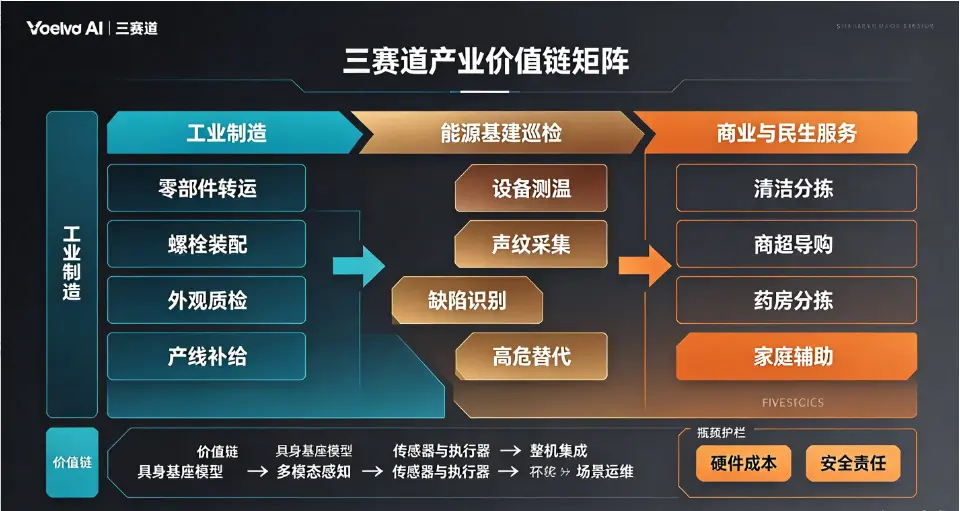
工业制造是物理 AI 最先实现规模化商用的赛道。在工程机械、汽车、电子装配工厂,具身机器人承担零部件转运、螺栓装配、外观质检、产线物料补给等重复性岗位。中联智慧产业城的产线中,数十台具身机器人在 20 余个工位完成实机验证,可独立值守夜班,承接未完成生产任务,人机协同互补,提升工厂连续作业能力。2026 全年国内人形机器人整机产量预计突破 10 万台,不再局限于展会演示,大批量进入工厂产线,从展演样机转向生产工具。
能源、基建巡检场景同样落地快速。四足机器人搭载红外测温、声纹采集模块,进入变电站、油气管道、高压设备区域,完成 24 小时不间断巡检。在国家电网变电站场景,机器人自动识别设备发热、异响缺陷,形成 “发现 - 处置 - 复盘” 闭环,替代人员进入高危作业环境,降低安全事故风险,巡检综合效率提升 20% 以上。
商业与民生服务赛道进入试点放量阶段。工商业清洁、仓储分拣、商超导购、药房药品分拣等场景广泛落地。部分轻量化人形机器人进入家庭试点,完成叠衣物、整理桌面、简单备餐等家务任务;在医疗领域,辅助康复机器人、药房自动化分拣机器人加速推广,应对人口老龄化带来的照护人力缺口。商业模式上,RaaS 机器人即服务快速兴起,企业无需一次性高额采购硬件,以订阅方式租赁机器人,配套模型更新、运维检修,大幅降低中小企业使用门槛,缩短投资回本周期。
资本市场数据印证产业热度,2026 上半年国内具身智能赛道融资规模达到 935 亿元,同比增长 137%,资本从单纯押注大模型,转向硬件、执行器、场景一体化项目,产业链配套企业订单快速增长。
三、产业瓶颈:真实环境泛化、硬件成本与安全约束
尽管产业迎来拐点,但物理 AI 距离通用人形机器人全面普及仍存在三重硬约束,这也是和虚拟 AI 最大的差异。
第一是开放环境泛化难题。对话 AI 在标准化提示词场景稳定性高,但物理世界充满不确定性:物品摆放位置变化、光线变化、地面障碍物、异形物料,都会干扰机器人执行。当前物理 AI 在固定工位、结构化工厂环境表现稳定,但在无预设的开放家庭、复杂户外场景,任务失败率显著上升。模型能看懂数字图片,但真实世界微小扰动,就会造成抓取、移动任务失败。
第二是硬件成本与可靠性约束。减速器、伺服电机、灵巧手等核心零部件成本仍是主要门槛。虽然零部件国产化持续推进,但人形机器人整机成本下降速度不及预期。同时,长时间连续作业的稳定性、故障容错能力,是规模化落地的关键。工业场景要求全年高出勤率,硬件磨损、故障维修、停机恢复,都会直接影响生产收益,这是纯软件大模型无需面对的工程难题。
第三是安全风险与责任界定。虚拟 AI 生成内容的风险集中在文本、版权、虚假信息;物理 AI 具备实体作用力,一旦动作失控会造成设备损坏、人身伤害。当机器人执行任务出现失误,责任归属如何界定,是模型厂商、硬件厂商还是场景运营方,目前全球监管框架仍在探索。同时,多传感器采集的现场影像、环境数据,带来新的数据隐私问题。
四、产业价值链重构与生产力变革逻辑
虚拟 AI 时代的产业链,以算力、大模型、应用层软件为主。物理 AI 催生全新的长链条产业生态,覆盖具身基座模型、多模态感知算法、传感器、减速器、伺服电机、灵巧手、整机集成、现场部署运维、场景数据闭环。过去软件企业和硬件厂商相互独立,现在必须深度联合,软硬件一体化调优成为核心竞争力。
生产力层面,物理 AI 不是简单替代人工,而是重构人机分工。人类转向高创造性、复杂决策、异常处置类工作;物理 AI 承接高强度、重复性、高危、长时间值守的标准化实体作业。企业生产组织方式随之改变,产线工艺、排班体系、质量管控流程都需要围绕机器人能力重新设计,而不是直接用机器人替换原有工位工人。
但变革伴随结构性挑战。部分重复性体力岗位加速缩减,需要配套人才转岗培训机制。同时,算力需求持续增长,物理 AI 实时推理需要低延迟本地端侧算力,端侧芯片、轻量化具身模型需求同步爆发,算力消耗结构从云端大模型,向边缘端、设备端推理转移。
五、趋势研判与行业启示
2026 年仅仅是物理 AI 落地的起点,短期来看,规模化落地将集中在结构化工业场景、高危巡检、标准化商业服务,通用家庭人形机器人大规模普及仍需要 3 至 5 年技术迭代。未来产业竞争的胜负,不再只看模型跑分,而是看真实场景长期作业稳定性、综合运维成本、故障容错能力。
对于企业决策者,不能照搬虚拟 AI 的落地思路。虚拟 AI 可以快速上线试错迭代;物理 AI 项目部署周期长,硬件改造成本高,需要优先选择结构化、高回报的场景试点,循序渐进扩大覆盖范围。企业需要建立软硬件联合评估体系,兼顾作业效率、安全防护、数据采集合规,不能只关注模型演示效果。
结语
AI 从虚拟对话走向物理世界,标志人工智能从信息生产力,转向实体生产力。对话大模型解决信息处理效率,而物理 AI 直接改造现实世界生产作业流程。2026 年的产业实践证明,物理 AI 已经具备真实创造经济价值的能力,但同时也要正视环境泛化、硬件可靠性、安全伦理等一系列挑战。未来十年,数字智能与物理实体的深度融合,将会重塑制造业、基建、服务业的底层生产模式,成为实体经济转型升级的核心新引擎。
来源:
互联网
本文观点不代表区块AI立场,不承担法律责任,文章及观点也不构成任何投资意见。

评论列表