
2026 年,生成式 AI 产业进入分化拐点。从大模型训练、AI 智能体部署到行业场景落地,算力、资本、人才三者共同决定产业发展的上限。过去两年,行业焦点集中于模型参数、基准跑分;而 2026 年,市场逐步意识到,单纯依靠模型能力无法完成产业价值兑现,算力底座的供给能力、资本的投放逻辑、人才结构的匹配度,共同定义 AI 产业下一阶段的增长边界。在全球算力竞赛、巨额资本开支、人才争夺热潮之下,巨大机遇背后,结构性隐忧同样逐步凸显。
 f0c8ffc913018725b621ef4b399dcb9.webp
算力是 AI 产业的底层生产资料。IDC 数据显示,2026 年中国智能算力规模达到 2576.5 EFLOPS,同比增幅高达 87.9%,智能体规模化部署持续推高算力消耗,算力正式升级为国家级战略基础设施。算力赛道的机遇体现在两大方向:一是算力基础设施产业链机会,液冷服务器、高速互联、国产芯片、算力调度平台、智算中心运营等细分赛道迎来增长红利;二是算力精细化运营,算力不再只比拼规模,调度优化、混合算力部署、推理侧降本技术,成为企业降本增效的核心抓手。越来越多企业不再盲目自建机房,转而采用算力租赁、MaaS 模型即服务模式,降低 AI 落地门槛,中小企业无需投入巨额硬件成本,即可调用大模型能力,加速 AI 在制造业、金融、政务等行业渗透。
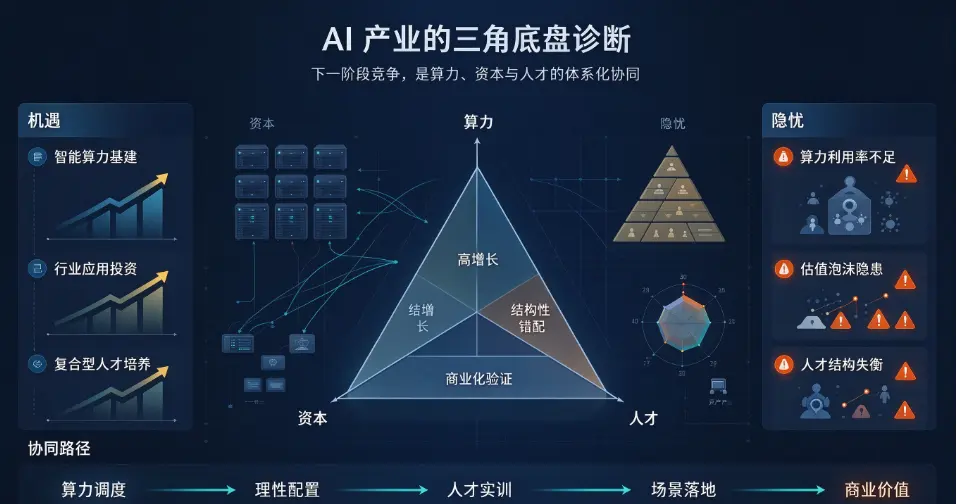
但算力赛道的隐忧同样突出。全球算力供需剪刀差持续扩大,全球 AI 算力需求满足率从 2024 年 79% 下滑,预计 2027 年降至 71% 的谷底,高端 GPU 供给紧张、电力供给不足、芯片供应链约束,长期限制算力扩张速度。同时国内算力存在严重结构性错配:部分地区大规模建设智算中心,出现 “重硬件建设、轻场景应用” 现象,部分机房算力利用率不足 30%,低端通用算力闲置,而产业急需的高端智能算力供给不足,算力孤岛问题普遍存在。此外,算力的能耗成本持续走高,数据中心电力、散热、土地成本持续抬升,单纯依靠堆砌硬件扩产的模式不可持续,未来算力竞争将从 “拼规模” 转向 “拼能效、拼调度、拼全链路系统效率”。
资本是 AI 产业扩张的燃料,2026 年全球与国内 AI 赛道资本格局发生深刻转变。IT 桔子统计,2026 上半年国内 AI 赛道融资总额突破三千亿元,一级市场接近一半资金流入 AI 领域,资本呈现明显的头部集中特征,头部大模型企业、算力基础设施项目吸纳绝大多数资金,中小初创企业融资难度显著提升,“赢家通吃” 的产业特征持续强化。海外云厂商持续加码算力资本开支,谷歌、微软、亚马逊、Meta 四大云巨头 2026 年资本开支合计最高可达 7250 亿美元,资金大量投向 GPU 服务器、数据中心、光纤网络等硬件基建,算力重资产投资成为行业常态。
资本带来产业扩张机遇,海量资金推动芯片、大模型、AI 智能体等前沿技术快速迭代,大量行业应用项目获得资金支持,加速 AI 从实验室走向产业落地。但资本狂热背后,风险不容忽视。AI 算力基建属于超长周期重资产项目,设备折旧周期短,硬件迭代速度快,一旦市场需求不及预期,极易出现资产贬值、投资亏损。大量资本扎堆模型训练,而面向产业落地的垂直应用、数据治理、AI 安全方向资金占比偏低,造成 “模型过剩,落地不足” 的局面。同时,一级市场估值泡沫隐患持续存在,部分 AI 项目依靠概念融资,缺乏可验证的商业化收入,一旦资本周期收紧,大量缺乏现金流的初创企业将面临生存危机。资本正在从不计成本的烧钱竞赛,转向看重收入、毛利、客户留存的商业化验证阶段。
人才是 AI 产业落地的核心瓶颈,也是三大要素中最难以短期补齐的短板。2026 年 AI 人才市场呈现两极分化的独特格局。一方面,AI 智能体、高性能计算、行业落地复合型人才极度紧缺,招聘数据显示,2026 上半年 AI 智能体开发人才需求同比上涨 244%,AI 工程师需供比达到 2.62:1,一名求职者对应 2.6 个岗位,顶尖 AI 科学家、高性能计算工程师薪资持续走高,高端人才争夺日趋激烈,国内 AI 产业整体人才缺口超 500 万,其中 80% 缺口不是算法研发人员,而是懂行业业务的 AI 应用复合型人才。这类人才掌握行业知识,同时能够完成提示词工程、模型微调、AI 业务流程改造,是打通 AI 技术与实体经济的关键。
另一方面,人才市场出现结构性危机。标准化、可被 AI 替代的初级开发岗位需求快速收缩,普通前端、后端初级岗位需求同比大幅下滑,企业招聘呈现 “去初级化”,更加偏好具备多年项目经验的成熟人才。初级岗位缩减,意味着行业新人缺少实践练手场景,人才培养链路被打断,长期将制约产业人才供给。过去高校 AI 专业侧重基础算法训练,但产业急需的行业 AI 落地、算力运维、AI 安全治理方向的课程体系建设滞后,院校培养与产业实际需求脱节。单纯依靠高薪挖人无法解决人才供给问题,人才培养需要企业、高校、行业协会协同搭建实训体系。
综合来看,算力、资本、人才三者并非独立存在,而是互相制约、互相赋能的三角关系。充足算力没有适配人才,硬件只能闲置;海量资本缺少合理人才与落地场景,只会催生估值泡沫;优秀人才缺少算力支撑与资金投入,技术创新难以落地。当前 AI 产业最大的机遇,就是完成三者协同,把算力资源、资金投入、人才能力导向实体经济场景,推动 AI 赋能制造、医疗、能源、金融等传统行业,把技术能力转化为真实产业价值。
产业隐忧集中体现在三大失衡:算力供给结构失衡、资本投入方向失衡、人才能力结构失衡。下一阶段行业发展,需要告别单纯追求模型参数、算力规模、融资额度的粗放式增长。算力层面,从大规模新建机房转向算力调度、存算协同、国产算力生态建设,提升算力利用率;资本层面,引导资金更多投向垂直行业落地、数据治理、AI 安全等短板赛道,减少概念性投资;人才层面,完善复合型人才培养体系,平衡高端研发人才与行业应用人才供给,完善新人成长通道,避免人才断层。
站在 2026 年的产业节点,AI 产业正处在从技术狂热走向产业价值兑现的关键过渡期。算力、资本、人才共同构筑 AI 产业的底盘,产业竞争不再是单点突破的竞赛,而是体系化能力比拼。未来能够穿越周期的企业,不会是单纯拥有最多算力、拿到最多融资、囤积最多科学家的企业,而是能够把算力、资本、人才高效组织,真正为行业客户创造可量化商业价值的参与者。只有平衡扩张速度与风险,协同三大要素,AI 产业才能摆脱泡沫隐患,实现长期、可持续的高质量发展。
来源:
互联网
本文观点不代表区块AI立场,不承担法律责任,文章及观点也不构成任何投资意见。

评论列表