
引言
2026 年,大模型产业已经跨过概念验证阶段,企业关注点从 “能不能用上大模型” 转向 “投入之后能不能赚到实实在在的收益”。大量企业出现一个共性困境:POC 试点效果亮眼,但一旦扩大到全业务线,算力、数据治理、业务改造成本快速抬升,账面 ROI 由正转负。根据 2026 年行业调研数据,约 94% 企业的大模型试点项目,在上线半年内无法形成可量化财务回报,只有少数深度重构业务流程的企业,实现稳定正向收益。
金融、医疗、零售是大模型落地最具代表性的三大赛道。金融看重风控合规与人力替代;医疗的价值集中在文书减负与辅助诊疗;零售则聚焦客户运营、供应链和门店管理。三个行业的成本结构、回报周期差异巨大,不能套用同一套 ROI 测算逻辑。本文结合真实项目案例,拆解各赛道落地路径,区分显性成本、隐性成本,同时剖析很多企业被忽略的隐性收益与风险成本。
免责声明:本文为产业技术科普,案例数据仅用于行业研究,不构成企业数字化投资建议。大模型项目存在数据安全、模型幻觉、业务适配风险,企业落地前需完成合规评估、小范围试点与压力测试。
 0326c63186a53020674fe82f47b45f1.webp
一、金融行业:风控与运营场景 ROI 最高,投研场景回报周期更长
金融机构是国内大模型投入规模最大的群体,成本项包含模型 API 调用、私有化算力、数据脱敏、合规校验、业务人员改造培训。头部银行的测算显示,成熟规模化项目投入产出比约为 1:5,也就是每投入 20 元,可实现 100 元价值收益,但该数据仅适用于运营、风控类场景;投研、客户营销场景回报周期会拉长至 12 到 18 个月。
标杆案例:股份制银行大模型风控与客户经理助手该银行在 2025 年末启动项目,2026 年上半年完成全行推广,搭建两套核心应用:信贷智能反欺诈系统、客户经理数字助手。
投入明细:私有化微调、知识库建设、算力与业务改造总投入约 1200 万,年度算力与运维持续成本约 320 万。
收益拆解:第一,智能风控。大模型自动解析申请材料、客户行为文本,识别欺诈线索,欺诈识别准确率提升至 99.1%,不良率下降 18%,每年减少信贷损失超 1400 万。第二,客户经理助手,自动整理客户资料、生成营销方案、整理会谈纪要,客户经理有效触客频次提升 14%,全年节约内勤工时超 21 万小时,折算人力成本节约约 260 万。
综合测算,项目静态 ROI 在上线第 10 个月转正,长期年化 ROI 约 72%。痛点:金融大模型最大隐性成本是合规校验。为规避模型幻觉带来的业务风险,银行必须搭建多层校验网关,每一条模型输出都需要二次复核,这部分成本经常在项目初期被低估。单纯采购 API 而不改造业务流程的项目,几乎很难拿到正向 ROI。
二、医疗行业:行政文书场景回报最快,临床辅助诊断投入周期长
医疗行业大模型分为两大方向:院内文书自动化、临床辅助诊断。两者 ROI 差距极大。文书自动化属于轻改造项目,投入小、见效快,调研数据显示这类项目平均每投入 1 元,14 个月内可收回 3.2 元收益;而临床诊断类项目,涉及医疗资质、责任划分、高质量标注数据集,回报周期普遍超过 3 年,短期很难实现盈利。
标杆案例:三甲医院电子病历与医嘱文档大模型项目落地于 2026 年一季度,聚焦临床文书自动化。医生口述诊疗记录,大模型实时生成结构化电子病历,自动校验医嘱、药品配伍禁忌。
投入:知识库搭建、医疗数据脱敏、私有化部署、医护培训合计投入 420 万,年度运维成本约 95 万。
收益:病历录入时间缩短 62%,医生每日文书工作时间从 2.7 小时降至 1 小时,减少夜班加班人力,同时降低病历书写错误带来的医疗纠纷风险。每年节约医护人力成本约 380 万,同时减少病历质控审核人力投入。项目在上线第 13 个月实现盈亏平衡。行业约束:医疗数据属于高度敏感隐私数据,数据脱敏、去标识化成本高昂;临床诊断输出存在医疗责任风险,模型结果仅能作为辅助参考,不能直接替代医生决策,这也限制了临床场景商业化变现速度。
三、零售行业:连锁门店与私域运营,轻量应用 ROI 弹性最大
零售行业大模型项目门槛相对更低,大量中小零售企业直接使用公有大模型 API,不需要巨额私有化算力投入。零售的收益来源主要是营销提效、供应链文本处理、门店巡检、客服自动化。但零售行业 ROI 波动极大,私域流量基础好的品牌,项目回报非常可观;没有客户数据治理的企业,容易出现投入了 API 费用,但转化率无明显提升。
标杆案例:区域连锁零售企业 AI 运营助手这家连锁商超拥有 72 家线下门店,2026 年上线大模型应用,包含三件核心能力:门店巡检文本自动汇总、私域营销文案生成、客户售后智能客服。
投入:RAG 知识库搭建、API 调用、员工培训,一次性投入仅 68 万,年度持续调用成本约 42 万。
收益:门店巡店报告自动整理,原本每家门店每天 2 小时人工整理,转为 AI 自动结构化处理,每年节省门店管理工时;私域营销素材生成效率提升 70%,活动策划周期从两周缩短至 3 天;智能客服承接 83% 常规咨询,售后人力缩减 35%。综合测算,项目上线第 7 个月实现正向 ROI,年化回报约 89%。核心坑点:零售企业最容易踩坑的地方是直接把大模型当成文案生成工具,缺少客户标签知识库,AI 产出内容同质化,无法提升转化,最终只会持续消耗 token 费用,看不到业务收益。
四、三大行业横向对比:ROI 框架与落地共性规律
从回报周期来看:零售轻量应用(6-8 个月)< 金融风控运营(9-12 个月)< 医疗临床辅助(3 年以上)。
从成本结构看:金融、医疗项目,隐性成本占比更高,数据治理、合规、安全审核、业务流程改造,往往超过算力与模型采购成本;零售轻量项目,主要成本是 API 调用和知识库搭建。
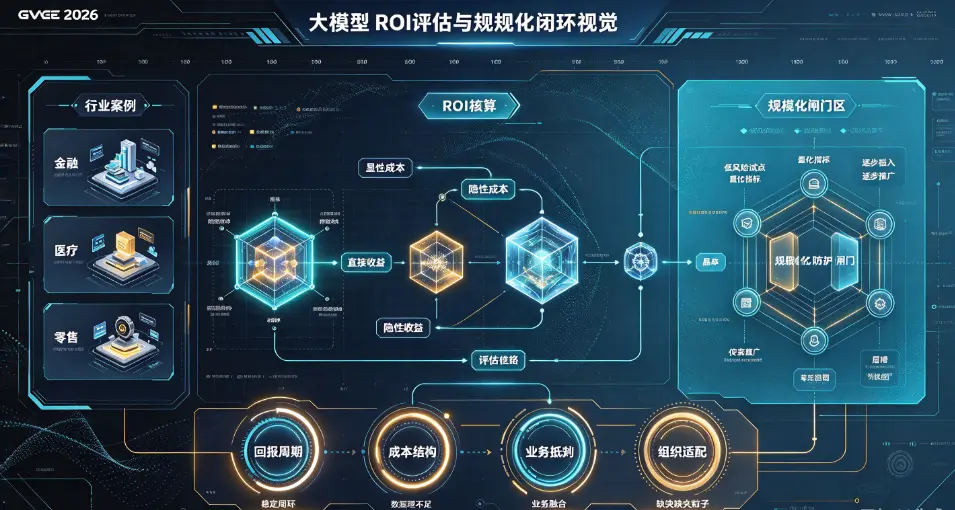
很多企业计算 ROI 时,只统计直接节约的人力成本,忽略隐性收益与隐性风险。完整的大模型 ROI 评估,需要包含四类指标:
直接收益:人力成本节约、坏账损失减少、营销 GMV 提升;
隐性收益:决策周期缩短、客户满意度提升、合规风险下降;
显性成本:模型采购、算力、API、开发费用;
隐性成本:数据治理、安全风控、员工培训、业务流程重构、幻觉带来的业务纠错成本。
2026 年产业实践证明:大模型不是替代软件,而是重构业务流程。只把大模型叠加在原有工作流程之上,仅仅做辅助文案、简单问答,几乎很难拿到稳定 ROI;只有把模型嵌入原有业务链路,改造审批、风控、文档流转机制,才能够释放价值。
五、规模化落地常见失败诱因
第一,高估模型能力,低估数据治理成本。很多企业直接采购大模型 API,但是内部数据杂乱、格式不统一,RAG 知识库质量差,模型幻觉频发,业务人员不愿意使用,项目最终搁置。
第二,场景选择错误。优先选择高风险、长周期场景,比如医疗直接上临床诊断,金融直接做自动化授信,而不是先从文档处理、客服这类低风险场景试点。
第三,只算算力投入,忽略组织改造成本。员工抵触新工具,缺少配套激励机制,AI 工具上线之后没人使用,项目投入全部沉没。
第四,缺少分阶段指标体系。试点阶段没有设定可量化指标,只看 “模型能不能回答问题”,而不是看工时减少、差错率下降这类业务指标,无法判断项目真实价值。
六、总结
金融、医疗、零售三大行业的大模型落地,呈现出清晰分化。金融赛道在风控、运营场景能够获得稳定回报,但合规成本高;医疗赛道文书自动化落地快,临床诊断受监管与责任约束,回报周期漫长;零售行业轻量方案投入低、见效快,但 ROI 高度依赖企业自身的数据运营能力。
2026 年企业评估大模型项目,首要原则不是追求最先进的大模型,而是优先选择风险可控、可量化收益的场景,先小范围试点,建立完整 ROI 测算体系,再逐步规模化推广。大模型产业价值,不在于技术本身,而在于和行业业务流程深度融合。脱离业务改造,单纯采购模型 API,大概率只能得到好看的演示效果,无法实现正向投入产出。
来源:
互联网
本文观点不代表区块AI立场,不承担法律责任,文章及观点也不构成任何投资意见。
评论列表