
2026年是全球生成式AI产业的关键分水岭,标志着行业彻底走出大模型参数竞赛、概念炒作、通用场景内卷的粗放增长阶段,正式迈入结构化、垂直化、商业化、合规化的长效增长周期。据2026年三季度最新产业测算数据,2025年全球生成式AI市场规模约545亿美元,经过四年持续高速增长,预计2030年突破3000亿美元大关,2026-2030年复合年均增长率稳定维持在35.6%,远超传统科技产业增速。万亿级数字经济底座加持、全行业智能化改造刚需、AI智能体规模化落地,是支撑市场持续扩容的三大核心底盘。而3000亿美金的市场体量背后,并非全域普涨,而是新旧赛道的迭代更替、价值重构与结构性机遇集中爆发。
 b3e17e716275e6d6e015d78d71b9ffb.webp
复盘2023-2026年的AI产业发展,行业增长核心依赖通用大模型迭代、C端消费级场景渗透、资本流量红利,市场增长存在明显泡沫,大量通用型AI产品同质化严重、商业化落地薄弱、营收结构单一。进入2027-2030年,产业增长逻辑彻底重构,市场增量将全面脱离“模型参数比拼”的浅层竞争,转向场景落地变现、产业效率革新、智能体生态闭环、合规体系完善的深度竞争。未来四年,通用大模型赛道增速持续放缓,行业垂直AI、Agent智能体、AI基础设施、AI合规服务四大细分赛道将成为3000亿市场增量的核心支柱,贡献超70%的产业新增价值。
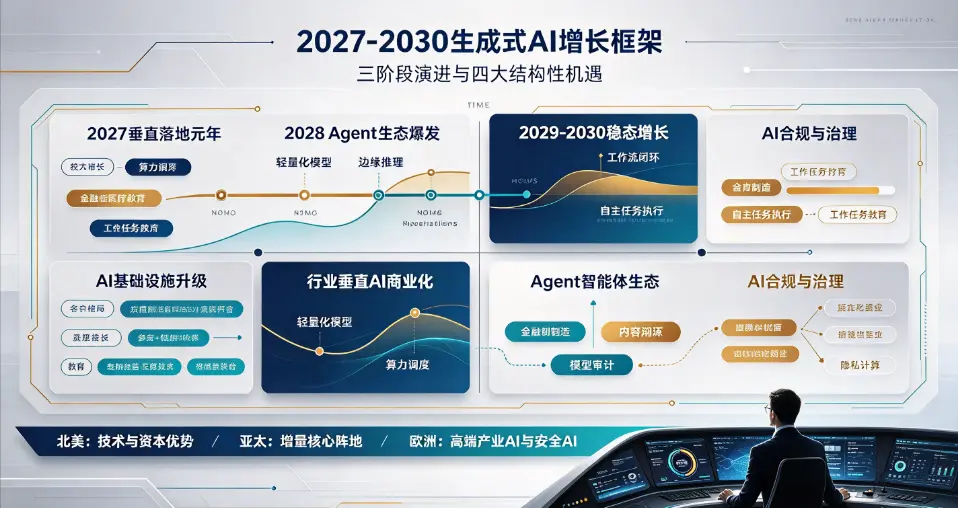
从整体增长节奏来看,2027-2030年呈现清晰的三阶段迭代特征。2027年为垂直落地元年,通用AI红利彻底出清,各行业垂直微调模型、场景化解决方案迎来规模化落地,企业AI渗透率将从2026年的42%提升至65%,轻量化、低成本、可落地的行业AI成为市场主流;2028年为Agent生态爆发年,自主规划、自动执行、闭环迭代的AI智能体全面替代传统被动式AI工具,链上AI、办公Agent、产业自动化Agent形成标准化生态,成为产业增长的核心新引擎;2029-2030年为成熟稳态增长期,AI基础设施、合规体系、商业模式全面成型,产业进入精细化盈利阶段,最终实现3000亿美元市场规模的终极突破。
在整体增长格局之下,未来四年四大结构性机遇具备极强的确定性,是产业价值沉淀的核心方向。首先是AI基础设施精细化升级机遇。随着端云协同架构普及,单纯算力堆叠的增长模式失效,轻量化模型、边缘推理、算力调度、低成本部署成为刚需。2026年数据显示,企业AI算力无效消耗占比超40%,资源浪费问题突出,2027年后产业将全面进入算力优化周期,智能算力调度系统、边缘AI芯片、轻量化开源模型、混合部署架构将持续受益,成为产业底层刚需赛道,长期维持稳定增速。
其次是行业垂直AI的商业化机遇。通用AI无法适配细分产业的合规要求、业务逻辑与场景需求,落地转化率持续偏低。2027-2030年,金融、制造、医疗、教育、跨境电商、Web3六大垂直赛道,将完成专属AI模型的迭代落地,通过行业数据微调、业务流程适配、合规优化,实现精准商业化。相较于通用AI,垂直行业AI付费意愿更强、客户粘性更高、盈利模式更清晰,是未来四年最稳健的增量赛道,预计贡献超40%的市场新增营收。
第三是Agent智能体生态的增量机遇。2026年Agent技术完成技术验证,2027年后进入规模化商用阶段,彻底改写AI的应用形态。传统AI是被动应答工具,而Agent可自主完成任务拆解、迭代执行、数据复盘、流程优化,覆盖办公自动化、产业运维、链上套利、内容生产、客户服务等全场景。据2026年Gartner预测,2030年智能体工作流将占据生成式AI模型半数营收,成为产业最核心的增量变量,催生全新的工具生态、服务生态与商业变现模式。
第四是AI合规与治理的配套机遇。随着全球AI监管体系全面落地,MiCA、各国AI分级监管、数据安全法规常态化,AI内容溯源、数据脱敏、模型审计、隐私计算成为企业落地AI的硬性门槛。2026年AI合规市场规模仅28亿美元,预计2030年突破180亿美元,增速远超产业平均水平,成为低竞争、高确定性的结构性蓝海赛道。任何规模化AI落地场景,均需配套合规治理体系,合规能力将成为企业AI落地的核心基础能力。
与此同时,产业结构性分化也将带来明确的出清风险。2027年后,无场景、无落地、无盈利的通用型套壳AI、同质化问答工具、参数虚标大模型将逐步被市场淘汰,行业告别野蛮生长,优质头部企业凭借技术壁垒、落地案例、合规资质形成垄断格局,产业集中度持续提升。中小企业的生存机遇不再是对标头部大模型,而是聚焦细分场景,打造垂直领域专属AI解决方案,依托精细化服务抢占细分增量市场。
从区域格局来看,2027-2030年全球AI市场格局将进一步均衡化。北美仍占据技术与资本优势,维持45%以上的市场份额;亚太地区依托产业场景丰富、制造业底座完善、数字化改造需求旺盛,增速领跑全球,成为增量核心阵地;欧洲聚焦合规治理,主打高端产业AI与安全AI,形成差异化发展格局。区域差异化发展,也为跨境AI服务、出海AI工具、全球化合规解决方案带来全新机遇。
整体而言,2027-2030年生成式AI突破3000亿美元的产业逻辑,不在于技术参数的极致迭代,而在于技术落地、产业赋能、生态完善、合规闭环的结构性升级。未来四年,AI产业将彻底褪去资本泡沫,回归产业本质,从“能用的技术”变成“必备的生产力工具”。对于从业者与企业而言,摒弃通用赛道内卷,聚焦垂直落地、Agent生态、算力基建、合规配套四大结构性机遇,避开同质化红海竞争,才能在新一轮产业周期中把握增量红利,抢占AI产业规模化成熟阶段的核心价值。
来源:
互联网
本文观点不代表区块AI立场,不承担法律责任,文章及观点也不构成任何投资意见。

评论列表