
2026 年,AI 产业重心发生结构性迁移。过去数年,行业红利集中在文本、图像、音视频这类数字空间生成任务;而 2026 年资本与研发资源大规模流向物理 AI 赛道,目标是让 AI 能够理解并干预真实物理世界。物理 AI 的核心定义,是搭载多模态传感器、具身硬件载体与物理认知模型的智能系统,可以感知环境、预测物理变化、执行连续动作,典型载体包括人形机器人、工业机械臂、移动仓储机器人、自动驾驶终端。据 2026 上半年产业统计,物理 AI 赛道累计融资规模突破 550 亿美元,融资事件数量持续走高,产业正式进入从 Demo 演示走向真实生产环境落地的商业化拐点。
物理 AI 底层架构由两大核心模块构成:具身智能与世界模型。具身智能解决 “怎么动手” 的问题,依托 VLA 视觉语言动作模型,接收图像、点云、自然语言指令,直接输出机器人关节连续控制指令,完成抓取、搬运、装配、整理等操作任务。2026 年 VLA 模型已经从简单单步抓取,升级到支持长时序多步骤复合任务,代表模型包括英伟达 GR00T 1.7、Physical Intelligence π0.7、国内开源的 Qwen-VLA、UnifoLM-WLA 等。这类模型依托大规模人类示教视频、机器人交互轨迹训练,实现指令到动作的端到端映射,在结构化场景具备很强泛化能力。
 dbf2cb8e60286783cc62ca8d9b241d4.webp
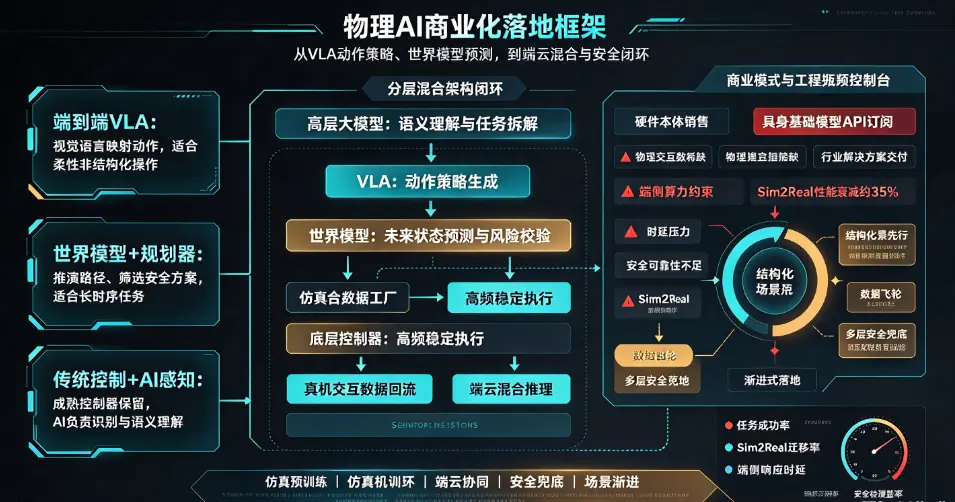
世界模型则负责解决 “预判后果” 的认知问题,是物理 AI 的预测大脑。世界模型并非简单视频生成模型,它学习物理世界因果规律,接收当前环境观测,推演不同动作带来的环境变化,提前预判物体倾倒、碰撞、受力形变等风险,在虚拟仿真空间完成大量低成本试错,降低真实硬件调试损耗。英伟达 Cosmos 3、国内 Physis、Kairos 3.1 等世界模型,核心目标就是构建物理引擎级别的预测能力,打通仿真环境与真实硬件之间的 Sim2Real 鸿沟。在 2026 年的工程架构中,行业主流采用分层混合架构:高层大模型负责语义理解与任务拆解,VLA 负责动作策略生成,世界模型负责未来状态预测与风险校验,底层运动控制器负责高频稳定执行,形成完整的感知 - 预测 - 规划 - 控制闭环。
当前产业分化出三条并行技术路线,各自适配不同落地场景。第一条是端到端 VLA 路线,直接把视觉语言输入映射为动作指令,泛化能力强,适合非结构化环境的柔性操作;缺点是长任务稳定性不足,无法提前预判隐性物理风险。第二条是世界模型 + 任务规划器,依靠世界模型推演多种执行路径,筛选安全可行方案,更适合长时序复杂任务,也是人形机器人研发的主流方向;但缺点是推理算力开销大,端侧部署难度高。第三条是传统运动控制 + AI 感知增强路线,保留成熟工业控制算法,AI 仅负责物体识别、环境语义理解,不直接接管底层动作。这条路线稳定性最高,落地成本可控,也是 2026 年工业场景商业化项目的首选方案。
从落地场景来看,物理 AI 遵循 “结构化场景先行,家庭通用场景延后” 的节奏。2026 年规模化落地集中在工厂柔性分拣、仓储货物装卸、产线辅助装配。海外 Figure 人形机器人在宝马工厂完成数千小时连续作业,用于物料搬运与工位辅助;国内赛那德推出面向仓储装卸的专用世界模型 Insight-World V3.0,可以提前预判货物堆叠形变,规避坍塌风险,已经在多家物流企业试点部署。相比之下,家庭服务人形机器人仍然停留在小规模试点,非结构化居家环境中物体形态杂乱、不确定性强,模型容错要求极高,距离大规模家庭普及还有较长周期。
与之对应的商业模式,也在 2026 年分化为三类。第一类是硬件本体销售,依靠机器人本体、伺服电机、传感器硬件盈利,是传统机器人厂商的基础模式,但硬件毛利率持续承压,竞争逐渐转向软件能力。第二类是具身基础模型 API 订阅,面向集成商、机器人厂商开放 VLA 与世界模型推理服务,降低客户自研模型门槛,英伟达 Cosmos、GR00T 生态就是典型代表。第三类是打包式行业解决方案,针对仓储、工厂等垂直场景,交付 “硬件 + 模型 + 仿真 + 运维” 整套系统,按项目交付或者按量收取服务费,也是现阶段最容易实现正向现金流的模式。越来越多项目不再单纯售卖机器人硬件,而是依靠持续的数据迭代、模型升级服务获取长期收益,行业价值重心从硬件躯干,转向机器人软件大脑。
尽管商业化拐点已经到来,物理 AI 仍然面临三大硬核工程瓶颈,制约大规模普及。第一,高质量物理交互数据稀缺。文本大模型可以抓取海量互联网文本预训练,但机器人真实交互数据采集成本极高,每一次硬件试错都存在设备损耗。行业解决方案是搭建仿真数据工厂,依靠数字孪生、世界模型生成海量合成交互数据,再通过少量真实机器人数据做微调,缩小 Sim2Real 虚实迁移偏差。但仿真环境的物理参数、物体材质与真实世界永远存在偏差,仿真训练的策略迁移到真机上,会出现性能衰减,也就是行业所说的 Sim2Real Gap。2026 年行业实测,纯仿真训练模型直接迁移真机,任务成功率平均会下降 35% 左右,仍然需要真机交互数据持续闭环优化。
第二,端侧算力与时延约束。机器人需要实时感知环境、快速调整动作,云端大模型推理存在网络延迟,无法满足动态场景下避障、力控操作的毫秒级响应需求。如果把完整世界模型部署在机器人端,又会带来巨大算力功耗,增加硬件成本。因此行业普遍采用端云混合架构:云端部署大尺寸世界模型做离线任务规划、仿真预训练,机器人本地部署轻量化 VLA 与小型预测模型,负责实时动作推理,平衡算力开销与响应时延。
第三,安全性与可靠性问题。物理 AI 是实体硬件,一旦模型决策失误,会引发设备损坏甚至人身安全事故。文本大模型幻觉只会输出错误文字,而机器人幻觉会造成物理世界的真实损失。工业场景对稳定性要求达到 99.99% 以上,当前模型在陌生、扰动环境下偶发异常决策,难以完全消除。因此行业普遍增加多层安全兜底:力控限位、环境硬传感器安全阈值、世界模型风险预判三层校验,AI 决策不能完全接管安全权限。
产业生态方面,2026 年产业链正在重构。过去人形机器人赛道比拼减速器、电机、本体硬件参数;2026 年竞争重心转移到模型底座、合成数据平台、仿真引擎。硬件逐步走向标准化,软件模型与交互数据成为核心差异化资产。同时行业形成数据飞轮:部署在真实场景的机器人持续采集交互轨迹数据,回流训练 VLA 和世界模型;模型能力提升之后,又可以拓展更多场景、采集更多数据,形成正向迭代循环。
展望中长期产业演进,物理 AI 将分阶段落地。2026-2027 年,工业、仓储、物流等结构化场景持续扩大试点,世界模型主要用于仿真训练、离线任务推演,人形机器人集中在工厂、商超 B 端场景落地。2028 年之后,随着端侧物理模型、传感器硬件持续迭代,才会逐步进入家庭等非结构化环境。通用人形机器人不会一夜普及,产业落地会遵循简单任务优先、结构化场景优先的渐进路线。
总体来看,2026 年是物理 AI 产业的关键拐点。VLA 视觉语言动作模型、世界模型的技术路径已经逐步清晰,从实验室演示走向真实生产环境验证。但这并不意味着通用物理智能已经成熟。物理 AI 最大的难点不在于算法本身,而在于打通仿真数据、模型算法、硬件控制、行业场景的完整闭环。未来能够解决 Sim2Real 迁移难题、构建稳定数据闭环、平衡性能与安全的企业,才会占据物理 AI 产业链价值高地。数字 AI 改变信息生产方式,而物理 AI 将直接改变实体世界的生产作业方式,这也是本轮产业变革最深远的意义。
来源:
互联网
本文观点不代表区块AI立场,不承担法律责任,文章及观点也不构成任何投资意见。

评论列表