
引言
2026 年,国内企业 AI 建设迎来明显分水岭。前两年大量机构集中开展小范围试点,用 AI 做客服、影像识别、营销文案生成,拿到阶段性测试成果;但多数项目停留在 “演示可用”,无法复制到全分支机构、全业务线。进入 2026 年,头部企业开始解决试点到规模化之间的鸿沟,金融、医疗、零售是落地进度最快的三大赛道。
很多企业陷入同一个误区:试点成功就等于可以全量上线。但大量实践证明,试点环境经过数据筛选、人工兜底,效果好看;一旦推向真实业务全量场景,脏数据、流程冲突、人员抵触、合规风险集中爆发,项目 ROI 快速恶化。本文分别拆解金融、医疗、零售三个行业的 AI 落地场景,对比试点阶段与规模化阶段的差异,梳理共性失败教训,提炼一套从试点走向规模化的实施框架。
 06642dba3598531ede5cc30c16e54d3.webp
一、金融行业:AI 从辅助客服,升级到风控、信贷全链路嵌入
金融是 AI 落地最早的行业,2026 年银行业 AI 场景数量持续扩容,多家国有大行、股份制银行落地场景突破千个。试点阶段的 AI 项目大多集中在智能客服、合同摘要、文档 OCR 这类外围辅助场景,风险低、投入小,很容易拿到不错的测试指标。
进入规模化落地阶段,金融机构开始把 AI 嵌入信贷审批、实时反欺诈、智能理赔等高价值业务环节。某股份制银行的智能风控项目,试点阶段选取 10 万条历史样本训练模型,欺诈识别准确率 97.6%。但全量上线之后,真实业务中新增欺诈手段持续迭代,模型静态效果快速衰减。通过建立持续的样本回流、模型月度迭代机制,最终将欺诈识别准确率稳定提升至 99.1%,误报率下降 78%,减少人工复核工时 62%。
规模化落地最大障碍不是模型精度,而是合规与老旧系统壁垒。银行内部 IT 架构烟囱化严重,不同业务系统数据标准不统一,历史数据口径混乱,直接投喂大模型极易产生幻觉。监管要求资金交易、授信审批等高风险场景,AI 不能独立决策,必须保留人工复核和应急关停机制。
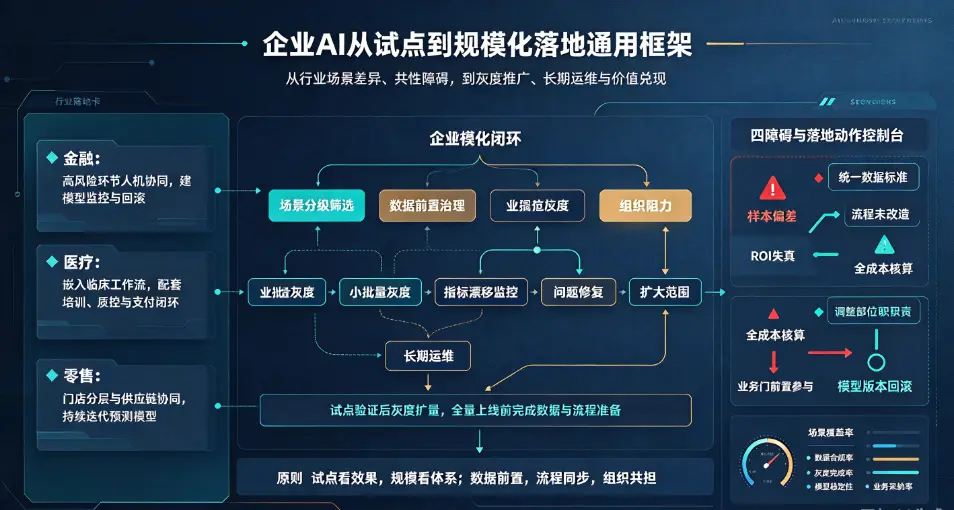
从试点到规模化的关键动作:划分场景风险等级,低风险场景优先全量推广;高风险场景采用 “AI 初审 + 人工终审” 的人机协同模式,建立模型监控、漂移预警、版本回滚体系,定期向监管报送模型评估报告。2026 年行业经验显示,金融 AI 项目,单纯人力替代带来的收益有限,真正价值来自减少坏账、降低欺诈损失,这类场景的 ROI 周期普遍在 12 至 18 个月。
二、医疗行业:AI 影像辅助诊断,突破临床落地与支付两大瓶颈
医疗 AI 的试点项目在数年前就大量出现,肺结节、眼底影像、心电图识别等产品在单中心医院测试,模型指标表现亮眼,但长期难以大规模铺开。核心痛点并非算法精度,而是临床工作流适配、责任划分与支付机制。
2026 年政策出现重要变化,12 项 AI 辅助诊断项目纳入医保乙类目录,覆盖肺结节 CT 筛查、糖尿病眼底病变、急诊心电图分析等高频场景,医保报销比例 70%-85%,打通了困扰行业多年的支付闭环。某三甲医院的肺部 CT AI 筛查项目,试点阶段只在放射科夜班试用,AI 检出肺结节敏感度 96%,但医生只是把 AI 结果当成参考,没有嵌入 PACS 阅片系统,无法形成标准化诊疗流程。
规模化改造阶段,医院把 AI 接口直接接入院内影像系统,影像扫描完成后自动生成 AI 初筛报告,医生在原有阅片界面直接查看 AI 标记,不用切换多个系统。项目落地之后,单例 CT 阅片时间缩短 41%,漏诊率下降 35%,基层分院也可以复用这套模型。
医疗 AI 的特有难点:医疗数据隐私约束严格,跨院数据共享难度大;AI 诊断出错后的责任界定复杂,AI 不能替代医生给出最终诊断结论。试点阶段,医院只需要小批量验证效果;规模化阶段,必须配套医护人员培训、质控流程、不良事件上报机制。单纯算法准确率高,不等于临床可用。很多项目试点效果很好,上线后因为医生使用习惯、系统兼容性问题搁置。
三、零售行业:AI 从推荐算法,延伸至供应链、门店运营全链路
零售行业拥有海量用户行为、商品、交易数据,AI 规模化落地的回报周期最短。早期零售 AI 试点大多集中在电商平台商品推荐、线上智能客服,属于线上单点场景。2026 年,AI 能力延伸到线下门店客流分析、智能补货、陈列优化、全渠道库存预测,打通线上线下一体化运营。
连锁便利店的 AI 智能补货项目很有代表性。试点阶段只选取 3 家门店测试,AI 根据历史销量、天气、节假日、促销活动预测订货量,库存周转提升 8%。但复制到全国数百家门店时,不同区域消费习惯差异、供应链配送时效波动,导致模型预测偏差扩大。团队增加门店分层策略,按城市、商圈类型划分模型子集,同步接入供应链实时数据,最终全门店推广后,滞销损耗下降 16%,缺货率降低 22%,项目回本周期控制在 4-6 个月。
零售 AI 容易踩坑的地方:试点门店往往是运营规范、数据质量好的标杆门店,直接复制到普通门店,数据缺失、商品标签混乱,模型效果大幅下滑。很多企业只关注转化率提升,忽略商品类目治理、供应链底层数据标准化。零售 AI 规模化的核心,不是一次性上线大模型,而是持续维护商品知识库,不断迭代预测模型,让 AI 输出结果直接指导店员订货、陈列等实际动作。
四、三大行业共性:试点到规模化的四大核心障碍
第一,样本偏差。试点项目使用清洗后的优质历史数据,真实生产环境数据杂乱,模型出现性能漂移,也就是 “试点很完美,上线就失效”。
第二,业务流程不改造。只引入 AI 工具,原有业务流程、岗位职责不变,员工把 AI 当成额外工作负担,项目很难持续运行。规模化落地,必须同步调整岗位分工、考核指标。
第三,ROI 测算失真。试点阶段往往只统计人力节省,忽略算力、运维、数据治理、人员培训的长期成本。规模化之后,持续运维成本会显著上升。
第四,组织阻力。业务部门没有参与前期试点设计,技术团队单独做项目,上线后业务端不愿采纳,项目停留在演示阶段。
五、从试点走向规模化的通用落地方法论
场景分级筛选。优先选择结果可量化、风险可控、高频重复的场景试点,不要直接冲击核心高风险决策环节。
建立数据前置治理。在试点启动前统一数据标准,设计生产环境的数据回流机制,为后续全量迭代做准备,而不是试点结束再补数据治理。
小批量灰度推广。试点成功后,先选取 10%-20% 业务单元灰度上线,持续监控指标漂移、业务反馈,修复问题之后再扩大范围。
建立长期运维体系。AI 不是一次性交付项目,需要专人负责模型监控、数据更新、问题迭代,把模型运维纳入常态化运营。
总结
2026 年,金融、医疗、零售三大行业的 AI 应用,已经告别 “做试点、秀技术” 的阶段,进入价值验证与规模化复制的新阶段。三个行业的落地逻辑各有侧重:金融行业重点平衡效率与合规;医疗 AI 的核心是融入临床流程、打通支付体系;零售 AI 依靠丰富的用户数据,拥有更快的投资回报。
大量案例证明,决定 AI 项目成败的往往不是模型本身,而是数据治理、业务流程改造、组织协同、风险管控。试点成功不等于规模化可行。企业做 AI 转型,不能只追求短期演示效果,需要建立全周期评估框架,量化收益与长期运维成本,分阶段灰度推广,才能真正释放 AI 业务价值。
来源:
互联网
本文观点不代表区块AI立场,不承担法律责任,文章及观点也不构成任何投资意见。
评论列表