
一、引言:AI 产业进入底层重构周期
2026 年之前,全球 AI 产业的竞争主线集中在大模型参数规模、推理速度、评测榜单的性能比拼,产业增长高度依赖 GPU 算力堆叠。但随着多智能体、长上下文任务爆发,传统铜缆互联、中心化云架构的短板快速暴露:大规模集群内数据搬运的功耗、带宽瓶颈成为约束大模型与 Agent 落地的硬约束。2026 到 2028 这三年,AI 产业的竞争重心将发生根本性转移,不再单纯比拼模型参数,而是进入算力底座重构、用户入口重构、行业规则重构并行推进的新阶段。
两条主线贯穿本轮变革:底层硬件侧,1.6T 高速光互联从样品验证走向规模化量产,重构 AI 算力集群内部数据传输架构;应用终端侧,Personal Agent 个人智能体从概念原型走向大众普及,彻底改变人与 AI 交互的入口形态。算力、入口、规则三大变量相互耦合,共同决定未来三年产业的技术路线、市场格局与商业边界。
 9f1490945361a8091d8159a7a9dd985.webp
二、算力重构:1.6T 光互联突破 AI 集群的带宽与功耗瓶颈
AI 智能体、长上下文任务会带来 Token 消耗量指数级上涨,大量数据在 GPU 集群内部频繁交换,传统铜缆互联带宽不足、功耗过高,已经成为限制超大规模 AI 集群利用率的核心瓶颈。2026 年,800G 光模块已经实现大规模部署,1.6T 高速光互联进入量产爬坡阶段,LPO、NPO、CPO 等光电共封装技术路线并行推进,成为算力底座升级的核心变量。
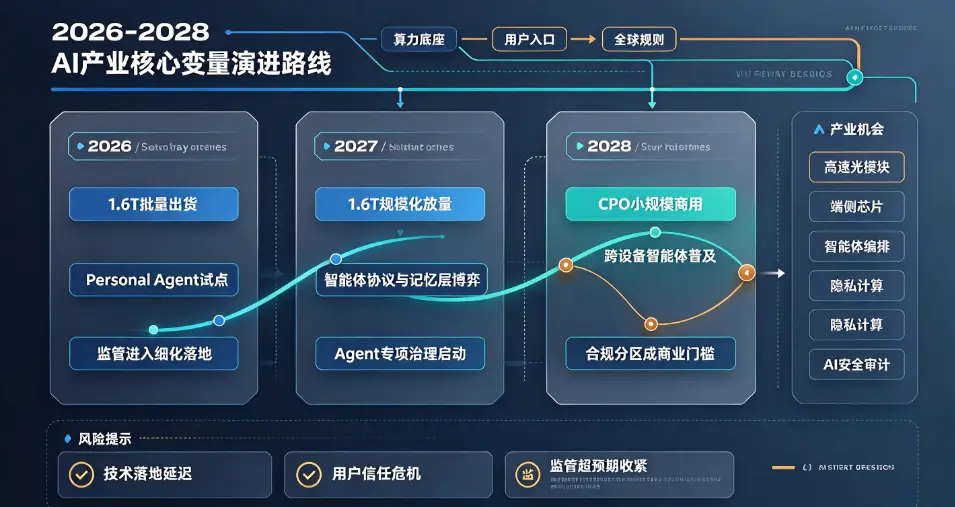
从产业节奏推演:2026 下半年,1.6T 可插拔光模块开始批量出货,优先供给海外头部云厂商与国内智算中心,用于 AI 集群机间、卡间高速互联;2027 年进入规模化放量,替换原有 800G 模块,显著降低大规模集群的数据传输时延与单位 Token 功耗;2028 年 CPO 光电共封装方案进入小规模商用,进一步压缩光电转换损耗,支撑更大规模多智能体集群并行计算。
1.6T 光互联带来的变革不只是带宽提升,而是算力网络架构的重塑。过去算力集群以计算芯片为核心,未来算力网络将成为 AI 系统的核心骨架,网络不再是简单的数据传输管道,而是算力调度、智能体协同的 “Token 中枢”。同时,高速光互联也带来产业链格局重塑,硅光芯片、光模块、液冷配套基础设施的价值权重持续提升,算力竞争从 GPU 单一硬件,扩展到芯片、光互联、散热、网络调度的全栈竞争。
但算力重构也存在明显约束:高速光模块成本高昂,高端光芯片供给存在缺口;大规模智算中心还面临电力供给、能耗指标的硬性约束。即便 1.6T 光互联解决带宽瓶颈,电力供给上限仍会约束算力集群扩张速度,产业将从单纯追求算力规模,转向提升单位能耗产出的 Token 效率。
三、入口重构:Personal Agent 普及,从 App 点击到以用户意图为核心的交互范式
在算力底座升级的同时,用户入口正在发生历史性转变。传统 AI 产品是会话式工具,用户打开应用、输入指令,AI 单次响应,会话结束即丢失上下文记忆。而 Personal Agent 个人智能体是具备长期记忆、环境感知、跨设备协同、自主规划执行能力的个人 AI 助手,代表用户跨平台完成多步骤复杂任务,是未来三年终端入口变革的核心变量。
根据 2026 年行业调研数据,国内消费者对 AI 智能体认知率已经达到 73%,但可用产品仍处于早期阶段,大量原型产品存在上下文断裂、跨设备协同差、自主执行不可靠等问题。产业普遍预判,2026-2027 年是 Personal Agent 技术打磨、生态试点阶段,主要面向企业用户、高阶个人用户;2027 年末至 2028 年,端侧大模型能力成熟,手机、AI PC、AR 眼镜、车载终端形成统一的个人记忆空间,Personal Agent 开始大规模向普通用户普及,交互入口从独立 App 转向跨设备常驻的智能体服务。
入口重构的核心变化:互联网流量逻辑彻底改写。过去互联网入口是浏览器、应用商店、各类独立 App,用户主动打开软件完成任务;Personal Agent 普及之后,用户只需要提出目标意图,智能体自主调用各类服务、跨应用完成任务,用户不再需要频繁切换 App。用户的个人偏好、历史记忆、任务档案成为核心资产,记忆层取代应用层,成为新的用户价值高地。
同时,入口变革带来新的产业博弈难题:跨厂商生态互通。不同硬件厂商、软件服务商的智能体互相隔离,数据与记忆无法跨设备流转,是当前阻碍 Personal Agent 普及的最大障碍。2027-2028 年,行业会围绕智能体协议、个人数据存储标准展开博弈,开放生态与封闭生态两条路线并行竞争。
四、规则重构:全球监管碎片化,定义智能体时代的边界与权责
算力与入口的颠覆性变革,倒逼全球 AI 治理规则加速落地,构成第三大核心变量。Personal Agent 拥有自主执行、跨平台调用服务的能力,会带来一系列全新风险:自动操作产生的合同、交易行为权责如何划分;个人记忆数据的存储、访问权限如何保护;智能体自主决策带来错误、误导内容,责任归属是平台、开发者还是用户。
2026 年全球 AI 监管进入落地细化阶段,各国呈现差异化监管路径,形成监管碎片化格局。欧盟 AI 法案进入实施期,对高风险 AI 系统、自主智能体提出严格的风险分级、可追溯要求;美国聚焦模型安全、数据版权、算力出口管控;国内围绕生成式 AI、个人信息保护、算力基础设施建设出台配套细则,强调安全可控、数据本地化。
2027-2028 年,监管重心会从基础大模型,转向Agent 智能体专项治理。监管将重点规范智能体自主行为权限、个人记忆数据权限、跨平台 API 调用权限,界定智能体行为的法律责任边界。规则的演变会直接改变商业模式:高风险场景下,Personal Agent 的自主权限会被严格限制;合规能力将成为企业产品落地的准入门槛,缺乏合规设计的智能体产品难以商业化落地。
监管的另一层影响是算力资源的跨国流动。高速光互联支撑的跨境算力调度,会面临数据跨境传输、算力跨境访问的合规约束,全球算力网络被分割成多个合规分区,全球化统一算力网络的落地难度提升。
五、三大变量的联动推演:协同效应与潜在矛盾
算力、入口、规则三者并非独立演进,而是互相驱动、互相约束的联动关系。1.6T 光互联带来更强的集群算力,支撑多智能体大规模并行运算,为 Personal Agent 提供云端算力底座;Personal Agent 海量的长上下文、多步骤任务需求,反过来倒逼算力网络升级,推动高速光互联技术迭代。而监管规则同时约束算力基础设施建设与个人智能体的数据使用边界,决定技术落地的速度与商业空间。
同时,三者之间存在天然矛盾。算力技术追求无边界、高速的数据互通;Personal Agent 需要持续收集用户记忆与行为数据,才能实现稳定自主执行;而监管规则出于隐私、安全考量,限制数据流动与 AI 自主权限。未来三年,产业的核心创新,就是在算力性能、智能体自主能力、合规安全三者之间寻找平衡点。
从产业机会来看,算力基础设施、端侧芯片、智能体编排框架、隐私计算、AI 安全审计赛道,将持续受益于本轮变革。但市场竞争逻辑改变,单纯依靠硬件或单点模型的企业很难长期领跑,具备算力网络、端云协同、智能体编排、合规治理全栈能力的厂商将掌握更大主动权。
六、产业风险与趋势总结
在乐观推演之外,也需要正视潜在不确定性。第一,技术落地不及预期:1.6T 光互联存在良率、成本压力,Personal Agent 的长期记忆、任务规划能力仍存在技术难点,可能出现商业化落地延迟。第二,用户信任危机:个人智能体掌握大量私人数据,一旦出现隐私泄露、错误自动执行,会严重打击用户接受度。第三,监管政策的超预期收紧,限制智能体自主执行能力,压缩商业化场景。
综合推演,2026-2028 年是 AI 产业从 “模型时代” 迈向 “智能体时代” 的关键过渡期。底层算力依托 1.6T 光互联完成基础设施升级,上层交互由 Personal Agent 重构用户入口,而全球治理规则持续迭代,划定产业的安全边界。算力、入口、规则三重重构,将重塑 AI 产业链价值分配,淘汰单纯比拼模型参数的旧竞争范式,开启以智能体任务价值、算力效率、可信安全为核心的全新产业周期。
来源:
互联网
本文观点不代表区块AI立场,不承担法律责任,文章及观点也不构成任何投资意见。

评论列表