
2023 年属于基础大模型,2024 年是对话式 AI 普及期,而 2026 年的人工智能产业,正式进入多智能体自主执行、算力基础设施商品化、数字智能向物理世界延伸的新阶段。AI 不再局限于对话框内的问答,AI Agent 负责跨应用自动完成复杂任务;算力不再只是数据中心的硬件资产,演变为可调度、按量计费的算力经济;具身智能依托世界模型,让机器人拥有感知物理环境、自主完成实操任务的能力。三大赛道不是孤立发展,而是相互支撑,共同定义下一代人工智能的增长边界。
AI Agent 是当前产业落地最火热的主线。IDC 数据显示,国内活跃企业智能体数量从 2025 年 200 万,增长至 2026 年预计 500 万,中国 AI 智能体市场规模预计达到 1558 亿元,同比接近翻倍增长。和传统对话机器人最大区别在于,AI Agent 具备目标拆解、工具调用、长期记忆、多步骤自主执行能力,不再等待人类逐句指令。从企业内部的自动报表生成、跨系统数据汇总,到个人侧的项目规划、资料检索与文档整理,智能体正在替代大量重复性串联类工作。
 d752c16f39e9da90dbdbff647be6f47.webp
2026 年 AI Agent 产业正在发生两大结构性变化。第一,从单智能体走向多智能体协同,多个专业智能体分工协作完成复杂业务,例如市场调研智能体、数据分析智能体、文档撰写智能体联动完成行业报告。第二,落地重心从 C 端趣味体验转向 B 端垂直场景,制造业、金融、电商、政务是智能体部署最多的四大行业。但行业依然存在明显短板:当前绝大多数 Agent 的自主决策稳定性不足,面对超出预设范围的场景容易出现逻辑幻觉,长期记忆的一致性、工具调用的容错能力还有很大提升空间。短期来看,AI Agent 不会完全替代人类,更多作为 “人机协同助手”,把人类从重复繁琐的串联式工作中释放,由人把控目标、审核结果,智能体负责执行。
AI Agent 大规模落地,直接催生算力经济的全面重构。IDC 与浪潮信息联合发布的《2026 中国人工智能计算力发展评估报告》显示,2026 年中国智能算力规模将达到 2576.5EFLOPS,同比增长 87.9%,算力正式升级为与电网、交通同级别的国家战略基础设施。过去算力行业商业模式以 GPU 硬件、机柜租赁为主;而 2026 年算力经济核心转变为算网一体化调度、词元按量计费。全国一体化算力网络成型,八大国家算力枢纽承载国内八成以上智能算力,中心算力 + 边缘算力协同调度,实现算力资源跨区域按需分配。
词元经济成为算力经济新增长点,2026 年国内日均词元调用量已经突破 140 万亿,两年增长超千倍,运营商与云厂商从 “卖服务器” 转向 “卖算力服务、卖词元”,GaaS(算力即服务)成为主流商业模式。但算力经济也面临深层矛盾:一方面 Agent、大模型训练、具身智能仿真训练带来爆发式算力需求;另一方面高端芯片供给、能耗约束、算力利用率不足成为产业瓶颈。智算中心的电力消耗、冷却成本持续抬高运营门槛,算力供需错配问题长期存在,算力调度、绿色液冷、模型推理压缩、小模型轻量化,都是 2026 产业重点攻关方向。未来算力经济的竞争,不再单纯比拼谁拥有更多 GPU,而是算力调度效率、能效比、垂直场景算力定制能力。
如果说 AI Agent 是数字世界的智能执行者,算力是底层引擎,那么具身智能就是 AI 走进物理现实的载体。依托世界模型,具身智能机器人能够感知真实物理环境,理解物体、空间、力学关系,完成搬运、装配、巡检等实体操作。赛迪研究院《2026 中国具身智能产业发展白皮书》数据显示,2026 年 1 至 5 月国内工业企业采购具身智能机器人金额同比增长 2.3 倍,人形机器人整机产量突破 10 万台,产业从实验室样品,进入商业化验证阶段。
在 2026 世界人工智能大会 WAIC 上,人形机器人不再是舞台上跳舞表演的展品,而是进入工厂产线完成物料搬运、产品质检、设备巡检等工业任务,灵巧手技术实现突破,可以完成拆装瓶盖、分拣轻薄物料等精细操作,解决机器人实操的 “最后一毫米” 难题。特斯拉 Optimus、波士顿动力 Atlas、国内多家机器人企业,都在推进工厂场景小规模落地。但具身智能产业化仍存在显著的 “不可能三角”:灵巧操作能力、整机可靠性、量产成本三者很难同时兼顾。当前 C 端消费市场渗透率极低,个人消费占比不足 5%,主要客户仍是工厂、园区、科研机构,短期内不会大规模走进普通家庭。物理世界非结构化场景的复杂性远高于数字空间,物理数据采集成本极高,世界模型的训练难度远大于大语言模型,这是具身智能长期要跨越的壁垒。
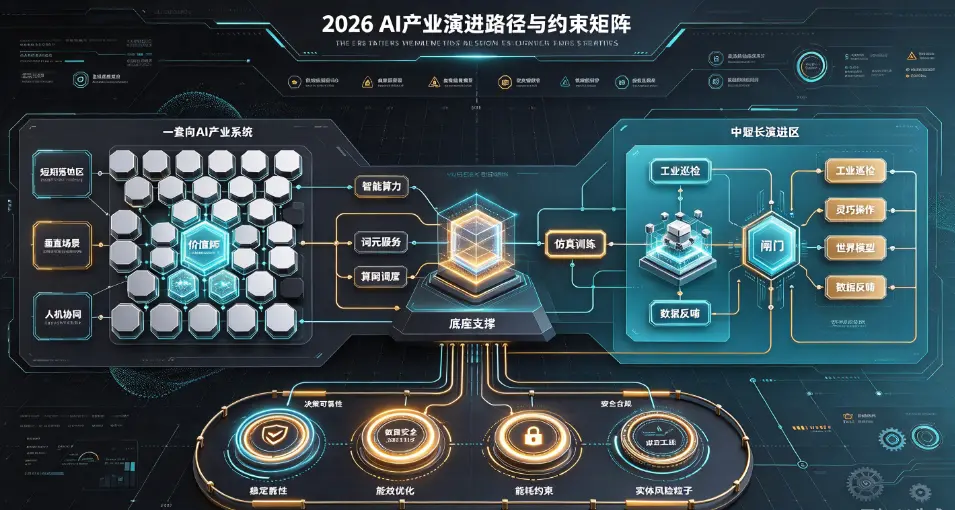
三大赛道存在紧密的内在联动逻辑,构成完整闭环:算力经济提供底层计算底座,支撑 AI Agent 的推理、世界模型的仿真训练;AI Agent 作为上层调度层,能够调度算力资源,同时指挥具身智能机器人在物理世界执行任务;而具身智能在物理环境采集的海量感知数据,反过来训练大模型与世界模型,持续反哺 Agent 的环境理解能力。三者共同推动 AI 从纯数字信息处理,走向 “感知 - 思考 - 决策 - 物理执行” 完整闭环。
站在 2026 年的节点预判未来,三条赛道将呈现差异化节奏。AI Agent 是短期最快兑现价值的赛道,未来 2-3 年企业级智能体会大规模普及,标准化智能体工具生态成型;算力经济会持续扩容,绿色算力、算力调度、推理优化是长期主线,算力资源会进一步普惠,单位词元成本持续下行;具身智能产业化周期最长,未来 3-5 年主要深耕工业、巡检、高危作业 B 端场景,C 端家庭机器人大规模普及仍需要更长时间等待硬件成本下降与世界模型迭代。
同时,产业发展的风险同样不容忽视。AI Agent 的自主决策带来数据安全、权限管控、错误执行风险;算力产业面临能耗、芯片供应链、算力泡沫的挑战;具身智能涉及物理空间安全,机器人故障可能带来实体安全事故。伴随技术落地,全球 AI 相关合规体系同步加速完善,数据安全、算法备案、机器人安全规范,将成为产业发展的硬性约束。
总而言之,2026 年 AI 产业正在告别单纯比拼模型参数的内卷时代,转向算力底座、数字智能体、物理实体智能协同的体系化竞争。AI Agent、算力经济、具身智能,三者共同构成下一代人工智能的核心骨架。技术浪潮之中,机遇与瓶颈并存。对于企业而言,找准场景落地,理性评估技术边界,平衡效率提升与风险管控,才是把握这一轮科技变革的关键。人工智能不会在短时间内完成对人类的全面替代,但人机协同的全新生产、生活范式,已经正式开启。
来源:
互联网
本文观点不代表区块AI立场,不承担法律责任,文章及观点也不构成任何投资意见。

评论列表