
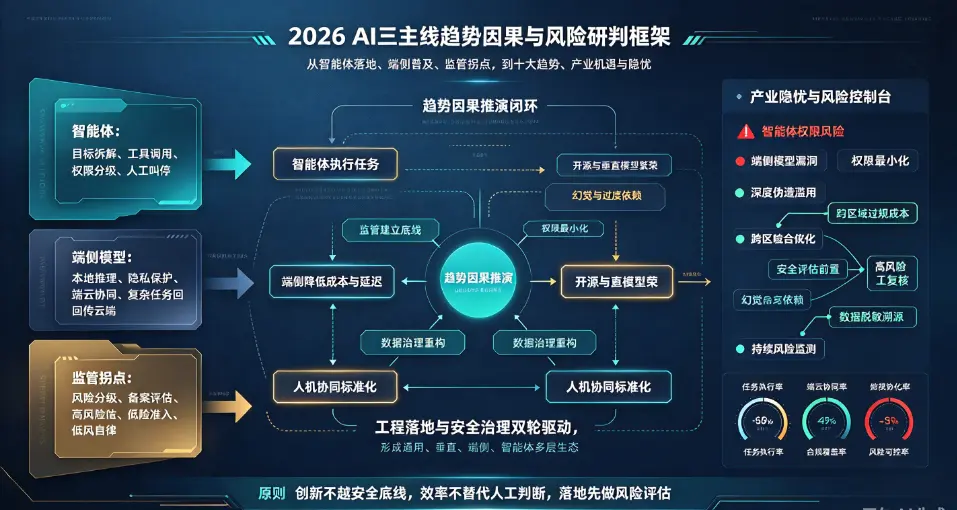
经历 2023-2025 年大模型参数竞赛,2026 年人工智能行业正式告别 “越大越好” 的粗放式发展阶段,进入技术落地、安全治理双轮驱动的新阶段。过去行业焦点集中在云端基础大模型训练,比拼参数量、基准跑分;而 2026 年产业重心转向任务执行、终端部署、合规建设三大方向。智能体、端侧模型、全球监管落地,共同构成今年 AI 产业最核心的三大拐点。结合 WAIC 2026、Gartner、IDC 及国内信通院 2026 上半年产业数据,本文梳理 2026 年 AI 十大趋势,解析技术演进逻辑、产业机遇与潜在风险。
 821b1f74a3dbd1fe47188e392a50746.webp
趋势一:AI 智能体规模化落地,从 “聊天问答” 升级为自主任务执行
2026 年被行业公认为智能体落地元年。区别于传统对话机器人,AI 智能体具备目标拆解、工具调用、多步骤规划、长期记忆、试错反馈能力,不再只被动回答问题,而是可以自主完成一整套复杂任务。Gartner 数据预测,2026 年全球 40% 企业应用将嵌入任务型智能体,国内企业级智能体市场规模突破 480 亿元。
办公场景是智能体最先爆发的赛道,国内大厂陆续推出独立办公智能体产品,自动完成文档整理、资料检索、PPT 生成、邮件处理。工业领域,多智能体协同平台落地于制造产线,多个智能体分工完成图纸解析、生产监控、质量检测。政务领域,智能体被赋予数字身份,实行分级权限管理,低风险民生事项可由智能体辅助办理,高敏感事项保留人工终审权。
但智能体仍存在明显短板:长程任务稳定性不足,跨工具调用容易出现逻辑断裂;权限管控是最大安全隐患,一旦授权不当,可能造成数据泄露。国内已经出台智能体分级治理方案,探索智能体 “数字身份证” 注册机制,区分用户自主决策、授权决策、智能体自主决策边界,用户保留最终叫停权,安全合规成为智能体上线的前置条件。
趋势二:端侧大模型普及,端云协同成为主流架构
2026 年是端侧 AI 规模化落地元年。IDC 数据显示,2026 年 Q1 全球云端 AI 芯片增速放缓至 12%,边缘 AI 芯片同比增长 45%,终端 AI 算力迎来高速增长期。轻量化模型技术持续突破,小参数模型通过量化、稀疏化、蒸馏技术,在办公、多模态理解等任务上,性能已经接近千亿参数云端大模型。
手机、汽车、PC 成为端侧模型三大核心载体。2026 年新上市中高端手机基本标配本地端侧大模型,国内 7 款手机端侧大模型完成备案,端侧 AI 正式进入合规运营阶段。智能座舱端侧模型渗透率持续走高,超过六成新款新能源车搭载端云协同 AI 方案。端侧模型最大优势是低延迟、离线可用、原始数据无需上传云端,极大保护用户隐私;缺点是终端硬件内存、算力受限,复杂深度推理任务仍需要云端协助。
行业共识不再追求纯本地或者纯云端,端云动态协同成为标准架构:简单任务、隐私敏感任务在终端本地推理;复杂长文本、高精度多模态生成任务自动调度云端算力,根据网络、电量自动切换计算位置。
趋势三:全球 AI 监管迎来实质性拐点,分级治理落地执行
2026 年是全球 AI 监管从纸面规则走向执法落地的拐点。欧盟《人工智能法案》在 8 月正式扩大实施,开启通用大模型合规审查,对高风险 AI 系统、深度伪造内容实施强制标识,违规企业最高可处以全球营业额 7% 的罚款。国内同步完善 AI 分级分类监管,大模型备案、安全评估、智能体管理规范陆续落地,高风险场景实行严格准入,低风险场景依靠行业自律。
监管的核心逻辑从 “一刀切禁令” 转向风险分级。按照 AI 系统可能造成的危害,划分禁止类、高风险、中风险、低风险。医疗、金融、政务、工业控制属于高风险 AI,必须完成安全测试、备案、持续风险监测;普通办公助手、内容创作工具属于低风险,以信息披露、用户告知为主。
监管落地也带来新挑战:各国规则不统一,跨境 AI 产品面临多重合规审查,合规成本显著上升。同时监管体系需要跟上 AI 迭代速度,“治理追赶代码” 仍是全球治理共同难题,如何平衡创新空间与安全底线,是未来数年持续博弈的核心命题。
趋势四:开源模型生态持续壮大,缩小与闭源头部模型差距
2026 年开源大模型进入高质量发展阶段,Qwen、DeepSeek、MiniCPM 等国产开源模型持续迭代,在代码、长文本、多模态任务上持续追赶闭源模型。开源模型降低中小企业、个人开发者的 AI 使用门槛,企业可以基于开源基座做垂直微调,不用承担高昂的闭源 API 调用成本。
开源生态的价值不仅在于免费权重,更在于配套工具链繁荣:模型量化、微调、部署、评测工具趋于成熟,普通开发者可以快速完成模型本地化部署。但开源也带来安全风险,任何人都可以下载模型权重,存在被恶意微调用于生成虚假信息、深度伪造的风险,开源模型的溯源、内容安全管控成为监管重点。
趋势五:AI 推理成本快速下行,算力资源从稀缺走向普惠
前两年 AI 行业的主要矛盾是训练算力紧缺,2026 年矛盾转向推理优化。随着模型轻量化、推理引擎优化、端侧算力普及,单位 token 推理成本持续下降。大量企业不再需要自建昂贵的大规模训练集群,直接采购推理服务或者部署端侧模型即可满足业务需求。
算力格局发生分化:超大模型训练仍集中在少数头部云厂商;而推理算力向边缘、终端下沉。算力不再是大厂专属壁垒,中小企业可以低成本接入 AI 能力。但算力资源分配不均问题依旧存在,高端 GPU 供给、算力能耗成本,仍是制约行业长期扩张的瓶颈。
趋势六:多模态走向原生融合,不再是文本、图像简单拼接
早期多模态 AI 属于 “拼接式多模态”,分别处理文字、图片,再做结果合并。2026 年新一代原生多模态大模型,统一表征文本、图像、音频、视频、3D 信息,能够同时理解图文视频、连续感知动态画面。
原生多模态大幅拓展应用边界,工业质检、远程运维、医疗影像、智能家居感知都开始落地。但多模态幻觉问题比纯文本更加突出,模型容易错误识别图片细节、虚构视频内容,在高风险场景,多模态 AI 输出必须人工复核。
趋势七:具身智能加速落地,AI 从数字世界进入物理世界
AI 不再局限在电脑、手机屏幕内,开始和机器人、自动化设备结合,也就是具身智能。2026 年,具身智能模型在物理仿真、环境感知、实物操作能力持续提升,工业机器人、家用服务机器人依托具身智能完成抓取、装配、巡检等任务。
具身智能的核心难点在于物理世界不确定性。数字世界的模拟可以反复试错,但现实物理环境误差、物体形变都会影响执行效果。当前具身智能还处在早期阶段,更多在结构化工厂环境落地,家庭非结构化场景大规模普及仍需要时间。
趋势八:垂直行业专用模型崛起,通用大模型走向行业定制
通用大模型的通用性优势明显,但在行业专业知识、行业术语、业务流程上存在短板。2026 年,垂直领域小模型迎来爆发,金融、医疗、法律、工业、教育等行业,企业基于通用基座做行业数据微调,打造行业专用模型。
相比通用大模型,垂直模型行业知识更精准、幻觉率更低、推理成本更低,更贴合企业业务流程。行业模型不会完全替代通用大模型,二者形成互补:通用模型负责通用理解、任务规划;垂直模型负责专业领域深度分析。
趋势九:数据治理重构,高质量、合规私有数据成为核心资产
随着大模型训练数据趋于饱和,公开互联网数据红利消退,高质量私有行业数据成为新的竞争壁垒。企业开始重视内部私有数据治理,搭建企业私有知识库,利用 RAG 检索增强生成技术,把企业文档、业务资料接入 AI 系统。
同时数据合规要求收紧,个人信息采集、数据标注、模型训练的数据来源都需要可溯源。未经授权抓取互联网内容训练模型的行为,面临更高的版权和合规风险,数据资产确权、数据脱敏、版权溯源,成为 AI 企业必备能力。
趋势十:人机协同工作流标准化,AI 定位从替代人转向增强人
2026 年市场逐渐抛弃 “AI 替代人类” 的叙事,人机协同成为主流共识。AI 擅长重复检索、初稿生成、批量计算、信息整理;人类负责价值判断、创意决策、事实核验、风险把控。
越来越多企业重构内部工作流,把 AI 嵌入原有业务系统,形成 “人定目标,AI 执行,人审核校验” 的标准化流程。同时普通人学习 AI 提示词、AI 工具使用,变成基础职业技能。但人机协同也带来新问题:员工过度依赖 AI,弱化独立思考与事实核查能力,组织需要建立配套的内容审核与质量管控机制。
产业整体研判:机遇、隐忧与未来走向
综合十大趋势,2026 年 AI 产业的核心变革,就是重心从 “模型研发” 转向 “工程落地 + 安全治理”。智能体负责把 AI 能力转化为可执行任务,端侧模型解决隐私与成本问题,监管规则划定产业安全底线,三者共同塑造 AI 产业新格局。
产业机遇清晰:中小企业可以借助开源模型、端侧方案低成本落地 AI 应用;智能体、垂直模型打开工业、政务、医疗等万亿级实体产业市场。但隐忧同样不可忽视:智能体权限失控、端侧模型逆向泄露、深度伪造滥用、跨区域合规成本高企、AI 幻觉等风险,并不会随技术迭代自动消失。
长期来看,AI 产业不会走向单一超级模型垄断,而是形成通用大模型、垂直小模型、端侧轻量化模型、智能体应用并存的多层生态。技术创新和安全治理不再是对立关系,只有建立可控、可审计、可追溯的 AI 系统,AI 才能真正稳定赋能千行百业。
来源:
互联网
本文观点不代表区块AI立场,不承担法律责任,文章及观点也不构成任何投资意见。

评论列表